
Voordat u op rekening levert, wilt u weten of een klant kan betalen en dat ook zal doen. Lees welke bronnen u gebruikt, hoe u de belangrijkste kerncijfers berekent en welke signalen u niet mag missen.
De kredietwaardigheid van een bedrijf is de mate waarin u erop kunt vertrouwen dat het zijn betalingsverplichtingen nakomt. Het gaat om twee dingen tegelijk: kan de onderneming betalen, omdat er voldoende geld en buffer is, en wil zij betalen, blijkend uit hoe zij in de praktijk met rekeningen omgaat.
Op deze pagina vindt u een stappenplan om een zakelijke klant te beoordelen. U leest welke bronnen u raadpleegt, hoe u met een paar kerncijfers uit de jaarrekening een eerste beeld vormt, welke signalen wijzen op problemen en welke rol het register van STZB speelt. Het doel is een besluit dat u kunt onderbouwen: leveren op rekening, leveren onder voorwaarden of niet leveren.
Inhoudsopgave
Bij particulieren denkt u bij kredietwaardigheid aan een lening of hypotheek. In het zakelijk verkeer is het breder. Iedere leverancier die eerst levert en later factureert, geeft krediet. Een groothandel, een transportbedrijf en een adviesbureau maken dus allemaal dezelfde afweging als een bank, alleen meestal met minder informatie en minder tijd.
Kredietwaardigheid is geen vaststaand kenmerk. Een onderneming die vorig jaar gezond was, kan door het verlies van een grote klant, een mislukt project of een eigen debiteur die niet betaalt snel in de problemen komen. Een beoordeling is daarom een beoordeling op een bepaald moment, voor een bepaald bedrag en een bepaalde termijn.
Dat laatste is belangrijk. Een klant kan prima kredietwaardig zijn voor een order van € 2.000 met dertig dagen betaaltermijn, en niet voor een project van € 80.000 dat over zes maanden wordt gefactureerd. De vraag is dus nooit alleen “is deze klant goed?”, maar “is deze klant goed voor dit bedrag?”.
Houd het onderscheid tussen kunnen en willen betalen steeds in gedachten. Een onderneming met een sterke balans die stelselmatig te laat betaalt, is voor u als leverancier minder aantrekkelijk dan de cijfers doen vermoeden. Omgekeerd kan een klein bedrijf met een bescheiden buffer een uitstekende betaler zijn. Een goede inschatting van kredietwaardigheid weegt dus zowel de financiële positie als het werkelijke betaalgedrag. Die twee kanten vragen om verschillende bronnen, zoals hieronder blijkt.
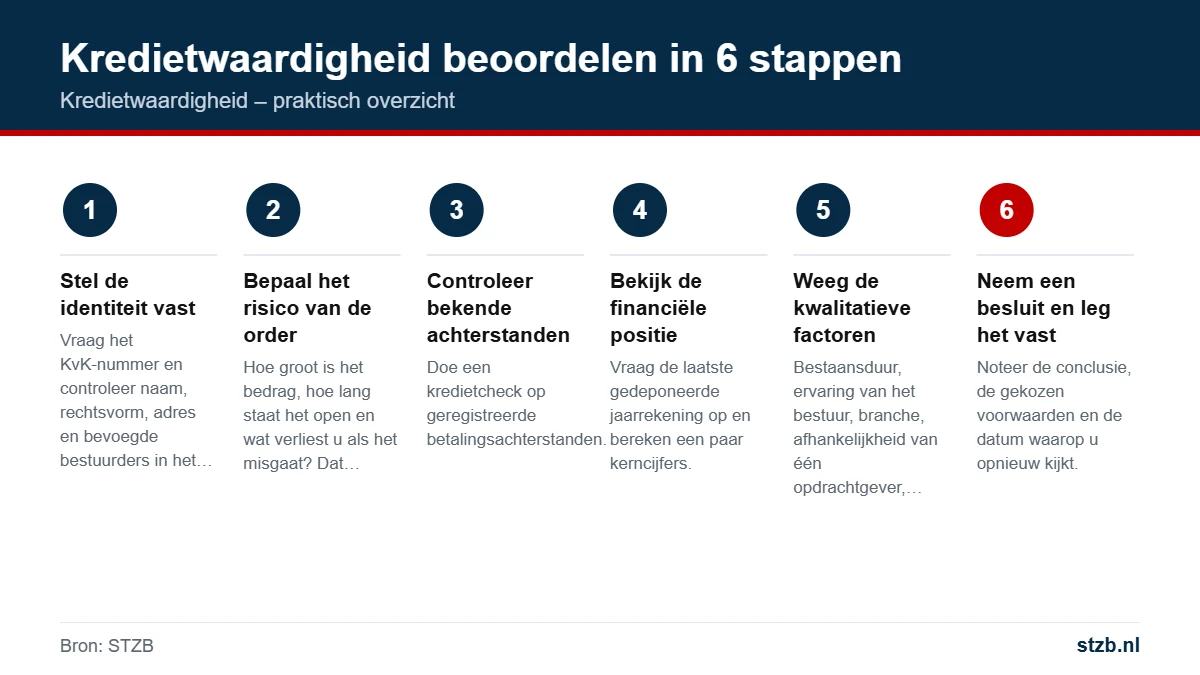
Een vaste werkwijze om kredietwaardigheid te toetsen zorgt ervoor dat u niets overslaat en dat collega’s op dezelfde manier beoordelen. Dit stappenplan is geschikt voor de meeste mkb-situaties:
Bij kleine orders kunt u volstaan met de stappen 1 en 3. De kredietwaardigheid hoeft dan niet tot op de euro te worden onderzocht. Bij grote orders of langdurige relaties doorloopt u alle zes. Leg vooraf vast vanaf welk bedrag welke stappen verplicht zijn, zodat de keuze niet per order opnieuw ter discussie staat.
Geen enkele bron geeft het volledige beeld van de kredietwaardigheid. De kunst is om bronnen te combineren die elkaar aanvullen in actualiteit en inhoud.
| Bron | Wat vindt u er? | Hoe actueel? |
|---|---|---|
| Handelsregister (KvK) | Rechtsvorm, inschrijfdatum, vestigingsadres, functionarissen | Doorgaans actueel |
| Gedeponeerde jaarrekening | Balans, bij grotere bedrijven ook resultaat en toelichting | Loopt vaak ruim een jaar achter |
| Kredietrapport | Bundeling van bedrijfsgegevens, cijfers en signalen | Afhankelijk van de onderliggende bronnen |
| STZB-register | Geverifieerde, onbetwiste betalingsachterstanden gemeld door deelnemers | Actueel |
| Eigen debiteurenadministratie | Hoe de klant bij u betaalt | Actueel |
| De klant zelf | Tussentijdse cijfers, orderportefeuille, toelichting | Zo actueel als de klant wil delen |
Hoe u de onderdelen van een kredietrapport leest, staat op een aparte pagina. De KvK geeft daarnaast praktische tips voor veilig zakendoen, zoals het herkennen van nepbedrijven.
Onderschat de laatste twee bronnen niet. Uw eigen administratie is een onderschatte bron over kredietwaardigheid: zij laat zien of een klant de laatste maanden trager is gaan betalen. En een klant die op een redelijke vraag om cijfers open antwoordt, levert vaak betere informatie dan elk openbaar register.
Met drie of vier kerncijfers krijgt u snel een beeld van de financiële buffer, en daarmee van een belangrijk deel van de kredietwaardigheid. Neem een fictieve klant met deze balans (rekenvoorbeeld):
| Balanspost | Bedrag |
|---|---|
| Vaste activa | € 300.000 |
| Vlottende activa (voorraad, debiteuren, liquide middelen) | € 450.000 |
| Totaal vermogen | € 750.000 |
| Eigen vermogen | € 225.000 |
| Langlopende schulden | € 150.000 |
| Kortlopende schulden | € 375.000 |
Solvabiliteit = eigen vermogen / totaal vermogen = € 225.000 / € 750.000 = 0,30, ofwel 30 procent. Dat deel van de bezittingen is gefinancierd met eigen geld. Hoe hoger, hoe meer buffer om verliezen op te vangen.
Current ratio = vlottende activa / kortlopende schulden = € 450.000 / € 375.000 = 1,2. Tegenover elke euro die binnen een jaar moet worden betaald, staat 1,20 aan bezittingen die binnen een jaar geld worden. Hoe hoger, hoe meer ruimte om kortlopende verplichtingen te voldoen.
Werkkapitaal = vlottende activa − kortlopende schulden = € 75.000. Dat is de ruimte die overblijft voor de dagelijkse bedrijfsvoering.
Kijk vervolgens naar de ontwikkeling, want de richting zegt vaak meer over kredietwaardigheid dan één jaar. Vergelijk met het jaar ervoor: dalen eigen vermogen en werkkapitaal, dan neemt de buffer af, ook als de cijfers op zichzelf nog redelijk lijken. Let op het resultaat als dat beschikbaar is: een verlies vermindert het eigen vermogen. En bedenk dat een deel van de vlottende activa uit voorraad en debiteuren bestaat, die niet direct geld zijn.
Gebruik deze cijfers niet als harde norm. Wat een gezonde verhouding is, verschilt per branche. Een groothandel met veel voorraad heeft een andere balans dan een adviesbureau. Vergelijk daarom vooral met eerdere jaren van dezelfde klant.
Vervolg van het rekenvoorbeeld. Stel dat dezelfde klant een jaar eerder een eigen vermogen had van € 290.000 bij een totaal vermogen van € 725.000. De solvabiliteit was toen 40 procent en is gedaald naar 30 procent. Het bedrijf is gegroeid, maar die groei is vooral met kortlopende schulden gefinancierd. Dat is een reden om bij de gevraagde ruimte voorzichtig te zijn en te vragen hoe de huidige stand is. Het is geen bewijs dat de kredietwaardigheid onvoldoende is, wel een signaal om op door te vragen.
Een daling van de kredietwaardigheid kondigt zich meestal aan. Wie de signalen herkent, kan op tijd de voorwaarden aanpassen. Let op:
Eén signaal hoeft niets te betekenen. Een combinatie van signalen is reden om de klant te benaderen, de limiet te bevriezen of alleen nog tegen vooruitbetaling te leveren.
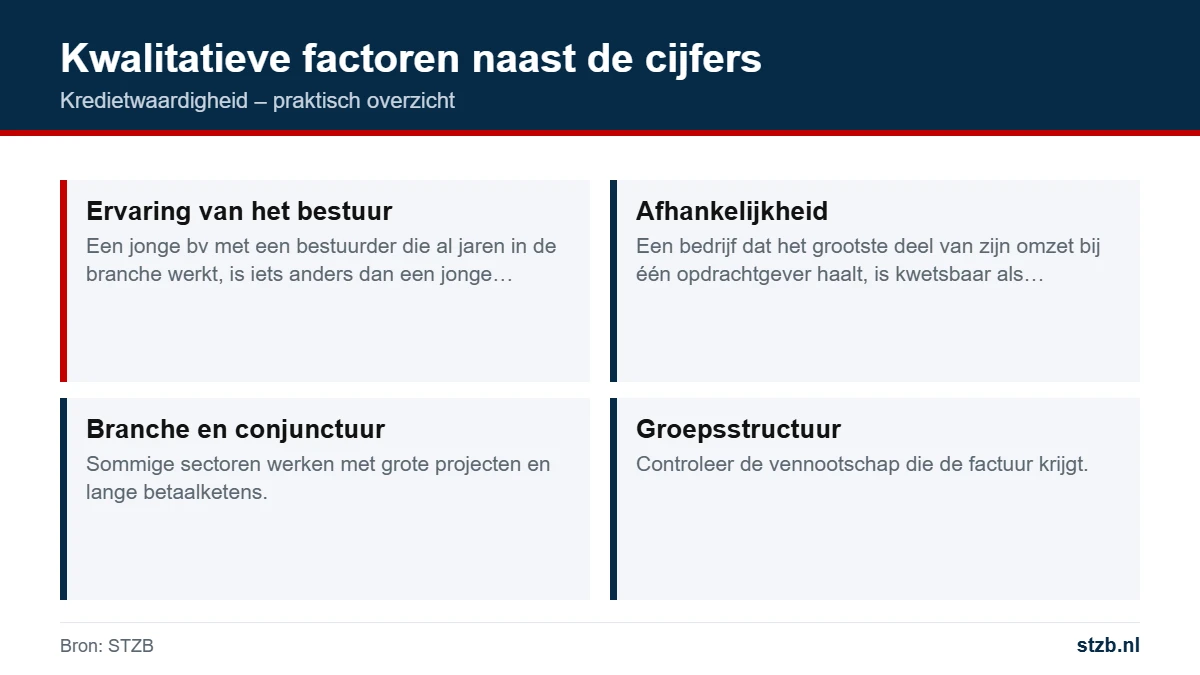
Cijfers vertellen niet alles over kredietwaardigheid. Vooral bij kleinere ondernemingen zijn deze factoren minstens zo belangrijk:
Weeg deze factoren bewust mee in uw oordeel over de kredietwaardigheid en noteer ze. Dan kunt u later nagaan waarom u een bepaald besluit heeft genomen.
Een eenmanszaak of vennootschap onder firma deponeert geen jaarrekening. Micro-ondernemingen deponeren in hoofdzaak een beperkte balans. Bij een groot deel van uw zakelijke klanten heeft u dus weinig financiële informatie. Dat maakt het beoordelen van hun kredietwaardigheid niet onmogelijk, wel anders.
Werkt u met opdrachtgevers die zelf willen aantonen dat zij hun fiscale verplichtingen nakomen, dan kunnen zij bij de Belastingdienst een verklaring betalingsgedrag aanvragen. Die verklaring gaat over belastingen, niet over het betalen van leveranciers.
Veel ondernemers vinden het lastig om een klant naar zijn financiën te vragen. Toch is dat in het zakelijk verkeer heel gewoon, zeker bij grotere bedragen. Banken, leasemaatschappijen en verzekeraars doen niet anders. Een rustige, zakelijke vraag past bij een professionele relatie.
Stel bij een nieuwe klant of een grote order bijvoorbeeld deze vragen:
Voorbeeldtekst voor een verzoek om informatie:
“Dank voor uw aanvraag. Voor nieuwe relaties met een verwachte omzet boven een vast bedrag vragen wij standaard een korte toelichting op de financiële situatie. Wilt u ons de laatste jaarcijfers of een recente tussentijdse balans sturen? Wij gaan vertrouwelijk met deze gegevens om en gebruiken ze alleen om de leveringsvoorwaarden vast te stellen.”
Een klant die meteen reageert, maakt het u makkelijk. Een klant die uitstelt of weigert, hoeft niet onbetrouwbaar te zijn, maar dan leunt u zwaarder op andere bronnen en zekerheden.
Vergeet ook de interne kant niet. De binnendienst en de chauffeur of monteur die bij de klant komt, zien soms meer dan de cijfers laten zien: een leeg magazijn, wisselend personeel of klachten van andere leveranciers. Spreek af dat zulke signalen worden doorgegeven aan wie over krediet beslist. Combineer die praktijkinformatie met de feiten uit registers. Samen geven ze een eerlijker beeld dan elk afzonderlijk.
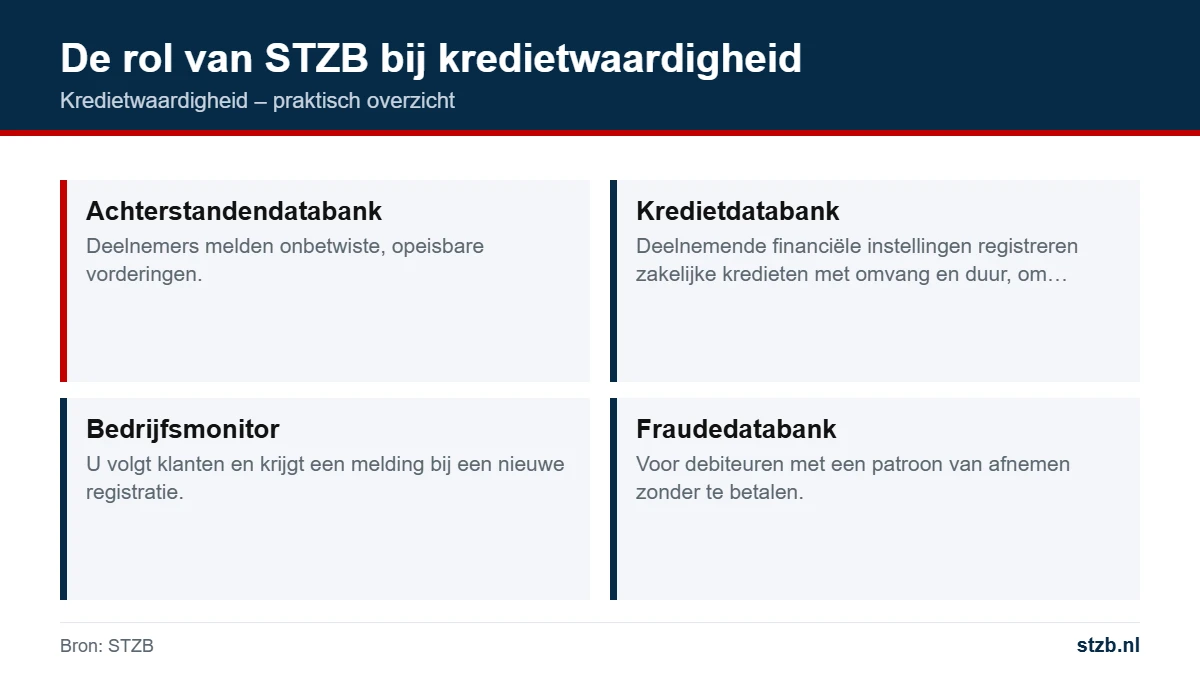
De jaarrekening laat zien of een bedrijf kan betalen, op een moment dat vaak al ruim een jaar geleden is. Het register van STZB laat zien of een bedrijf nu onbetwiste rekeningen laat liggen. Dat is de informatie die uw inschatting van de kredietwaardigheid actueel maakt.
Het register vervangt uw eigen oordeel over kredietwaardigheid niet. Het geeft u wel actuele, geverifieerde feiten om dat oordeel op te baseren. Waarom die informatie zo waardevol is, leest u op de pagina over betalingservaringen.
De uitkomst van uw beoordeling van de kredietwaardigheid vertaalt u in concrete voorwaarden. Een kredietwaardige klant krijgt ruimte; een klant met twijfels krijgt ruimte onder voorwaarden.
| Uitkomst | Voorbeeld van voorwaarden |
|---|---|
| Goed | Levering op rekening, normale betaaltermijn, limiet op basis van behoefte |
| Redelijk, met beperkte informatie | Startlimiet, kortere termijn, evaluatie na drie tot zes maanden |
| Twijfelachtig | Aanbetaling, eigendomsvoorbehoud, borgtocht van de bestuurder |
| Onvoldoende | Alleen vooruitbetaling of niet leveren |
Hoe u het bedrag zelf bepaalt, leest u op de pagina over de kredietlimiet. Wilt u het risico op grote debiteuren afdekken, dan is een kredietverzekering een mogelijkheid. De verzekeraar stelt dan per debiteur een limiet vast en u houdt zich aan de meldings- en incassoverplichtingen uit de polis.
Kredietwaardigheid verandert, dus een eenmalige beoordeling veroudert. Plan daarom een herbeoordeling voor uw belangrijkste klanten:
Leg bij elke herbeoordeling vast wat er sinds de vorige keer is veranderd. Zo bouwt u per klant een dossier op waarin u de ontwikkeling van de kredietwaardigheid over meerdere jaren kunt volgen.
Valkuilen om te vermijden:
Wilt u ook de achtergrond van een nieuwe relatie controleren, zoals de echtheid van het bedrijf, lees dan bedrijf betrouwbaar checken.
De mate waarin u erop kunt vertrouwen dat een bedrijf zijn rekeningen betaalt. Het gaat om de financiële ruimte om te betalen en het gedrag dat blijkt uit eerdere betalingen.
Vaak gebruikt zijn solvabiliteit (eigen vermogen gedeeld door totaal vermogen), de current ratio (vlottende activa gedeeld door kortlopende schulden), het werkkapitaal en het resultaat.
Bij de KvK, als de onderneming verplicht is een jaarrekening te deponeren. Eenmanszaken en vof deponeren geen jaarrekening.
Een bv of nv mag deponeren tot twaalf maanden na afloop van het boekjaar. De cijfers lopen daardoor vaak ruim een jaar achter.
Leg meer nadruk op betaalgedrag, werk met een startlimiet en vraag bij grotere orders een aanbetaling of andere zekerheid.
Trager betalen, verzoeken om langere termijnen, wijzigingen in bestuur of adres, een niet gedeponeerde jaarrekening en nieuwe registraties van achterstanden.
Actuele, geverifieerde informatie over onbetwiste betalingsachterstanden die deelnemers hebben gemeld, en meldingen bij nieuwe registraties via de Bedrijfsmonitor.
Bij belangrijke klanten minimaal jaarlijks, en direct bij signalen zoals een nieuwe registratie of trager betalen.
Maak uw beoordeling actueel
Als deelnemer van STZB controleert u zakelijke klanten op geverifieerde betalingsachterstanden en volgt u ze met de Bedrijfsmonitor.
Jaarcijfers zeggen iets over kunnen betalen. Het STZB-register laat zien hoe een bedrijf nu met onbetwiste rekeningen omgaat.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur