
In de Achterstandendatabank van STZB ziet u welke bedrijven hun facturen niet betalen. Alle registraties zijn zakelijk, actueel en geverifieerd. Zo neemt u verantwoorde beslissingen over het aangaan, voortzetten of beëindigen van een zakelijke relatie.
De Achterstandendatabank van de Stichting Toezicht Zakelijke Betalingsverkeer (STZB) is een register van zakelijke betalingsachterstanden. Deelnemende organisaties melden facturen die hun zakelijke klanten niet betalen. Voordat een achterstand wordt opgenomen, wordt die geverifieerd en krijgt de debiteur de kans om te betalen of bezwaar te maken. Na betaling verdwijnt de registratie weer. Zo bevat de Achterstandendatabank alleen actuele informatie waar u op kunt bouwen.
Deelnemers gebruiken de databank op twee manieren: om vooraf te checken of een nieuwe of bestaande klant betalingsproblemen heeft, en om zelf een onbetaalde factuur te melden. Op deze pagina leest u hoe de Achterstandendatabank werkt, wat de 5 belangrijkste voordelen zijn en hoe u deelnemer wordt.
Inhoudsopgave
De Achterstandendatabank is het centrale register van STZB. Het bestaat uit betalingsachterstanden die door deelnemende organisaties zijn aangemeld: leveranciers, dienstverleners, kredietverstrekkers, incassobureaus en deurwaarders. Iedere achterstand betreft een onbetwiste, opeisbare factuur van een zakelijke debiteur.
STZB houdt toezicht op de juistheid en actualiteit van de informatie. Dat is het grote verschil met een ‘zwarte lijst’ waarop namen jarenlang blijven staan. In de Achterstandendatabank staat een onderneming alleen zolang de achterstand bestaat. Zodra de debiteur betaalt of een betalingsregeling treft, wordt de registratie verwijderd. Wat u in de databank ziet, is dus de situatie van nu.
Daarmee beschermen ondernemers elkaar tegen de gevolgen van wanbetaling. Tegelijk beschermt de Achterstandendatabank debiteuren tegen overkreditering: een onderneming die al achterstanden heeft, wordt niet ongemerkt verder in de schulden gebracht.
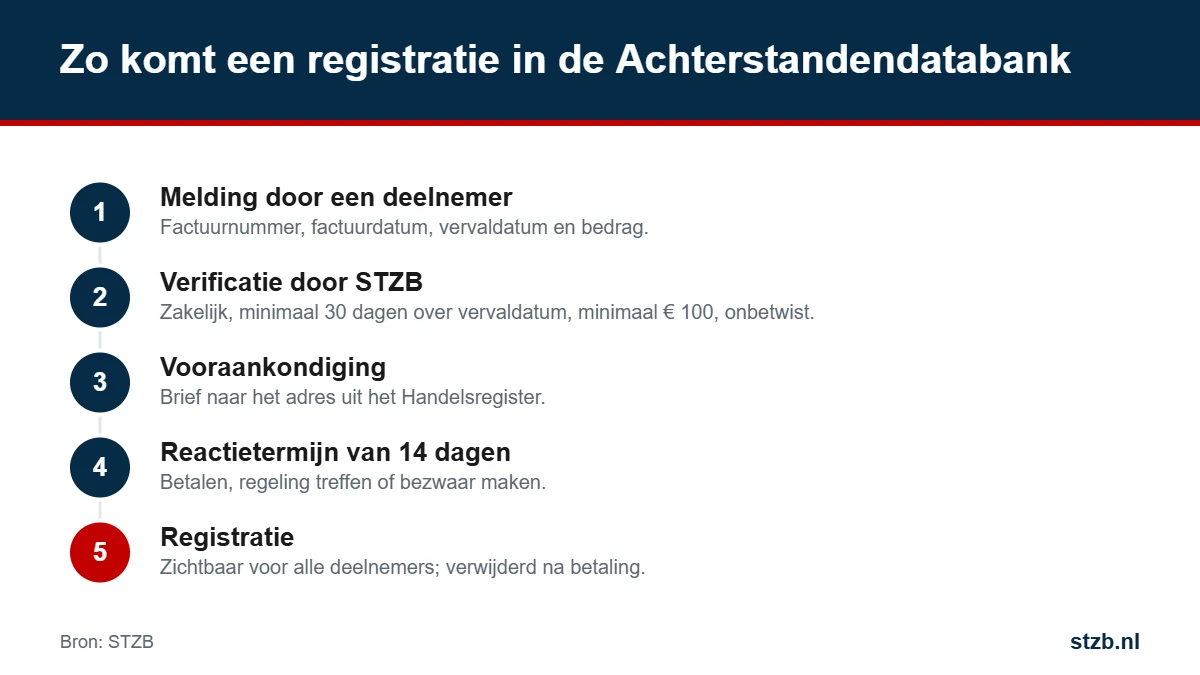
Een betalingsachterstand komt niet zomaar in het register. Iedere melding doorloopt dezelfde zorgvuldige stappen:
Omdat de vooraankondiging naar het officiële adres uit het Handelsregister gaat, kan de debiteur niet volhouden dat hij van niets wist. Meer daarover leest u bij de verzend- en ontvangsttheorie.
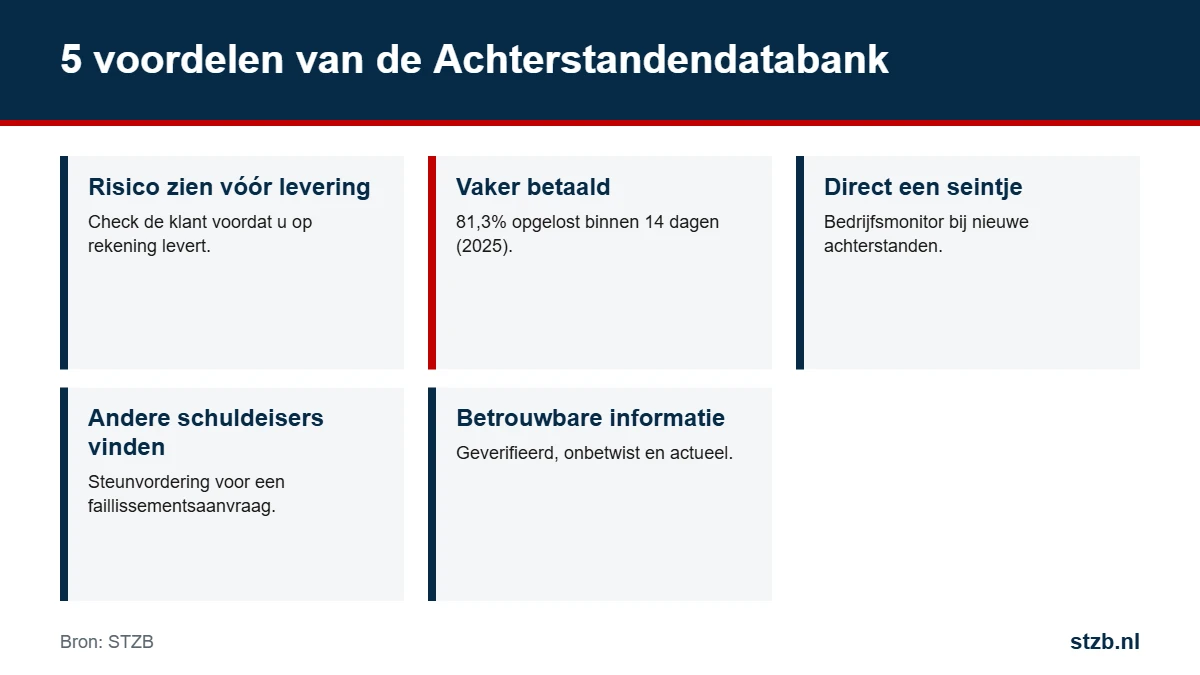
Raadpleeg het register voordat u een offerte uitbrengt of op rekening levert. Heeft de klant achterstanden bij andere ondernemers, dan kunt u vooruitbetaling vragen, een lager kredietlimiet hanteren of afzien van de opdracht. Lees meer over de kredietcheck bedrijf.
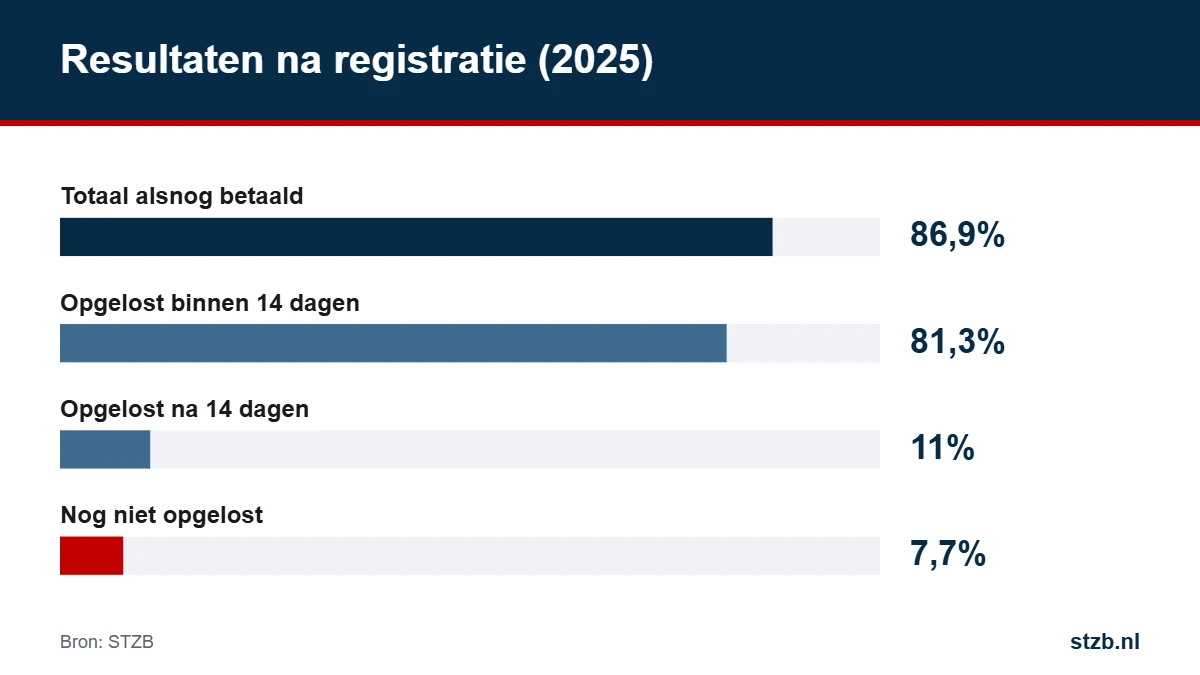
Een debiteur die weet dat zijn achterstand zichtbaar wordt voor leveranciers en kredietverstrekkers, betaalt sneller. In 2025 werd 81,3% van de aangemelde facturen binnen 14 dagen opgelost, en 11% daarna. Slechts 7,7% stond nog open.
Met de Bedrijfsmonitor volgt u klanten in de Achterstandendatabank. Zodra een andere deelnemer een achterstand meldt, ontvangt u een e-mail en een melding op uw dashboard.
Wilt u het faillissement van een debiteur aanvragen? Dan heeft u een tweede schuldeiser nodig. Via het register brengt STZB u met andere schuldeisers in contact. Lees hoe u een steunvordering zoekt.
Alle registraties zijn geverifieerd, onbetwist en actueel. Dat maakt het register een betrouwbaardere bron dan oude jaarcijfers of informatie van horen zeggen.
Veel kredietinformatie wordt samengevat in een score of een rating. Dat is handig, maar een score is een model: een voorspelling op basis van cijfers die vaak al maanden oud zijn. Een onderneming met prima jaarcijfers kan vandaag toch haar leveranciers laten wachten, bijvoorbeeld omdat een grote klant zelf niet betaalt of omdat de bank de kredietlijn heeft verlaagd.
Een geregistreerde betalingsachterstand is geen voorspelling, maar een feit. Een andere ondernemer heeft geleverd, de factuur is opeisbaar, de debiteur heeft een vooraankondiging gehad en heeft niet betaald. Dat is precies het signaal waar u als leverancier op wilt letten. Uit de cijfers van STZB blijkt bovendien dat betalingsproblemen zich vaak eerst bij een paar leveranciers laten zien, voordat ze in de jaarcijfers of in een faillissement zichtbaar worden.
Gebruik scores en jaarcijfers daarom als achtergrond, en kijk voor de actuele situatie naar het betaalgedrag in het register. Zo combineert u het beste van twee werelden: een beeld van de financiële positie en zicht op hoe het bedrijf zich op dit moment gedraagt.
Elke organisatie die op rekening levert, loopt risico. Toch zien we dat sommige branches extra profiteren van inzicht in betalingsachterstanden:
Juist in deze sectoren maakt één onbetaalde factuur een groot verschil. Een check vooraf en een melding bij een achterstand beschermen niet alleen uw eigen bedrijf, maar ook de andere ondernemers in uw keten.
Het register wordt gebruikt door organisaties die zakelijk krediet verlenen, op welke manier dan ook:
Gemeentelijke overheden en hun partners kunnen de databank gebruiken voor vroegtijdige signalering van ondernemers met betalingsproblemen. Zij kunnen die ondernemers proactief schuldhulp aanbieden, voordat de problemen onoplosbaar worden. Zo draagt de databank bij aan een gezond ondernemersklimaat.
Als deelnemer zoekt u een onderneming op naam of KvK-nummer en vraagt u een rapport op. Daarin ziet u onder meer:
De gegevens van de schuldeiser zijn niet zichtbaar voor andere deelnemers. Alleen STZB en de debiteur zelf weten wie een achterstand heeft gemeld. Zo kunt u veilig melden, zonder dat uw klantrelaties op straat liggen.
| Resultaat na registratie | Aandeel |
|---|---|
| Totaal alsnog betaald | 86,9% |
| Opgelost binnen 14 dagen | 81,3% |
| Opgelost na 14 dagen | 11% |
| Nog niet opgelost | 7,7% |
Uit het marktonderzoek van STZB blijkt verder dat 55% van de Nederlandse bedrijven regelmatig last heeft van wanbetaling en dat 56% van de ondernemers geen kredietcheck doet voordat zij zaken doen met een nieuwe klant. De gemiddelde schade door wanbetaling bedraagt € 49.797 per bedrijf per jaar; bij bedrijven met meer dan 100 medewerkers is dat € 199.381. Bekijk alle cijfers op de pagina feiten en cijfers en in het marktonderzoek.
Informatie is pas waardevol als u er iets mee doet. Veel deelnemers werken met eenvoudige beslisregels, zodat iedereen in de organisatie op dezelfde manier handelt. Een voorbeeld:
| Uitkomst van de check | Mogelijke maatregel |
|---|---|
| Geen registraties | Leveren op uw normale betalingstermijn; klant eventueel in de Bedrijfsmonitor plaatsen |
| Eén kleine, recente registratie | Contact opnemen met de klant, kortere betalingstermijn of lager kredietlimiet |
| Meerdere registraties of hoge bedragen | Vooruitbetaling, aanbetaling, zekerheid of afzien van levering |
Leg zulke afspraken vast in uw kredietbeleid. Zo voorkomt u dat een enthousiaste verkoper een grote order binnenhaalt bij een klant die al bij anderen achterloopt. Bespreek een registratie ook gewoon met de klant. Soms is er een verklaarbare oorzaak en kunt u met goede afspraken alsnog veilig zaken doen.
Een vast kredietbeleid maakt uw debiteurenbeheer voorspelbaar. U hoeft niet per klant opnieuw te twijfelen. Zo stelt u er een op:
Uit het marktonderzoek van STZB blijkt dat bedrijven die structureel controleren, minder vaak met wanbetaling te maken krijgen. Een kredietcheck kost een paar minuten; een onbetaalde factuur kan maanden aan werk en duizenden euro’s kosten.
Ja. Een register van betalingsachterstanden is toegestaan als de belangen van de debiteur voldoende worden bewaakt. De voorzieningenrechter in Amsterdam heeft daarvoor drie voorwaarden genoemd: het gaat om onbetwiste vorderingen, de debiteur krijgt vooraf een termijn om te betalen of bezwaar te maken, en de beheerder doet bij bezwaar zelf onderzoek. STZB voldoet aan alle drie.
Daarnaast kan een debiteur die het oneens is met de beslissing op zijn bezwaar naar de onafhankelijke geschillencommissie. STZB verwerkt persoonsgegevens volgens de Algemene verordening gegevensbescherming (AVG). Lees daarover onze privacyverklaring en de informatie van de Autoriteit Persoonsgegevens.
Heeft u een vooraankondiging van STZB ontvangen? Dan kunt u registratie eenvoudig voorkomen door de factuur te betalen of een betalingsregeling te treffen met de schuldeiser. Bent u het niet eens met de vordering, neem dan eerst contact op met de schuldeiser. Komt u er samen niet uit, dan kunt u bezwaar maken bij STZB.
Na betaling verwijdert de schuldeiser de registratie. Dat kan tot 30 dagen duren.
Het achterstandenregister is de basis van STZB, maar staat niet op zichzelf. Samen met de andere databanken geeft zij een compleet beeld van het betalingsgedrag en de risico’s van een zakelijke relatie:
| Databank | Bevat | Gebruik |
|---|---|---|
| Achterstandendatabank | Geverifieerde zakelijke betalingsachterstanden | Kredietcheck, melden, steunvordering |
| Fraudedatabank | Meldingen van vermoedelijke fraude | Gedupeerden met elkaar in contact brengen |
| Kredietdatabank | Informatie over zakelijke kredieten | Preventie van overkreditering |
Grotere organisaties kunnen de databank via een API-koppeling rechtstreeks in hun eigen systeem raadplegen, bijvoorbeeld bij het aanmaken van een nieuwe klant of bij het beoordelen van een kredietaanvraag.
Veel ondernemers kijken alleen naar openbare handelsinformatie, zoals het uittreksel van de Kamer van Koophandel of gedeponeerde jaarcijfers. Die informatie is nuttig, maar zegt weinig over hoe een bedrijf vandaag betaalt. Jaarcijfers zijn vaak een jaar of ouder en kleine ondernemingen hoeven maar beperkte cijfers te deponeren.
Het STZB-register vult dat gat. U ziet niet hoe een bedrijf er op papier voorstaat, maar hoe het zich in de praktijk gedraagt tegenover zijn leveranciers. Juist die informatie is doorslaggevend als u wilt weten of uw factuur straks wordt betaald. De beste aanpak is een combinatie: controleer de inschrijving en de bevoegdheden bij de KvK, en raadpleeg daarnaast de Achterstandendatabank.
Toegang tot de databank is voorbehouden aan deelnemers van STZB. Zo weten debiteuren en andere deelnemers dat alle meldingen en raadplegingen afkomstig zijn van gecontroleerde organisaties.
Wilt u eerst weten wat de Achterstandendatabank voor uw organisatie kan betekenen? Maak een afspraak met een van onze adviseurs of bel 085 – 303 47 20. Op de pagina deelnemers leest u welke organisaties u voorgingen.
De Achterstandendatabank is het register van STZB met actuele en geverifieerde zakelijke betalingsachterstanden, gemeld door deelnemende organisaties.
Alleen deelnemers van STZB, zoals leveranciers, dienstverleners, kredietverstrekkers, incassobureaus, deurwaarders en overheidsorganisaties.
Nee. De Achterstandendatabank bevat uitsluitend zakelijke betalingsachterstanden van ondernemingen die in het Handelsregister van de KvK staan.
Niet langer dan nodig. Zodra de debiteur betaalt of een regeling treft, wordt de registratie verwijderd. Het verwijderen kan tot 30 dagen duren.
Ja. STZB verifieert iedere melding en de debiteur krijgt eerst een vooraankondiging met 14 dagen om te betalen, een regeling te treffen of bezwaar te maken.
Nee. De gegevens van de schuldeiser zijn alleen zichtbaar voor STZB en voor de debiteur op wie de vordering betrekking heeft.
Toegang is onderdeel van het deelnemerschap van STZB. Neem contact op of vraag een gesprek aan voor de voorwaarden die voor uw organisatie gelden.
Na verificatie ontvangt de debiteur een vooraankondiging. Reageert hij niet binnen 14 dagen, dan wordt de achterstand geregistreerd en is die zichtbaar voor alle deelnemers.
Ja. Via de API-koppeling van STZB kunt u de Achterstandendatabank rechtstreeks vanuit uw eigen software raadplegen.
Neem eerst contact op met de schuldeiser. Komt u er samen niet uit, dan kunt u bezwaar maken bij STZB. Daarna is beroep mogelijk bij de onafhankelijke geschillencommissie.
Toegang tot de Achterstandendatabank?
Meld uw organisatie aan als deelnemer van STZB. Check klanten vooraf, meld onbetaalde facturen en volg uw debiteuren met de Bedrijfsmonitor.
Als deelnemer raadpleegt u de Achterstandendatabank en ziet u direct of een bedrijf achterstanden heeft bij andere ondernemers.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur