
Bij factoring zit uw risico niet alleen bij de klant die zijn facturen aan u overdraagt, maar vooral bij de debiteuren die moeten betalen. Lees hoe u facturen verifieert, debiteuren screent, fictieve facturen herkent en uw portefeuille blijft volgen.
Factoringmaatschappijen kopen of financieren de openstaande facturen van ondernemers. De klant krijgt direct liquiditeit, de factormaatschappij int de vordering bij de debiteur. Dat lijkt een overzichtelijk risico, maar in werkelijkheid beoordeelt u twee partijen tegelijk: de klant die de facturen aanlevert en de afnemers die ze moeten betalen. Een betrouwbare klant met slechte debiteuren levert net zo goed verlies op als een onbetrouwbare klant die facturen verzint.
Op deze pagina leest u welke risico’s typisch zijn voor factoringmaatschappijen, hoe u facturen en debiteuren controleert, welke juridische punten rond cessie en verpanding belangrijk zijn en hoe de registers van STZB daarbij helpen.
Inhoudsopgave
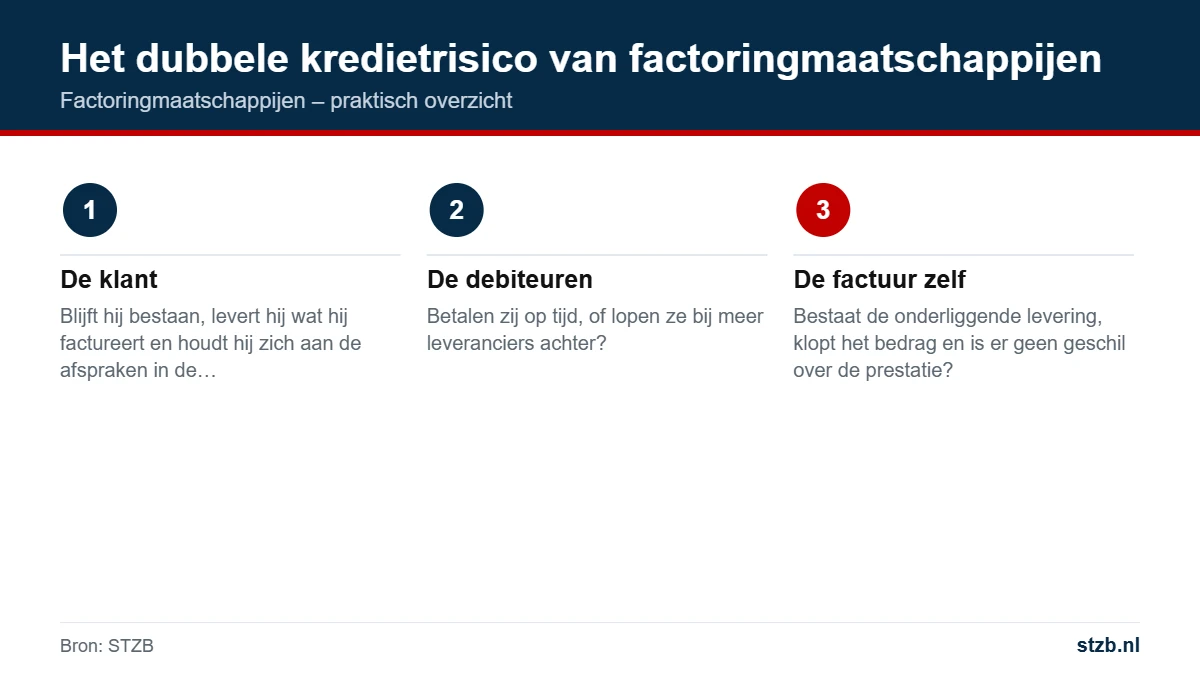
Een bank die een krediet verstrekt, beoordeelt vooral de kredietnemer. Factoringmaatschappijen hebben het ingewikkelder. Hun zekerheid bestaat uit vorderingen op derden: tientallen of honderden debiteuren van de klant, elk met een eigen betaalgedrag. Het risico zit dus op drie niveaus:
Valt één niveau weg, dan valt uw dekking vaak voor een deel weg. Daarom combineren de meeste factoringmaatschappijen een klantbeoordeling met screening per debiteur en controles per factuur. Factoringmaatschappijen die alleen de klant goed screenen, missen de concentratie van risico bij één grote debiteur. Wie alleen de debiteuren screent, mist de klant die facturen dubbel aanbiedt.
De vorm van factoring bepaalt bij wie het risico ligt als een debiteur niet betaalt. In grote lijnen:
| Vorm | Debiteurenrisico | Aandachtspunt voor de factor |
|---|---|---|
| Factoring met verhaal (recourse) | Blijft bij de klant | Het verhaal is maar zo goed als de klant: valt die om, dan draagt u alsnog het verlies |
| Factoring zonder verhaal (non-recourse) | Gaat over naar de factormaatschappij | Screening en limieten per debiteur zijn de kern van uw risicobeheer |
| Openbare factoring | Debiteur weet van de overdracht en betaalt aan u | Betere controle op betalingen, wel meer contact met debiteuren |
| Stille factoring of verpanding | Debiteur blijft aan de klant betalen | Risico dat betalingen niet worden doorgestort |
Factoringmaatschappijen bieden vaak meerdere vormen aan, of een combinatie, zoals stille factoring met het recht om de cessie later alsnog mee te delen. Ook bij factoring met verhaal is debiteurenscreening zinvol. Een klant die veel facturen op zwakke debiteuren aanlevert, komt zelf eerder in de problemen, en dan is uw verhaalsrecht weinig waard.
Voordat de eerste factuur wordt gefinancierd, beoordelen factoringmaatschappijen de klant zelf. Dat is meer dan een blik op de jaarcijfers. U wilt weten of de onderneming echt levert wat zij factureert, hoe haar debiteuren eruitzien en of zij al elders gefinancierd is. Een praktische acceptatieaanpak:
Factoringmaatschappijen die dit vastleggen in een vast acceptatiedossier, kunnen later beter onderbouwen waarom een klant is geaccepteerd en welke voorwaarden daarbij horen.
Factoring rust op de overdracht of verpanding van vorderingen. Een vordering wordt overgedragen door cessie: een akte van levering en, bij openbare cessie, mededeling aan de debiteur (art. 3:94 Burgerlijk Wetboek Boek 3). Bij een stille cessie of een stil pandrecht is geen mededeling nodig, maar is een authentieke of geregistreerde onderhandse akte vereist.
Belangrijke praktische gevolgen:
Een mededeling van cessie hoeft niet ingewikkeld te zijn. Een voorbeeldtekst die factoringmaatschappijen op de factuur of in een aparte brief gebruiken: “Deze vordering is overgedragen aan [naam factormaatschappij]. U kunt uitsluitend bevrijdend betalen op rekeningnummer [IBAN] ten name van [naam factormaatschappij], onder vermelding van het factuurnummer. Wijzigingen van dit rekeningnummer worden u uitsluitend schriftelijk door [naam factormaatschappij] meegedeeld.” De laatste zin helpt tegen fraude waarbij een ander rekeningnummer wordt doorgegeven.
Dit is een vereenvoudigde weergave. Laat de inrichting van uw akten en mededelingen beoordelen door een advocaat.
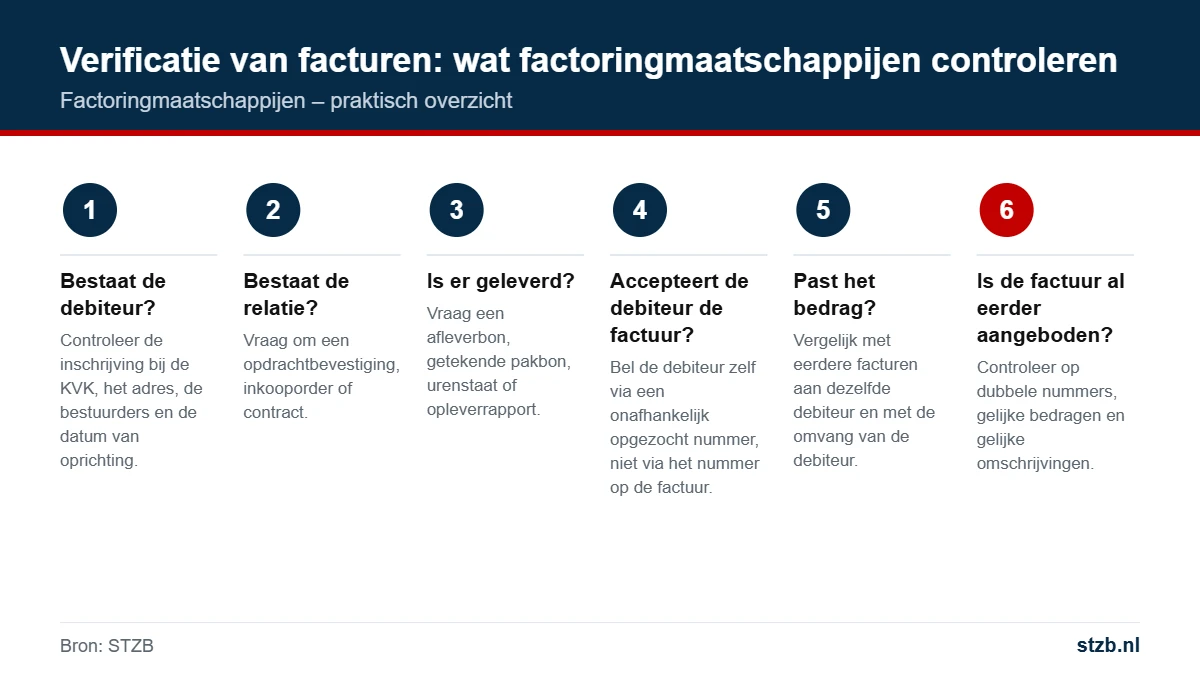
Een factuur is pas waardevol als er een echte, geaccepteerde prestatie achter zit. Veel factoringmaatschappijen werken met een vast verificatieproces, zeker bij nieuwe klanten, nieuwe debiteuren en afwijkende bedragen. Een praktische werkwijze:
Factoringmaatschappijen die verificatie volledig automatiseren, lopen het risico dat een goed vervalst document door de controle glipt. Een telefoontje naar de debiteur blijft een van de effectiefste controles. Steekproefsgewijs verifiëren is bij vaste klanten met een goede historie vaak voldoende. Bij afwijkingen hoort een volledige controle.
Voorbeeld: een nieuwe klant biedt in zijn tweede maand drie facturen aan op een debiteur die eerder niet voorkwam, samen goed voor bijna het dubbele van zijn gebruikelijke maandomzet. De afleverbonnen zijn niet getekend. Een telefoontje naar het algemene nummer van de debiteur leert dat men daar de bestelling niet kent. De facturen worden niet gefinancierd en de relatie met de klant wordt heroverwogen. Zonder die ene controle was het voorschot al overgemaakt.
Factuurfraude is voor factoringmaatschappijen een bekend risico. De klant krijgt immers geld op basis van een document dat hij zelf opstelt. Veelvoorkomende vormen:
| Vorm | Hoe het werkt | Signaal |
|---|---|---|
| Fictieve factuur | Er is nooit geleverd; de factuur dient alleen om voorschot te krijgen | Geen leveringsbewijs, debiteur onbekend met de levering |
| Vooruitfacturering | Gefactureerd vóór de levering, in de hoop later te leveren | Factuurdatum vóór de afleverdatum |
| Dubbele financiering | Dezelfde vordering wordt bij meerdere financiers aangeboden | Debiteur krijgt meerdere betaalverzoeken |
| Verbonden debiteur | De debiteur is een bevriende of eigen onderneming | Zelfde bestuurder, adres of telefoonnummer |
| Omleiden van betalingen | De klant vraagt debiteuren op een ander rekeningnummer te betalen | Dalende ontvangsten bij gelijke omzet |
Fraudeurs zoeken bewust partijen met een snel en volledig digitaal proces. Een vast moment van menselijke controle bij nieuwe debiteuren en ongewone bedragen maakt factoringmaatschappijen minder aantrekkelijk als doelwit. Vertrouw niet op één signaal. Combineer verificatie met een controle in de Fraudedatabank. Daarin staan debiteuren met een patroon van afnemen zonder te betalen. Zijn er andere gedupeerden, dan kan STZB u met toestemming van alle betrokkenen met hen in contact brengen, bijvoorbeeld voor een gezamenlijke aangifte.
Bij non-recourse factoring is de debiteur uw eigenlijke kredietnemer. Factoringmaatschappijen werken daarom meestal met een kredietlimiet per debiteur: het maximale bedrag aan openstaande facturen op die debiteur dat u financiert.
Een limiet stelt u niet alleen vast op basis van jaarcijfers. Juist het actuele betaalgedrag is voorspellend. Met een kredietcheck bij STZB ziet u of er bij andere schuldeisers onbetwiste, opeisbare achterstanden op de debiteur zijn geregistreerd.
Rekenvoorbeeld: een klant levert maandelijks voor € 180.000 aan facturen aan, verdeeld over twaalf debiteuren. Eén debiteur is goed voor € 75.000 daarvan. Bij een betaaltermijn van 30 dagen en een gemiddelde betaalduur van 45 dagen staat op die debiteur doorlopend circa € 110.000 open. Valt hij om, dan raakt u dat hele bedrag. Een limiet van bijvoorbeeld € 60.000 op die debiteur, met de rest buiten de financiering, beperkt het concentratierisico. De keuze voor een limiet hangt af van uw eigen risicobeleid.
Herzie limieten periodiek en bij elke aanwijzing van verslechtering. Een debiteur die structureel later gaat betalen dan de betaaltermijn, laat u daarmee al zien dat er iets verandert. Factoringmaatschappijen die de betaalduur per debiteur bijhouden, herkennen die verschuiving vroeg. Denk ook aan sectorconcentratie: als veel debiteuren in dezelfde sector zitten, raakt een dip in die sector uw hele portefeuille tegelijk.
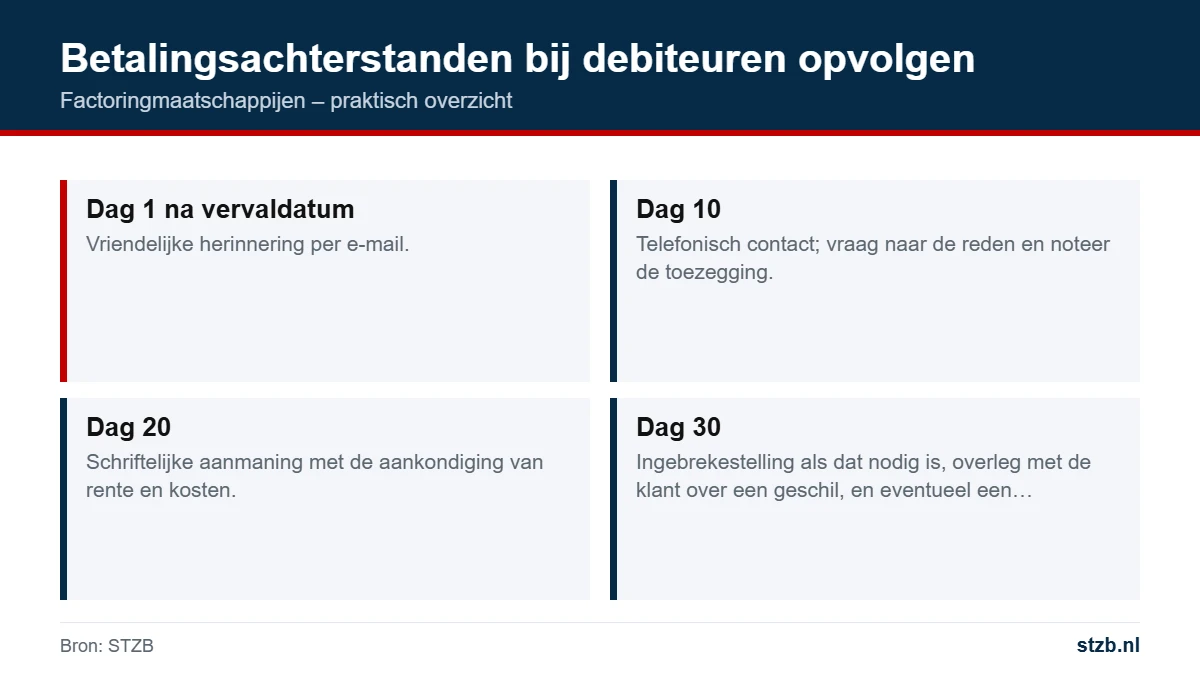
Bij openbare factoring int de factormaatschappij zelf. Een strak opvolgschema voorkomt dat facturen ongemerkt verouderen:
Bij handelstransacties loopt de wettelijke handelsrente vanaf de dag na de betaaltermijn automatisch, zonder ingebrekestelling. Sinds 1 juli 2026 is die 10,4% per jaar; zie de actuele stand bij de Rijksoverheid. Zonder afspraak over incassokosten geldt de wettelijke staffel; lees meer over incassokosten zakelijk.
Bij stille factoring loopt de opvolging via de klant. Spreek dan af hoe en wanneer de klant rapporteert over vervallen posten, en wanneer u zelf de cessie mag mededelen. Factoringmaatschappijen die dat niet vastleggen, ontdekken een achterstand soms pas als de klant zelf al in de problemen zit.
Let op: betwist de debiteur de levering, dan is de vordering niet onbetwist. Een melding in de Achterstandendatabank is dan niet aan de orde. Los het geschil eerst op met de klant.
Een debiteur die vandaag een goede limiet krijgt, kan over drie maanden bij verschillende leveranciers achterlopen. Factoringmaatschappijen met een grote debiteurenportefeuille hebben daarom baat bij doorlopende signalering. Met de Bedrijfsmonitor van STZB volgt u klanten en debiteuren en krijgt u een melding bij een nieuwe registratie.
Een melding is een reden om de limiet te herzien, nieuwe facturen op die debiteur extra te verifiëren of met de klant te overleggen. Voor factoringmaatschappijen werkt het goed om de grootste debiteuren en alle klanten standaard te monitoren, en kleinere debiteuren alleen boven een bepaalde blootstelling. Monitor daarnaast uw eigen klanten: als een klant zelf bij leveranciers achterloopt, is de kans groter dat hij onder druk facturen gaat aanbieden die niet kloppen.
Een faillissement in de keten raakt factoringmaatschappijen direct. Twee situaties komen het meest voor:
Wilt u zelf het faillissement van een debiteur aanvragen, dan heeft u naast een opeisbare vordering ten minste één andere schuldeiser nodig. Via steunvordering zoeken brengt STZB u in contact met andere schuldeisers van dezelfde debiteur. Lees ook faillissement aanvragen.
Let bij een dreigend faillissement van een debiteur ook op betalingen die hij nog aan uw klant doet. Factoringmaatschappijen die deze betalingen niet ontvangen, lopen het risico dat ze in de boedel van de klant verdwijnen. Snel schakelen met de curator en een duidelijke administratie van de gefinancierde facturen helpen dan.
STZB beheert sinds 2015 een register van zakelijke betalingsachterstanden. Deelnemers melden onbetwiste, opeisbare vorderingen en STZB verifieert die. De debiteur krijgt vooraf een vooraankondiging met een termijn om te betalen of bezwaar te maken; na betaling of een regeling wordt de registratie verwijderd. Voor factoringmaatschappijen zijn vooral deze diensten relevant:
Lees ook de pagina voor kredietverstrekkers en die voor invorderingsorganisaties.
Voor een bredere aanpak leest u de pagina debiteurenbeheer.
Het risico ligt bij de klant die facturen aanlevert, bij de debiteuren die moeten betalen en bij de juistheid van de facturen zelf.
Bij recourse factoring blijft het debiteurenrisico bij de klant. Bij non-recourse factoring draagt de factormaatschappij het risico dat een debiteur niet betaalt.
Cessie is de overdracht van een vordering aan een ander. Bij openbare cessie krijgt de debiteur mededeling en betaalt hij voortaan aan de nieuwe schuldeiser (art. 3:94 BW).
Let op ontbrekende leveringsbewijzen, onbekende of verbonden debiteuren, afwijkende bedragen en dubbele factuurnummers. Verifieer bij de debiteur via een zelf opgezocht nummer.
Bij stille cessie of stil pandrecht kan de debiteur zolang hij geen mededeling heeft gekregen bevrijdend aan de klant betalen.
Ja, als u deelnemer bent en de vordering onbetwist en opeisbaar is. Betwist de debiteur de levering, dan is een melding niet aan de orde.
U volgt klanten en debiteuren en ontvangt een melding als er bij STZB een nieuwe registratie over een van hen binnenkomt.
Via steunvordering zoeken brengt STZB deelnemers die een achterstand bij dezelfde debiteur hebben met elkaar in contact.
Debiteuren beter screenen?
Meld uw factoringmaatschappij aan als deelnemer van STZB en gebruik de kredietcheck, de Fraudedatabank en de Bedrijfsmonitor.
Controleer klanten en debiteuren op geregistreerde achterstanden en krijg een melding bij nieuwe registraties.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur