
Een betalingsachterstand melden kan een debiteur flink raken. Doet een schuldeiser dat onzorgvuldig, dan kan hij aansprakelijk zijn voor de schade. Lees wanneer dat risico bestaat en hoe u het voorkomt.
De vraag naar aansprakelijkheid komt op zodra een schuldeiser een debiteur wegens een betalingsachterstand laat registreren. Een registratie heeft gevolgen: leveranciers kunnen vooruitbetaling vragen en kredietverstrekkers kunnen hun voorwaarden aanscherpen. Klopt de melding niet, dan lijdt de debiteur schade. Wie is daarvoor dan aansprakelijk: de beheerder van het register, de schuldeiser die de melding deed, of allebei?
Hieronder leest u eerst de kern en de belangrijkste risico’s, daarna de juridische analyse uit het lexicon van STZB en tot slot praktische tips om aansprakelijkheid te voorkomen.
Inhoudsopgave
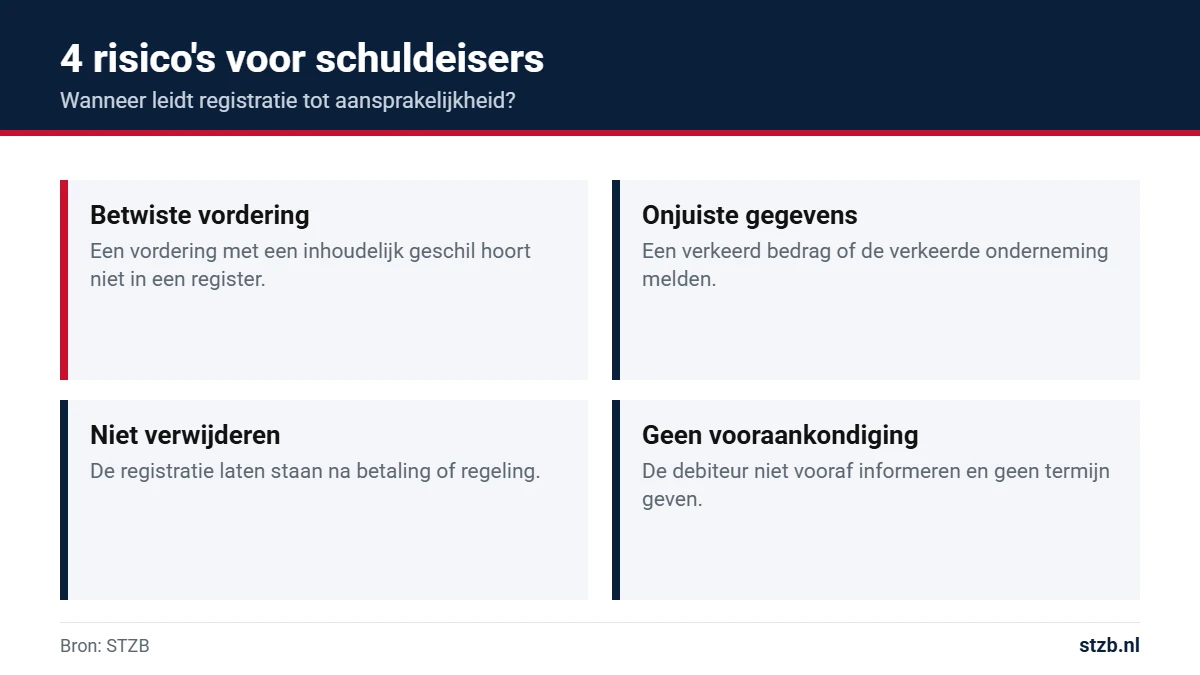
In al deze gevallen kan de debiteur stellen dat er onrechtmatig is gehandeld en vergoeding vragen van zijn schade, zoals gemiste omzet of extra financieringskosten.
Kan een crediteur een onrechtmatige daad plegen door een debiteur wegens een betalingsachterstand op een ‘zwarte lijst’ op te nemen?
In een ander artikel over een ‘zwarte lijst’ in dit lexicon is de vraag aan de orde gekomen of het registreren van betalingsachterstanden op zich een onrechtmatige daad is. De conclusie van dit artikel naar aanleiding van een uitspraak van de Amsterdamse voorzieningenrechter is, dat dat niet het geval is wanneer er voldoende met de belangen van de debiteur is rekening gehouden.
Uit de uitspraak van de voorzieningenrechter blijkt welke eisen er aan een zwarte lijst gesteld kunnen worden op grond van het met de belangen van de debiteur rekening houden en ook dat de onrechtmatigheid van een ‘zwarte lijst’ kan voortkomen uit het niet voldoen aan de eisen die daaraan op grond van de privacywetgeving zijn te stellen. Op deze vraag wordt in een ander artikel van dit lexicon ingegaan.
In dit artikel komt aan de orde of een crediteur een onrechtmatige daad kan plegen door gebruik te maken van een ‘zwarte lijst’ en vervolgens of een crediteur aansprakelijk kan zijn voor een onrechtmatige daad die wordt gepleegd door de beheerder van de zwarte lijst.
In een procedure bij de kantonrechter tegen Card Services Zwolle werd door de eiser schadevergoeding gevorderd wegens het plegen van een onrechtmatige daad. Deze onrechtmatige daad zou gepleegd zijn door het doen plaatsen van de eiser in het Nationaal Wanbetalersregister.
De kantonrechter overweegt om te beginnen dat het enkele feit dat de voorzieningenrechter heeft geoordeeld dat het Nationaal Wanbetalersregister onrechtmatig heeft gehandeld door eiser op te nemen op de ‘zwarte lijst’, niet maakt dat Card Services Zwolle ten opzichte van eiser onrechtmatig heeft gehandeld.
Card Services Zwolle heeft gesteld dat het bij het Nationaal Wanbetalersregister om een integer register gaat en de eiser heeft dit niet weersproken, zodat de rechtbank daarvan uitgaat.
In het burgerlijk procesrecht geldt in beginsel dat een stelling juist is, tenzij deze door de wederpartij is weersproken. Omdat de eiser dit niet of niet voldoende heeft gedaan gaat de rechter er in deze uitspraak van uit dat het Nationaal Wanbetalersregister een integer register is.
Als de eiser gesteld had dat niet het geval was, had de wederpartij dit moeten weerleggen en de rechter zich over de motivatie van die weerlegging moeten uitlaten.
Los van het feit dat dit een gemiste kans lijkt, verwerpt de kantonrechter wel de stelling dat de onrechtmatige daad van het Nationaal Wanbetalersregister automatisch betekent dat haar opdrachtgever ook onrechtmatig heeft gehandeld. Het register heeft dus een zelfstandige verantwoordelijkheid.
In deze zaak heeft Card Services Zwolle gebruik gemaakt van een incassobureau. Het incassobureau heeft Card Services Zwolle geadviseerd om gebruik te maken van het Nationaal Wanbetalersregister en het aanbevolen als een integer register.
Eiser stelt zich op het standpunt dat op grond van artikel 6:76 BW Card Services Zwolle aansprakelijk is voor het handelen van het incassobureau. De strekking van artikel 6:76 BW is dat een schuldenaar bij het uitvoeren van een verbintenis aansprakelijk is voor de gedragingen van door hem ingeschakelde hulppersonen.
De kantonrechter verwerpt het beroep op dit artikel omdat er tussen Card Services Zwolle en eiser geen verbintenis bestaat. Card Services kan dus ook geen hulppersonen inschakelen om deze verbintenis uit te voeren en dus ook niet aansprakelijk worden.
De voorzieningenrechter in Amsterdam heeft bepaald dat registratie van betalingsachterstanden rechtmatig is als de belangen van de debiteur voldoende worden bewaakt. Een zorgvuldig register voorkomt daarmee ook aansprakelijkheid van de schuldeiser die meldt:
| Waarborg | Bij STZB |
|---|---|
| Alleen onbetwiste vorderingen | Opeisbaar, onbetwist, zakelijk, minimaal € 100 en minimaal 30 dagen over de vervaldatum |
| Verificatie | STZB controleert iedere melding voordat de debiteur wordt aangeschreven |
| Waarschuwing vooraf | Vooraankondiging naar het adres uit het Handelsregister, met 14 dagen reactietermijn |
| Bezwaar | STZB onderzoekt het bezwaar zelf; daarna is beroep mogelijk bij een onafhankelijke geschillencommissie |
| Verwijdering | Na betaling of een regeling verwijdert de schuldeiser de registratie |
Meer over deze eisen leest u bij registratie op een zwarte lijst en over het bewijs van de vooraankondiging bij de verzend- en ontvangsttheorie.
Juridische achtergrond over de onrechtmatige daad vindt u in artikel 6:162 van het Burgerlijk Wetboek Boek 6. Twijfelt u over een specifieke situatie, laat u dan adviseren door een advocaat.
Bij een onterechte registratie rijst de vraag wie de schade moet vergoeden. Het antwoord hangt af van wie de fout heeft gemaakt. De schuldeiser die de melding doet, is verantwoordelijk voor de juistheid van zijn gegevens: het bedrag, de onderneming en het feit dat de vordering onbetwist is. Meldt hij een betwiste factuur of laat hij een registratie na betaling staan, dan ligt de aansprakelijkheid in de eerste plaats bij hem.
De beheerder van een register heeft een eigen zorgplicht. Hij moet een systeem hanteren dat fouten zoveel mogelijk voorkomt: een vooraankondiging aan de debiteur, een reactietermijn en een serieuze behandeling van bezwaren. Schiet de beheerder daarin tekort, dan kan ook hij aansprakelijk zijn. In de praktijk kunnen beide partijen dus worden aangesproken.
Een onterecht geregistreerde onderneming kan verschillende soorten schade lijden. Denk aan een bank die een krediet weigert, een leverancier die alleen nog tegen vooruitbetaling wil leveren of een opdrachtgever die afhaakt. Daarnaast kan reputatieschade ontstaan. De debiteur moet wel aantonen dat de schade het gevolg is van de registratie. Dat is niet altijd eenvoudig, maar bij een duidelijk onjuiste melding is het risico voor de schuldeiser reëel.
Vaak vraagt een debiteur eerst in kort geding om verwijdering van de registratie. De rechter kan de verwijdering bevelen, eventueel op straffe van een dwangsom. Een schadeclaim volgt soms later in een bodemprocedure. Ook de proceskosten kunnen voor rekening komen van de partij die onzorgvuldig heeft gehandeld.
STZB registreert alleen onbetwiste betalingsachterstanden. Iedere debiteur ontvangt eerst een vooraankondiging en krijgt een termijn om te betalen of bezwaar te maken. Maakt de debiteur bezwaar, dan wordt de melding onderzocht voordat zij zichtbaar wordt. Na betaling of een regeling wordt de registratie verwijderd. Zo sluiten de werkwijze en de eisen uit de rechtspraak op elkaar aan.
Voor u als schuldeiser betekent dit dat u de waarschuwende werking van een register benut, terwijl de kans op aansprakelijkheid zo klein mogelijk blijft. Zorg wel altijd zelf voor een compleet dossier en een juiste melding: de eerste verantwoordelijkheid ligt bij degene die de factuur aanmeldt.
Wanneer gaat het mis? Enkele herkenbare situaties, vereenvoudigd ter illustratie:
In al deze gevallen kan de debiteur stellen dat er onrechtmatig is gehandeld. Een register met verificatie, vooraankondiging en een bezwaarprocedure voorkomt de meeste van deze situaties.
Wat deze voorbeelden gemeen hebben, is dat de fout vooraf te voorkomen was. In elk geval had de schuldeiser zijn dossier beter moeten controleren, de debiteur eerst moeten waarschuwen of de registratie na betaling direct moeten laten verwijderen. Aansprakelijkheid ontstaat dus zelden door de registratie op zich, maar bijna altijd door een gebrek aan zorgvuldigheid. Neem daarom voor iedere melding even de tijd: controleer de factuur, het KvK-nummer en de correspondentie met de klant. Is er twijfel of de vordering wordt betwist, wacht dan met registreren en los het geschil eerst op. Die paar minuten extra controle beschermen u tegen een kort geding, een dwangsom en een mogelijke schadeclaim.
Naast de onrechtmatige daad speelt de Algemene verordening gegevensbescherming (AVG) een rol als er persoonsgegevens worden verwerkt. Dat is het geval bij eenmanszaken, vennootschappen onder firma en zzp’ers, waarvan de bedrijfsgegevens ook iets zeggen over een natuurlijke persoon. Wie die gegevens in een register verwerkt, heeft een grondslag nodig, zoals een gerechtvaardigd belang, en moet de rechten van de betrokkene respecteren: inzage, correctie en bezwaar. Een overtreding kan leiden tot handhaving door de Autoriteit Persoonsgegevens en tot een vordering tot schadevergoeding.
STZB verwerkt gegevens volgens de AVG en beperkt zich tot zakelijke betalingsachterstanden. De gegevens van de schuldeiser zijn alleen bekend bij STZB en bij de debiteur zelf. Lees meer in onze privacyverklaring.
Niet alleen de schuldeiser, ook de beheerder van een register moet zorgvuldig handelen. De voorzieningenrechter in Amsterdam heeft bepaald dat de beheerder de belangen van de debiteur voldoende in het oog moet houden. Concreet betekent dit dat de beheerder alleen onbetwiste vorderingen mag registreren, de debiteur vooraf een termijn moet geven om te betalen of bezwaar te maken en bij bezwaar zelf onderzoek moet doen in plaats van de debiteur terug te verwijzen naar de schuldeiser.
Doet de beheerder dat niet, dan kan ook hij aansprakelijk zijn. STZB heeft zijn werkwijze daarom ingericht op deze eisen: iedere melding wordt geverifieerd, de debiteur ontvangt een vooraankondiging op zijn adres uit het Handelsregister en heeft 14 dagen om te reageren, en bezwaren worden door STZB zelf onderzocht. Daarna staat beroep open bij een onafhankelijke geschillencommissie. Zo wordt het risico op aansprakelijkheid voor alle betrokkenen beperkt, en blijft het register een betrouwbare bron van actuele informatie.
| Vraag | Ja? |
|---|---|
| Is de factuur opeisbaar en minimaal 30 dagen over de vervaldatum? | Melden mogelijk |
| Is er geen klacht of geschil over de levering of het bedrag? | Melden mogelijk |
| Heeft u herinnerd en aangemaand? | Sterker dossier |
| Klopt het KvK-nummer van de debiteur? | Juiste onderneming |
| Bewaart u factuur, opdracht en leverbewijs? | Bewijs bij bezwaar |
| Verwijdert u de registratie direct na betaling? | Geen aansprakelijkheid achteraf |
Meent een debiteur dat hij ten onrechte is geregistreerd, dan kan hij eerst contact opnemen met de schuldeiser. Komen zij er niet uit, dan maakt hij bezwaar bij STZB; tijdens de behandeling wordt de registratie opgeschort. Na de beslissing staat beroep open bij de onafhankelijke geschillencommissie. Daarnaast kan hij zich in uiterste gevallen tot de rechter wenden en schadevergoeding vorderen. Zie ook oneens met een registratie en sta ik geregistreerd?.
Ja, als hij een onjuiste, betwiste of al betaalde vordering meldt of de registratie na betaling laat staan. Dan kan sprake zijn van een onrechtmatige daad.
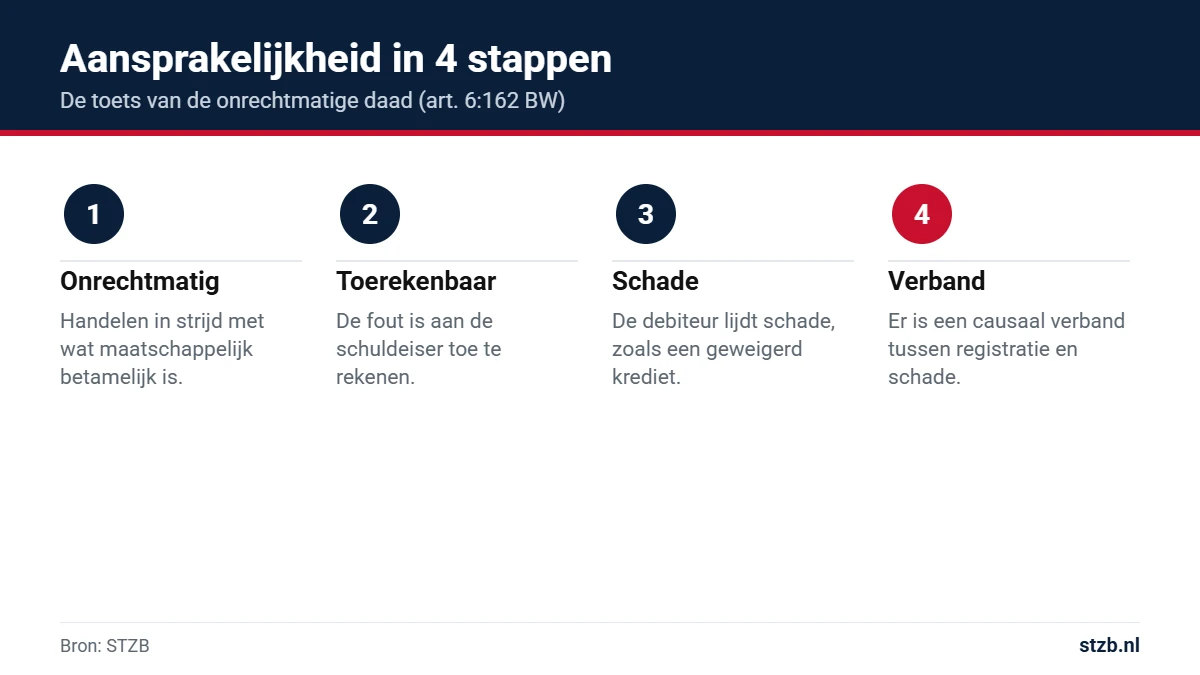
De onrechtmatige daad uit artikel 6:162 Burgerlijk Wetboek: handelen in strijd met wat volgens ongeschreven recht in het maatschappelijk verkeer betaamt.
In beginsel niet, mits het register de belangen van de debiteur voldoende bewaakt, zoals met een vooraankondiging en een bezwaarprocedure.
Ook de beheerder moet zorgvuldig handelen. Daarom stelt de rechter eisen aan registers, zoals eigen onderzoek bij bezwaar.
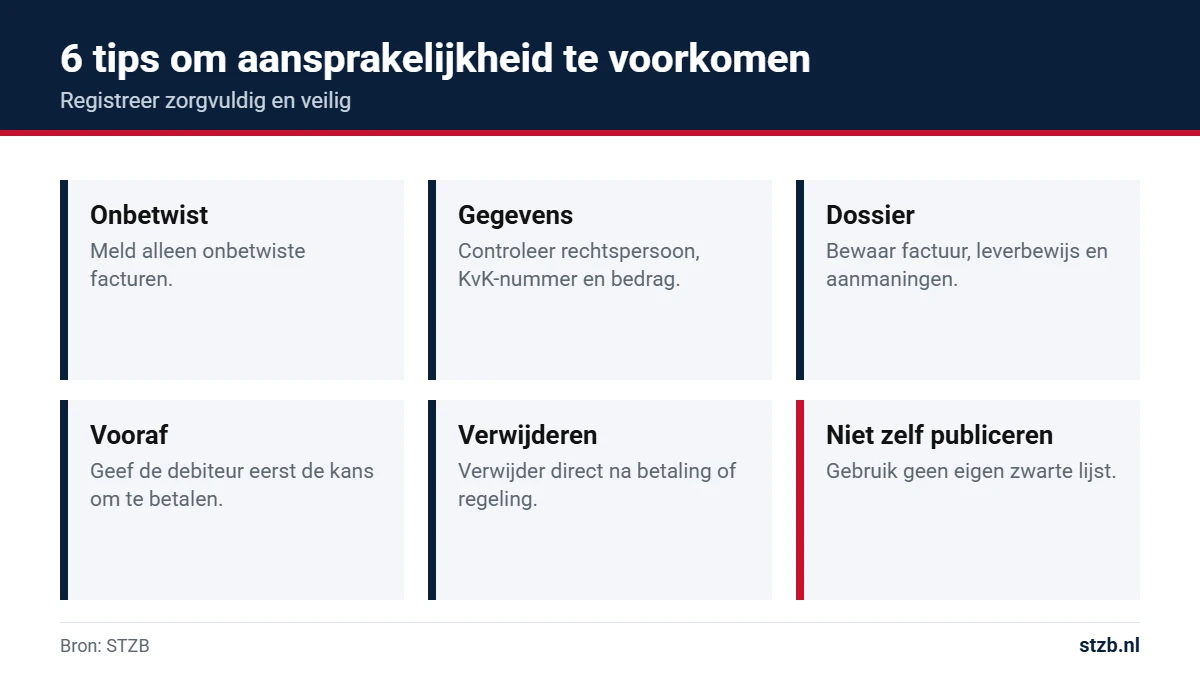
Meld alleen onbetwiste facturen, controleer de gegevens, bewaar uw dossier, geef de debiteur eerst de kans te betalen en verwijder de registratie direct na betaling.
Bijvoorbeeld gemiste omzet, extra financieringskosten of reputatieschade die het gevolg is van een onterechte registratie.
Dat is riskant. Een openbare lijst zonder waarborgen kan onrechtmatig zijn en in strijd met de AVG.
Eerst contact opnemen met de schuldeiser, daarna bezwaar maken bij STZB en eventueel in beroep gaan bij de geschillencommissie.
Zorgvuldig en veilig melden?
Meld onbetwiste zakelijke betalingsachterstanden bij STZB, met verificatie, vooraankondiging en een onafhankelijke bezwaarprocedure.
STZB verifieert iedere melding en geeft de debiteur eerst 14 dagen om te reageren.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur