
Een samenvattend cijfer maakt het makkelijk om klanten te vergelijken. Maar wat zit erachter? Lees welke factoren meetellen, waar de grenzen liggen en wat u kunt doen om er zelf beter voor te staan.
Een kredietscore van een bedrijf is een samenvattend cijfer of een risicoklasse die aangeeft hoe groot de kans is dat de onderneming haar betalingsverplichtingen niet nakomt. Het cijfer wordt berekend met een model dat verschillende gegevens over het bedrijf weegt, zoals betaalgedrag, financiële cijfers, bedrijfsgegevens en negatieve gebeurtenissen.
Voor wie op rekening levert, is zo’n cijfer een snel hulpmiddel. Voor wie zelf krediet nodig heeft van leveranciers, banken of leasemaatschappijen, is het een visitekaartje. Op deze pagina leest u hoe een score in grote lijnen tot stand komt, wat u er wel en niet uit kunt afleiden, welke rol betalingsachterstanden spelen en welke stappen een onderneming kan zetten om de eigen score te verbeteren.
Inhoudsopgave
Een kredietscore vertaalt veel losse gegevens naar één uitkomst. Dat kan een getal zijn, een letter of een kleur, afhankelijk van wie de score opstelt. Een hogere of betere uitkomst betekent in het algemeen een lager ingeschat risico. Er bestaat geen wettelijke of algemene schaal: elke opsteller gebruikt zijn eigen model en zijn eigen indeling.
Een kredietscore is een voorspelling, geen vaststelling. Het model kijkt naar kenmerken die in het verleden samenhingen met betalingsproblemen, en berekent hoe sterk die kenmerken bij dit bedrijf aanwezig zijn. Twee bedrijven met dezelfde uitkomst kunnen dus om heel verschillende redenen op dat punt uitkomen.
Een kredietscore is meestal onderdeel van een breder overzicht. Hoe u zo’n overzicht als geheel leest, staat op de pagina over het kredietrapport. Op deze pagina gaat het om het cijfer zelf.
De precieze werking verschilt per model, maar de gegevens die worden gebruikt, vallen grofweg in vijf groepen:
| Factor | Voorbeelden | Waarom het meetelt |
|---|---|---|
| 1. Betaalgedrag | Tijdig of laat betalen, openstaande achterstanden | Laat zien hoe het bedrijf in de praktijk met rekeningen omgaat |
| 2. Financiële gegevens | Eigen vermogen, liquiditeit, resultaat, ontwikkeling over jaren | Laat zien hoeveel buffer er is |
| 3. Bedrijfsgegevens | Rechtsvorm, bestaansduur, branche, omvang | Sommige kenmerken hangen samen met een hoger of lager risico |
| 4. Negatieve gebeurtenissen | Faillissement, surseance, ontbinding, ook bij gelieerde bedrijven | Directe aanwijzing voor problemen |
| 5. Wijzigingen en volledigheid | Bestuurswisselingen, verhuizingen, niet gedeponeerde jaarstukken | Onrust of gebrek aan inzicht verhoogt de onzekerheid |
Hoe zwaar elke factor weegt, maakt de opsteller meestal niet in detail bekend. Wel is het logisch dat directe aanwijzingen voor betalingsproblemen, zoals openstaande achterstanden of een faillissement in de groep, zwaarder wegen dan bijvoorbeeld de branche. Ook speelt mee hoe recent een gegeven is: een achterstand van vorige maand zegt meer dan een gebeurtenis van jaren geleden.
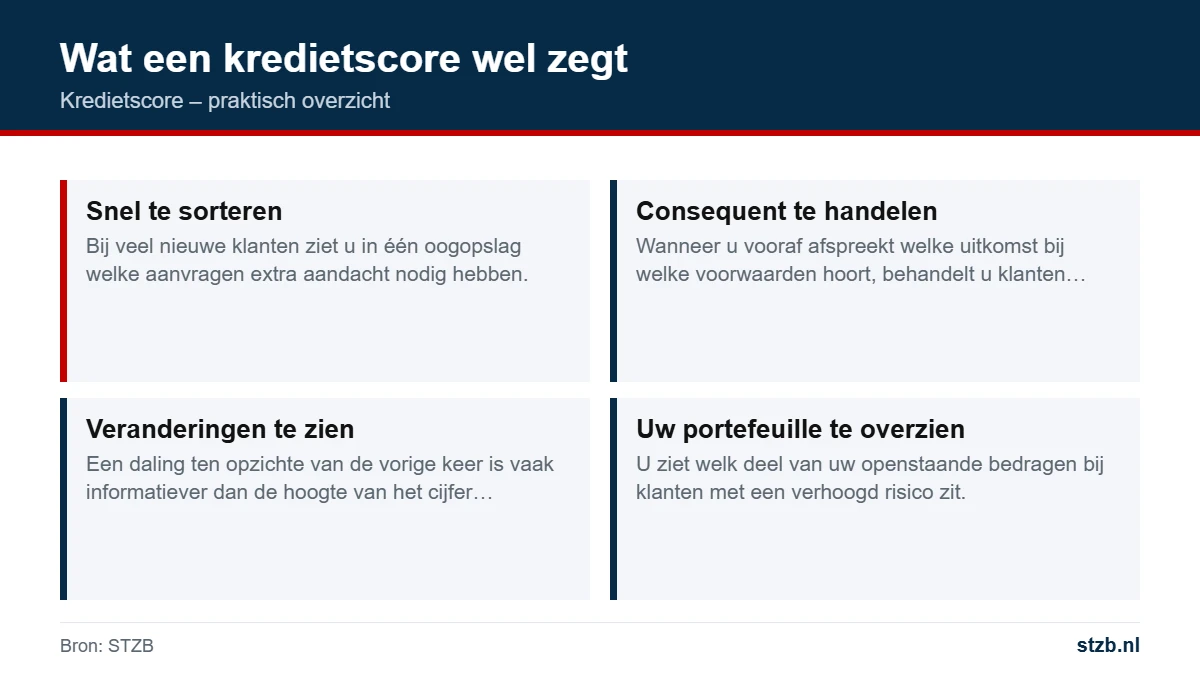
Goed gebruikt is een kredietscore een nuttig hulpmiddel. Een kredietscore helpt u om:
Vooral het vergelijken in de tijd is waardevol. Een kredietscore die bij dezelfde klant binnen een halfjaar duidelijk daalt, is een sterk signaal om de kredietlimiet te herzien en de klant actiever te volgen.
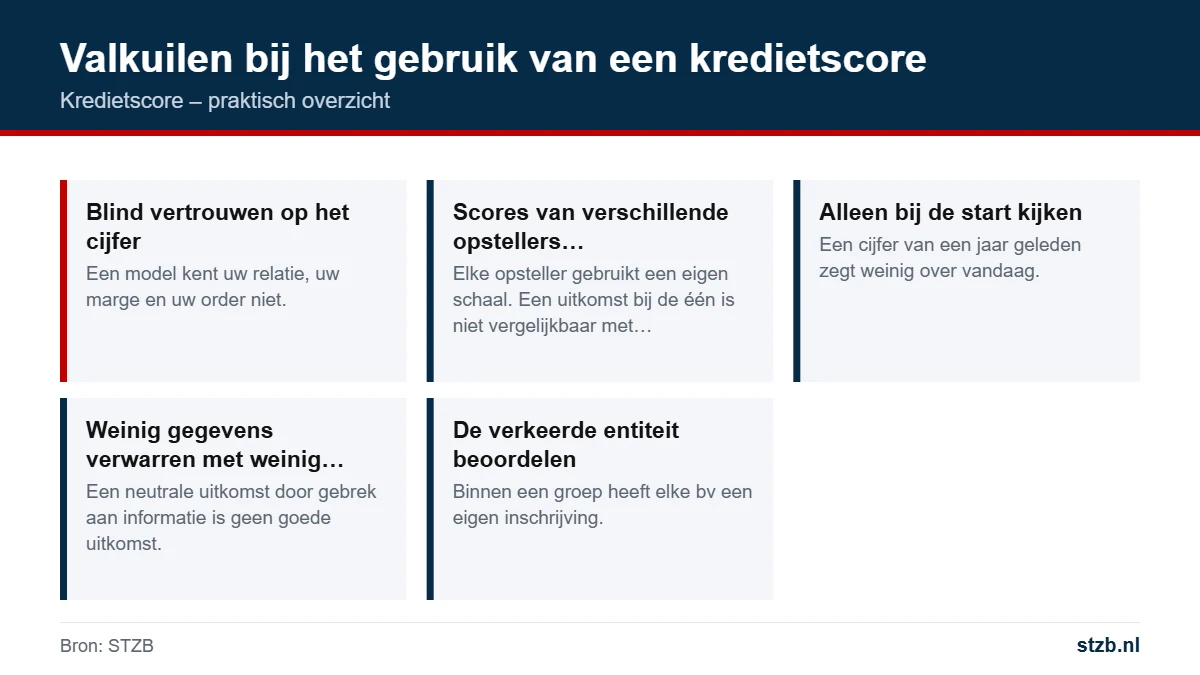
Een kredietscore heeft ook duidelijke grenzen. Wie die kent, voorkomt verkeerde conclusies:
Gebruik de kredietscore daarom als één van de bronnen, niet als het besluit. Hoe u alle bronnen samen weegt, leest u op de pagina over kredietwaardigheid van een bedrijf.
Van alle gegevens zeggen betalingsachterstanden het meest direct iets over het risico voor een leverancier. Een bedrijf dat onbetwiste, opeisbare facturen laat liggen, doet dat vaak niet bij één partij. Dat is ook de reden dat achterstanden in vrijwel elk model een belangrijke rol spelen.
Het register van STZB bevat precies dit soort informatie. In de Achterstandendatabank melden deelnemers onbetwiste, opeisbare vorderingen die niet zijn betaald. STZB verifieert de melding. De debiteur krijgt vooraf bericht en een termijn om alsnog te betalen of bezwaar te maken. Pas daarna volgt een registratie, en na betaling of een regeling wordt die verwijderd.
Voor u als leverancier betekent dat: een actuele registratie is een feit, geen inschatting. Waar een kredietscore een voorspelling is, laat het register zien wat er nu openstaat. Als deelnemer controleert u dat met een kredietcheck voordat u levert. Wat een betalingsachterstand precies is, leest u op de pagina wat is een betalingsachterstand.
Rekenvoorbeeld. Een klant heeft een redelijke uitkomst in het model, maar in het register staan twee recente registraties van in totaal € 6.400. U overweegt een order van € 15.000 op dertig dagen. De kredietscore alleen zou tot leveren op rekening leiden; de registraties wijzen op acute betalingsproblemen. Een logische keuze is levering tegen vooruitbetaling, of pas leveren als de klant laat zien dat de achterstanden zijn opgelost.
Twee fictieve klanten krijgen in hetzelfde model een vergelijkbare, middelmatige kredietscore. Toch vragen ze om een heel andere aanpak.
| Kenmerk | Klant A | Klant B |
|---|---|---|
| Bestaansduur | Twee jaar | Vijftien jaar |
| Jaarstukken | Alleen een beperkte balans | Volledig, maar met een verlies in het laatste jaar |
| Betaalgedrag | Geen negatieve informatie | Recent trager, één registratie |
| Bestuur | Ervaren bestuurder, geen wijzigingen | Nieuwe bestuurder sinds een halfjaar |
Bij klant A komt de middelmatige uitkomst vooral door gebrek aan gegevens. Er is weinig bekend, maar niets wijst op problemen. Een startlimiet met evaluatie na enkele maanden ligt voor de hand.
Bij klant B komt dezelfde uitkomst door verslechtering: verlies, trager betalen en een registratie. Het cijfer zou nog dalen als het model nieuwere gegevens had. Hier past voorzichtigheid, zoals een aanbetaling of levering pas na oplossing van de achterstand.
De les: kijk steeds waarom een kredietscore is wat hij is. De onderliggende factoren bepalen welke maatregel past, niet het cijfer alleen.
Een cijfer krijgt pas waarde als u er iets mee doet. Leg in uw kredietbeleid vast hoe het meeweegt. Een praktische opzet:
Een voorbeeld uit de praktijk van een groothandel: bij nieuwe klanten met een goede kredietscore en zonder registraties geeft de binnendienst zelf een startlimiet vrij. Bij een middelmatige kredietscore beslist het hoofd financiën na een korte beoordeling. Bij een zwakke kredietscore of een actuele registratie wordt alleen tegen vooruitbetaling geleverd, tenzij de directie anders besluit. Zo is voor iedereen duidelijk wie waarover beslist, en blijft de tijd voor uitgebreide beoordelingen beschikbaar voor de klanten waar het risico het grootst is.
Evalueer de opzet eens per jaar. Kijk bij welke klanten het toch misging en welke uitkomst zij vooraf hadden. Zo ziet u of uw drempels goed zijn gekozen.
Combineer de kredietscore met een signaal dat direct binnenkomt als er iets verandert. Met de Bedrijfsmonitor krijgt u als deelnemer een melding zodra er bij een gevolgde klant een nieuwe registratie verschijnt. Dat is vaak eerder dan een periodieke herberekening het laat zien.
Een starter heeft per definitie weinig historie. Er is nog geen jaarrekening, geen betaalgeschiedenis en vaak maar één bestuurder. Een model kan daardoor weinig onderscheid maken, en de uitkomst valt vaak voorzichtig uit. Dat is geen oordeel over de ondernemer, maar een gevolg van gebrek aan gegevens.
Bent u leverancier van een jong bedrijf, kijk dan verder dan het cijfer:
Bent u zelf starter, dan kunt u leveranciers helpen door open te zijn over uw plannen en financiering, door in het begin kleinere orders snel te betalen en door tijdig een eerste jaarrekening te deponeren als u daartoe verplicht bent. Zo bouwt u een betaalgeschiedenis op waarmee uw kredietscore in de loop van de tijd kan verbeteren.
Let op bij een jonge onderneming die meteen grote orders plaatst bij veel leveranciers tegelijk. Dat patroon kan passen bij een snelle groei, maar ook bij partijen die afnemen zonder de bedoeling te betalen. De Fraudedatabank is bedoeld om zulke patronen zichtbaar te maken.
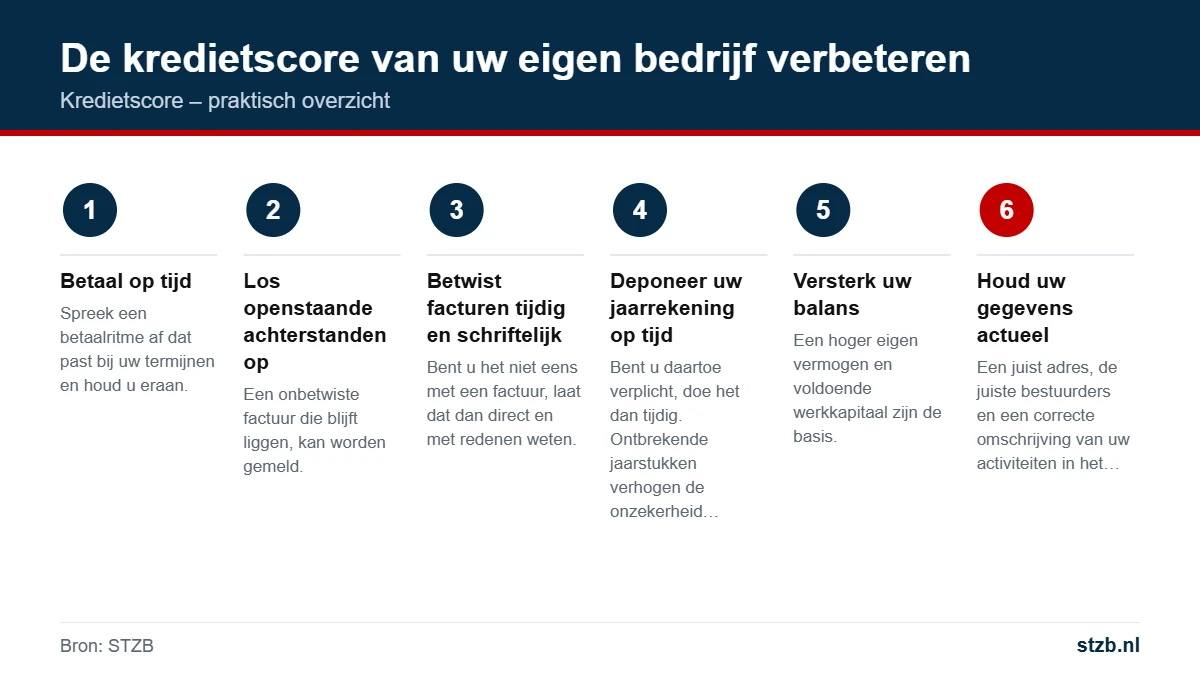
Ook uw onderneming wordt beoordeeld door leveranciers, banken, leasemaatschappijen en verzekeraars. Een zwakke uitkomst kan leiden tot kortere termijnen, lagere limieten of een verzoek om vooruitbetaling. Een onderneming kan zelf veel doen om er beter voor te staan:
Verwacht geen direct effect. Modellen werken met gegevens die soms pas na enige tijd worden bijgewerkt, zoals een nieuwe jaarrekening. Een verbetering van de kredietscore volgt daarom vaak met vertraging op een verbetering van de werkelijke situatie.
Een kredietscore is zo goed als de gegevens waarop hij rust. Ziet u dat er over uw bedrijf onjuiste informatie wordt gebruikt, dan kunt u daar iets aan doen:
Gaat het om persoonsgegevens, bijvoorbeeld van een eenmanszaak, dan heeft u op grond van de privacywetgeving ook rechten op inzage en correctie. Raadpleeg bij twijfel over uw rechten een jurist.
Verzekert u uw debiteurenrisico met een kredietverzekering, dan stelt de verzekeraar per debiteur een limiet vast. Ook die beoordeling rust op gegevens als betaalgedrag en financiële cijfers. Een klant met een zwakke uitkomst krijgt dan mogelijk een lage of geen dekking.
Dat heeft gevolgen voor uw eigen beleid. Levert u boven de verzekerde limiet, dan draagt u het meerdere zelf. Daarnaast geldt meestal een eigen risico en moet u zich houden aan de meldings- en incassoverplichtingen uit de polis. Stem uw interne limieten daarom af op de dekking, en houd de dekking actueel als de situatie van een klant verandert.
Omgekeerd: ziet u dat de dekking op een klant wordt verlaagd, behandel dat dan als een signaal. Ga na of er registraties zijn bijgekomen, en overweeg de voorwaarden voor die klant aan te passen.
Het meest robuuste beeld krijgt u door een kredietscore te combineren met actuele, geverifieerde informatie over betalingen en met uw eigen ervaring. Meer over die tweede bron leest u op de pagina over betalingservaringen. Wilt u een overzicht van alle controles die u kunt doen, kijk dan bij credit check.
Een samenvattend cijfer of risicoklasse dat aangeeft hoe groot de kans is dat een bedrijf zijn betalingsverplichtingen niet nakomt.
Onder meer op betaalgedrag, financiële gegevens, bedrijfsgegevens zoals rechtsvorm en bestaansduur, negatieve gebeurtenissen en recente wijzigingen.
Nee. Elke opsteller gebruikt een eigen model en een eigen indeling. Uitkomsten van verschillende opstellers zijn daarom niet direct vergelijkbaar.
Achterstanden zeggen direct iets over betalingsproblemen en spelen daarom in vrijwel elk model een belangrijke rol.
Betaal op tijd, los openstaande achterstanden op, deponeer uw jaarrekening tijdig, versterk uw balans en houd uw gegevens in het Handelsregister actueel.
Dat kost meestal tijd, omdat modellen werken met gegevens die pas na enige tijd worden bijgewerkt, zoals een nieuwe jaarrekening.
Ja. Na betaling of een regeling wordt de registratie in het register van STZB verwijderd.
Het is een goed begin. Combineer het cijfer met een controle op actuele achterstanden en uw eigen ervaring met de klant.
Combineer het cijfer met feiten
Als deelnemer van STZB ziet u geverifieerde, onbetwiste betalingsachterstanden van zakelijke klanten en ontvangt u een melding bij nieuwe registraties.
Een score is een voorspelling. Een geverifieerde registratie in het STZB-register is een feit over wat er nu openstaat.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur