
Een faillissementsaanvraag is een zwaar middel om een onbetaalde vordering te innen. Lees aan welke eisen u moet voldoen, hoe de procedure stap voor stap verloopt en wanneer een ander middel beter past.
Als schuldeiser kunt u het faillissement aanvragen van een zakelijke debiteur die zijn schulden niet meer betaalt. De rechtbank beoordeelt dan of de debiteur heeft opgehouden te betalen en of uw vordering bestaat. Wordt het faillissement uitgesproken, dan neemt een curator het beheer over het vermogen van de debiteur over en worden de schuldeisers uit de opbrengst betaald, voor zover die toereikend is.
Op deze pagina leest u aan welke drie eisen een aanvraag moet voldoen, hoe de procedure verloopt, wat er na de uitspraak gebeurt en welke risico’s eraan verbonden zijn. Ook zetten we de alternatieven op een rij, zoals beslag en een dagvaarding.
Inhoudsopgave
Volgens artikel 1 van de Faillissementswet wordt een schuldenaar die in de toestand verkeert dat hij heeft opgehouden te betalen, failliet verklaard op eigen aangifte of op verzoek van een of meer schuldeisers. Artikel 6 bepaalt dat de rechtbank het faillissement uitspreekt als dat summierlijk blijkt: kort en zonder uitgebreid bewijsonderzoek.
Faillissement aanvragen is geen gewone incassoprocedure. U vraagt de rechter niet om de debiteur te veroordelen tot betaling aan u, maar om het hele vermogen van de debiteur onder beheer van een curator te plaatsen ten behoeve van alle schuldeisers. Dat heeft gevolgen voor u en voor de andere schuldeisers.
In de praktijk overwegen schuldeisers om faillissement aan te vragen als:
Faillissement aanvragen kan ook bij een debiteur die een eenmanszaak of vof is. Dan wordt de ondernemer zelf, of worden de vennoten, persoonlijk failliet verklaard, met gevolgen voor hun privévermogen. Bij een bv of nv gaat het alleen om de rechtspersoon; de bestuurders blijven buiten het faillissement, tenzij zij persoonlijk aansprakelijk zijn.
| Eis | Wat houdt het in? |
|---|---|
| 1. Een opeisbare vordering | De vordering van de aanvrager is opeisbaar: de betaaltermijn is verstreken. Een vonnis is niet nodig, maar de vordering mag niet serieus betwist zijn. |
| 2. Meerdere schuldeisers | Er zijn ten minste twee schuldeisers. Naast uw eigen vordering is dus een steunvordering van een andere schuldeiser nodig. Die hoeft niet opeisbaar te zijn. |
| 3. Opgehouden te betalen | Uit de feiten blijkt dat de debiteur in het algemeen zijn schulden niet meer betaalt, en niet alleen uw factuur. |
De derde eis wordt in de praktijk vaak aangenomen als er een opeisbare vordering en een steunvordering zijn die beide onbetaald blijven. Toch beoordeelt de rechter de situatie als geheel. Een debiteur die aantoont dat hij zijn overige schulden wel betaalt en alleen met u een geschil heeft, wordt in de regel niet failliet verklaard.
Is de vordering betwist, bijvoorbeeld omdat de debiteur klaagt over de kwaliteit van de levering, dan is faillissement aanvragen meestal niet de juiste weg. De rechter beslist in deze procedure niet over het geschil zelf. Dan is een dagvaarding de aangewezen route.
Wie faillissement wil aanvragen, loopt in de praktijk vaak vast op de steunvordering. U weet dat uw klant niet betaalt, maar u weet niet wie zijn andere schuldeisers zijn. Mogelijke bronnen:
Via steunvordering zoeken brengt STZB deelnemers die een vordering op dezelfde debiteur hebben, met elkaar in contact. Is uw debiteur geregistreerd in de Achterstandendatabank, dan is dat een aanwijzing dat er meer schuldeisers zijn. STZB vraagt zelf geen faillissement aan en geeft geen juridisch advies; de aanvraag loopt via uw advocaat.
De andere schuldeiser hoeft niet mee te doen als aanvrager. Een schriftelijke verklaring dat hij een vordering heeft, met een kopie van de factuur, is in de regel voldoende als bewijs.
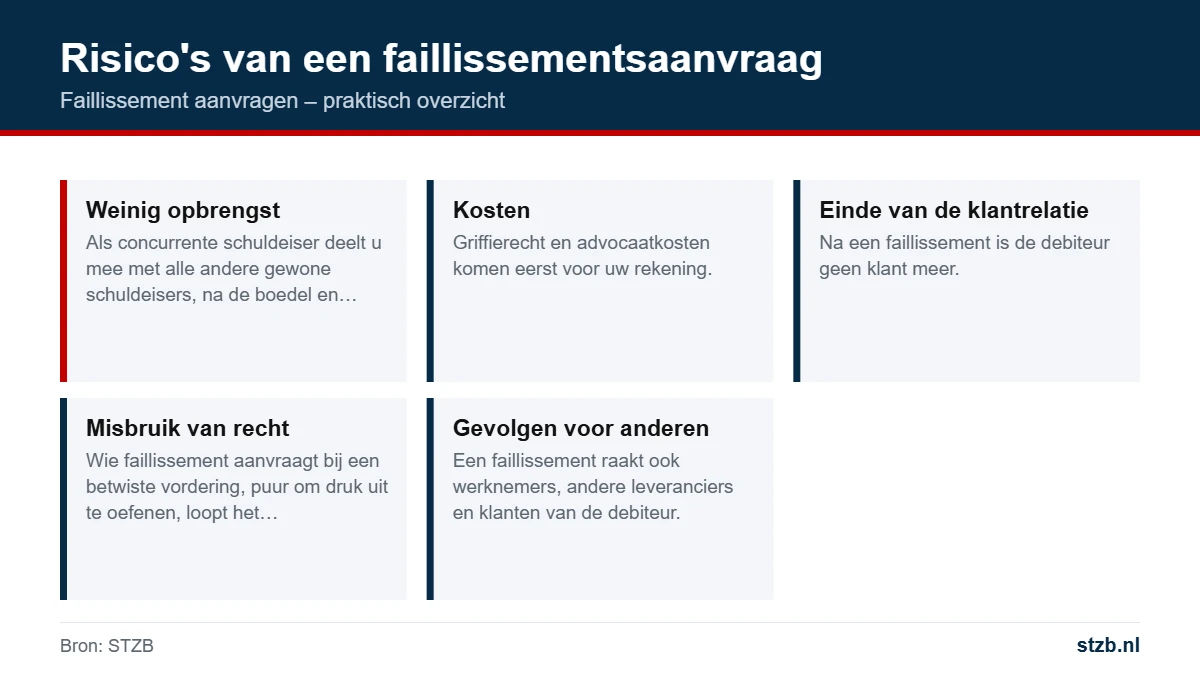
Voor de indiening betaalt de aanvrager griffierecht. De actuele bedragen vindt u op rechtspraak.nl. Daarnaast komen de kosten van uw advocaat voor uw rekening.
Het komt regelmatig voor dat de debiteur vóór of tijdens de zitting alsnog betaalt of een regeling voorstelt. U kunt de aanvraag dan intrekken. Zorg dat een regeling schriftelijk wordt vastgelegd en dat u de mogelijkheid houdt om opnieuw faillissement aan te vragen als de afspraken niet worden nagekomen.
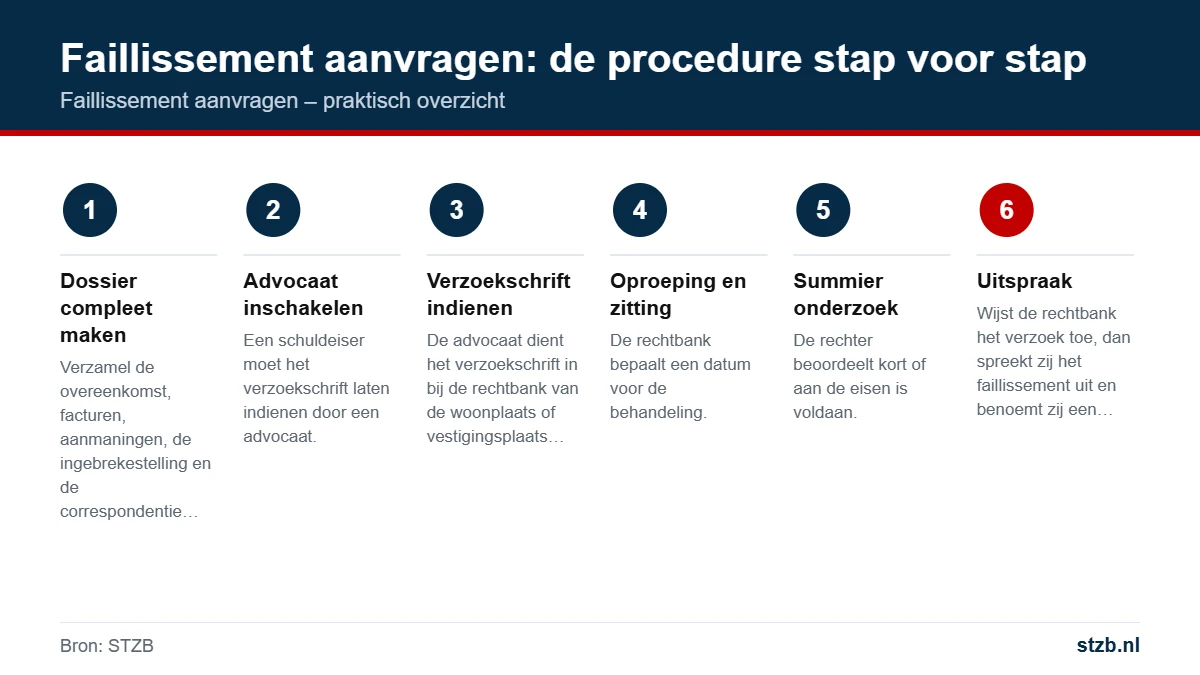
Met de uitspraak verliest de debiteur het beheer en de beschikking over zijn vermogen. De curator neemt dat over en de rechter-commissaris houdt toezicht. Het faillissement wordt openbaar gemaakt in het Centraal Insolventieregister.
Voor u als schuldeiser betekent dat:
Uit de opbrengst worden eerst de boedelschulden betaald, zoals het salaris van de curator. Daarna komen schuldeisers met voorrang, zoals de Belastingdienst, en pas daarna de gewone, concurrente schuldeisers. Gewone handelsvorderingen zijn meestal concurrent. In veel faillissementen blijft voor die groep weinig of niets over.
Een faillissement aanvragen kan druk zetten, maar heeft ook nadelen. Weeg die af voordat u de stap zet.
Laat u daarom vooraf adviseren door een advocaat die bekend is met insolventierecht.
Wie faillissement wil aanvragen als stok achter de deur, moet bereid zijn die stap ook echt te zetten. Een dreigement dat u niet uitvoert, verzwakt uw positie bij volgende onderhandelingen. Kondig de aanvraag daarom alleen aan als het dossier compleet is, de steunvordering rond is en u de kosten heeft afgewogen.
Voordat u overweegt een faillissement aanvragen te laten indienen, is het goed om uw doel helder te hebben. Wilt u betaald worden, of wilt u dat een onderneming die niet meer kan betalen stopt? Een paar vragen helpen bij de keuze:
Bespreek deze afweging met een advocaat. Die beoordeelt of faillissement aanvragen in uw situatie zinvol is.
Is het doel vooral om uw eigen vordering betaald te krijgen, dan zijn er vaak middelen die beter passen:
| Middel | Wanneer geschikt? | Let op |
|---|---|---|
| Betalingsregeling | Debiteur wil betalen, maar kan het niet in één keer | Schriftelijk vastleggen, met een vervalbeding |
| Dagvaarding | Vordering wordt betwist of u wilt een vonnis | Kost tijd; tot € 25.000 bij de kantonrechter |
| Conservatoir beslag | Risico dat vermogen verdwijnt vóór het vonnis | Verlof van de voorzieningenrechter nodig; daarna een bodemprocedure |
| Executoriaal beslag | Er is een vonnis en de debiteur betaalt niet | Uitgevoerd door een gerechtsdeurwaarder |
| Registratie van de achterstand | Onbetwiste, opeisbare vordering die niet wordt betaald | Debiteur krijgt vooraf bericht en een termijn om te betalen of bezwaar te maken |
Met een wanbetalermelding laat u een onbetwiste vordering registreren in de Achterstandendatabank. De debiteur ontvangt vooraf een vooraankondiging. Na betaling of een regeling wordt de registratie verwijderd. Voor veel debiteuren is dat een reden om alsnog contact op te nemen.
Lees ook wat u kunt doen in de fase vóór deze middelen op de pagina factuur niet betaald.
Een goed voorbereid dossier scheelt tijd en kosten als u een faillissement wilt aanvragen. Zorg dat u het volgende kunt aanleveren:
Ga ook na of uw vordering niet is verjaard; bij oude facturen is dat een punt van aandacht. Zie verjaring van een factuur.
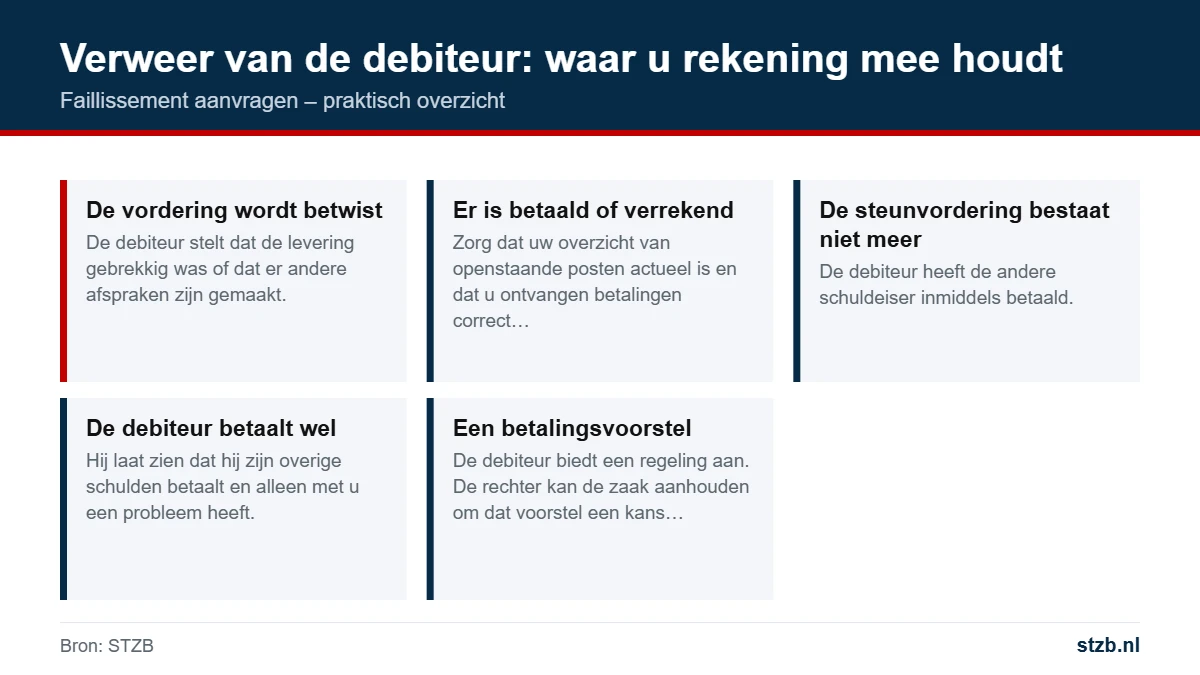
De debiteur krijgt de gelegenheid om op de zitting te reageren. Bereid u voor op de meest voorkomende vormen van verweer:
Uw advocaat bespreekt vooraf met u hoe u op deze punten reageert en welke ruimte u heeft om op de zitting een regeling te accepteren.
U kunt het verzoek alleen indienen of samen met andere schuldeisers. Een gezamenlijke aanvraag heeft een aantal voordelen:
Er zijn ook aandachtspunten. Spreek vooraf af wie de advocaat instrueert, hoe de kosten worden verdeeld en wat er gebeurt als de debiteur aan een van de aanvragers een betalingsvoorstel doet. Een schuldeiser die op eigen houtje een regeling treft, kan de positie van de anderen verzwakken.
Andere schuldeisers van dezelfde debiteur vinden is vaak de lastigste stap. Via steunvordering zoeken kunnen deelnemers van STZB contact met elkaar leggen. Of u vervolgens samen faillissement wilt aanvragen of alleen een verklaring over de steunvordering vraagt, bepaalt u zelf met de andere schuldeiser en uw advocaat.
Een faillissement betekent niet altijd het einde van uw mogelijkheden. Als het faillissement het gevolg is van kennelijk onbehoorlijk bestuur, kan de curator de bestuurders aansprakelijk stellen voor het tekort in de boedel. Een eventuele opbrengst komt ten goede aan alle schuldeisers.
Daarnaast kan een schuldeiser in bepaalde gevallen de bestuurder zelf aanspreken, bijvoorbeeld als die namens de vennootschap verplichtingen aanging terwijl hij wist of had moeten weten dat de vennootschap die niet zou nakomen. Meer hierover leest u bij bestuurdersaansprakelijkheid.
Lees de verslagen van de curator. Daarin staat vaak al of er aanwijzingen zijn voor onregelmatigheden en of de curator onderzoek doet. Meer over het verloop van faillissementen vindt u in de categorie faillissement.
Stel uzelf vóór de aanvraag de volgende vragen:
Is het antwoord op de eerste drie vragen ja, en weegt de verwachte opbrengst op tegen de kosten, dan kan faillissement aanvragen een zinvolle stap zijn. Twijfelt u, begin dan met een minder ingrijpend middel en houd faillissement aanvragen als volgende stap achter de hand. Leg in uw dossier vast welke stappen u al heeft gezet en waarom; dat helpt uw advocaat en laat de rechter zien dat u zorgvuldig te werk bent gegaan.
Voorkomen is beter dan genezen. Een kredietcheck vooraf en het volgen van klanten met de Bedrijfsmonitor helpen om te voorkomen dat u in deze situatie terechtkomt.
Ja, maar het verzoekschrift moet worden ingediend door een advocaat. Alleen een schuldenaar die zijn eigen faillissement aanvraagt, kan dat zonder advocaat.
Minimaal twee. Naast uw eigen opeisbare vordering is een steunvordering van een andere schuldeiser nodig.
Nee. Alleen de vordering van de aanvrager moet opeisbaar zijn. De steunvordering moet wel bestaan.
Nee. Een vonnis is niet vereist, maar de vordering mag niet serieus worden betwist.
Bij de rechtbank van de woonplaats of vestigingsplaats van de debiteur.
Dan kunt u de aanvraag intrekken. Leg een eventuele regeling schriftelijk vast.
Dat hangt af van de opbrengst en uw positie. Gewone handelsvorderingen zijn meestal concurrent en worden pas na de boedelschulden en preferente schuldeisers betaald.
STZB vraagt geen faillissement aan en geeft geen juridisch advies. Via steunvordering zoeken kunt u als deelnemer wel in contact komen met andere schuldeisers van dezelfde debiteur.
Op zoek naar een steunvordering?
Als deelnemer van STZB komt u in contact met andere schuldeisers van dezelfde debiteur en controleert u klanten vooraf op bekende achterstanden.
Zonder tweede schuldeiser geen faillissement. STZB brengt deelnemers met een vordering op dezelfde debiteur met elkaar in contact.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur