
Een kredietrapport over een zakelijke klant bundelt bedrijfsgegevens, cijfers en signalen op een paar pagina’s. Lees welke onderdelen u tegenkomt, hoe u ze in de juiste volgorde beoordeelt en waar de grenzen van zo’n document liggen.
Een kredietrapport is een overzicht van de gegevens die iets zeggen over de vraag of een bedrijf zijn rekeningen kan en zal betalen. Het brengt informatie uit verschillende bronnen samen: het Handelsregister, gedeponeerde jaarstukken, berichten over negatieve gebeurtenissen en, waar beschikbaar, gegevens over betaalgedrag.
Voor een ondernemer die op rekening levert, is een kredietrapport een startpunt voor een besluit. Het vertelt niet wat u moet doen, maar het helpt u de juiste vragen te stellen. Op deze pagina leest u uit welke onderdelen het meestal bestaat, hoe u het leest, welke beperkingen u moet kennen en hoe u het aanvult met actuele betalingsinformatie uit het register van STZB.
Inhoudsopgave
Een kredietrapport is geen oordeel maar een verzameling feiten, vaak aangevuld met een samenvattende score of advies. Een kredietrapport beantwoordt drie vragen: wie is deze onderneming, hoe staat zij er financieel voor, en zijn er signalen dat zij in het verleden niet of laat heeft betaald?
U gebruikt een kredietrapport vooral bij een nieuwe klant, bij een grote order of bij een verzoek om een hogere kredietlimiet. Kredietverstrekkers, leasemaatschappijen en leveranciers met grote orders gebruiken het ook bij periodieke herbeoordeling van bestaande relaties.
Belangrijk om te weten: de inhoud is zo goed als de bronnen. Gegevens uit het Handelsregister zijn doorgaans actueel. Jaarcijfers zijn dat vaak niet. Informatie over betaalgedrag hangt af van wie die heeft aangeleverd. Lees daarom elk onderdeel met de vraag: van wanneer is dit, en waar komt het vandaan?
De opbouw verschilt per opsteller, maar de meeste kredietrapporten bevatten de volgende onderdelen. De tabel laat zien wat u per onderdeel kunt verwachten en waar u op let.
| Onderdeel | Wat staat erin? | Waar let u op? |
|---|---|---|
| 1. Identificatie | Naam, KvK-nummer, vestigingsadres, rechtsvorm, inschrijfdatum | Komt dit overeen met de gegevens op offerte, order en factuur? |
| 2. Bestuur en eigendom | Bestuurders, gevolmachtigden, aandeelhouder of moedermaatschappij | Recente wisselingen en bestuurders met veel andere functies |
| 3. Activiteiten | SBI-code, omschrijving, aantal werkzame personen | Past de order bij wat het bedrijf doet en hoe groot het is? |
| 4. Financiële gegevens | Balans en eventueel resultatenrekening uit de laatste gedeponeerde jaarrekening | Boekjaar, eigen vermogen, kortlopende schulden |
| 5. Negatieve gebeurtenissen | Faillissement, surseance, schuldsanering, ontbinding | Ook bij gelieerde bedrijven en eerdere bedrijven van bestuurders |
| 6. Betaalgedrag | Informatie over hoe het bedrijf zijn rekeningen betaalt | Hoe actueel, en hoeveel bronnen liggen eraan ten grondslag? |
| 7. Samenvatting | Score, risico-indicatie of kredietadvies | Welke onderdelen wegen zwaar, en ontbreekt er informatie? |
De identificatiegegevens en het bestuur komen uit het Handelsregister. U kunt die zelf ook controleren bij de KvK. De financiële gegevens komen uit de jaarrekening die de onderneming heeft gedeponeerd, voor zover zij daartoe verplicht is.
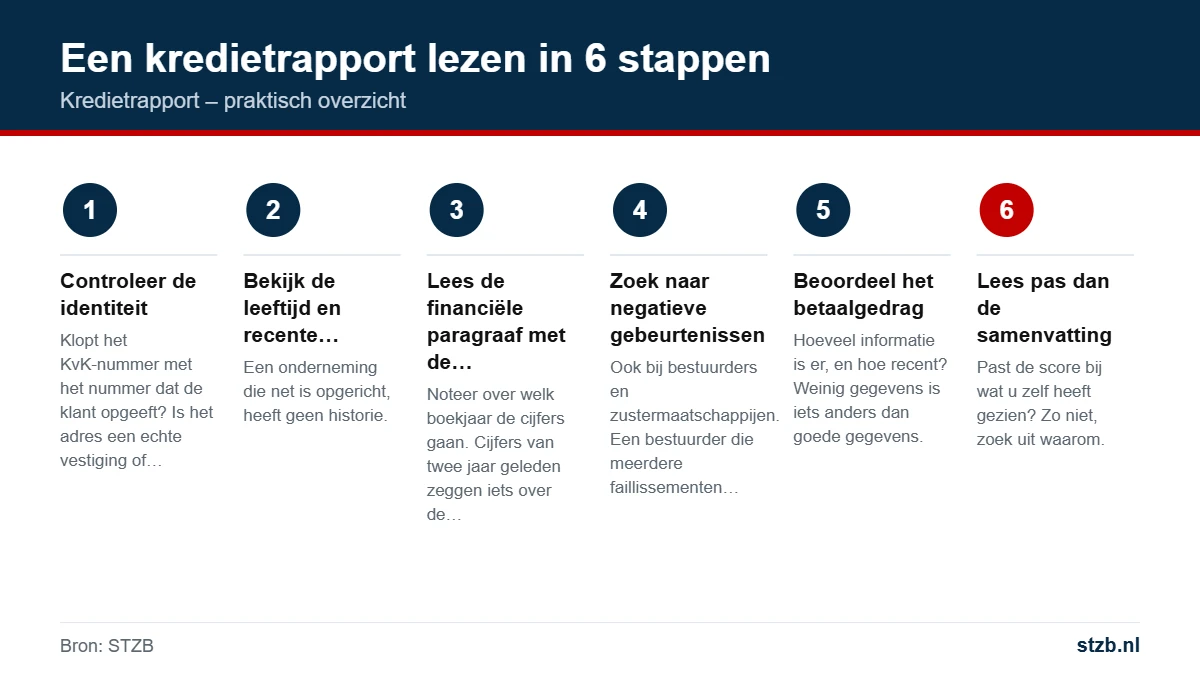
Begin niet bij de score. Wie eerst de samenvatting leest, kijkt daarna met gekleurde ogen naar de rest. Werk liever van feiten naar oordeel:
Noteer na het lezen in twee of drie zinnen uw eigen conclusie. Bijvoorbeeld: “Bestaat acht jaar, positief eigen vermogen in 2024, geen negatieve gebeurtenissen, weinig recente informatie over betaalgedrag.” Die notitie is bij een latere herbeoordeling waardevoller dan het rapport zelf.
Een fictief voorbeeld laat zien hoe u de cijfers uit een kredietrapport leest. Stel, u ontvangt een kredietrapport over een groothandel in bouwmaterialen, met een verzoek om € 25.000 krediet:
| Post (rekenvoorbeeld) | Boekjaar 2024 | Boekjaar 2023 |
|---|---|---|
| Eigen vermogen | € 180.000 | € 240.000 |
| Totaal vermogen | € 900.000 | € 850.000 |
| Vlottende activa | € 520.000 | € 510.000 |
| Kortlopende schulden | € 560.000 | € 470.000 |
Wat valt op? Het eigen vermogen is gedaald terwijl het totaal vermogen is gestegen. De kortlopende schulden zijn harder gegroeid dan de vlottende activa. In 2023 waren de vlottende activa groter dan de kortlopende schulden, in 2024 niet meer. Dat betekent dat het bedrijf voor zijn betalingen op korte termijn steeds meer afhankelijk is van nieuwe inkomsten of extra financiering.
Dat is geen reden om automatisch nee te zeggen. Het is wel een reden om te vragen hoe het er nu voor staat, om met een lagere startlimiet te werken of om een aanbetaling te vragen. Hoe u kerncijfers als solvabiliteit en liquiditeit stap voor stap berekent, leest u op de pagina over kredietwaardigheid van een bedrijf.
Een kredietrapport is een momentopname met bekende zwakke plekken. Wie die kent, voorkomt dat het kredietrapport meer gewicht krijgt dan het verdient.
Achterlopende cijfers. Een bv of nv deponeert de jaarrekening binnen acht dagen na vaststelling en uiterlijk twaalf maanden na afloop van het boekjaar (art. 2:394 BW). Cijfers over 2024 hoeven dus pas eind 2025 openbaar te zijn. In de praktijk kijkt u daardoor vaak naar een situatie van ruim een jaar geleden.
Beperkte jaarstukken. Micro- en kleine ondernemingen mogen een beperkte versie deponeren. Bij een micro-onderneming gaat het in hoofdzaak om een beperkte balans, zonder resultatenrekening. Eenmanszaken en vennootschappen onder firma deponeren geen jaarrekening. Bij een groot deel van het mkb is de financiële paragraaf dus dun of leeg.
Onvolledig betaalgedrag. Informatie over betalingen hangt af van wie die aanlevert. Een bedrijf kan zijn grote leveranciers netjes betalen en kleine leveranciers laten wachten. Wat ontbreekt, ziet u niet.
Score zonder context. Een samenvattende score maakt vergelijken makkelijk, maar verbergt hoe die tot stand komt. Meer daarover leest u op de pagina over de kredietscore van een bedrijf.
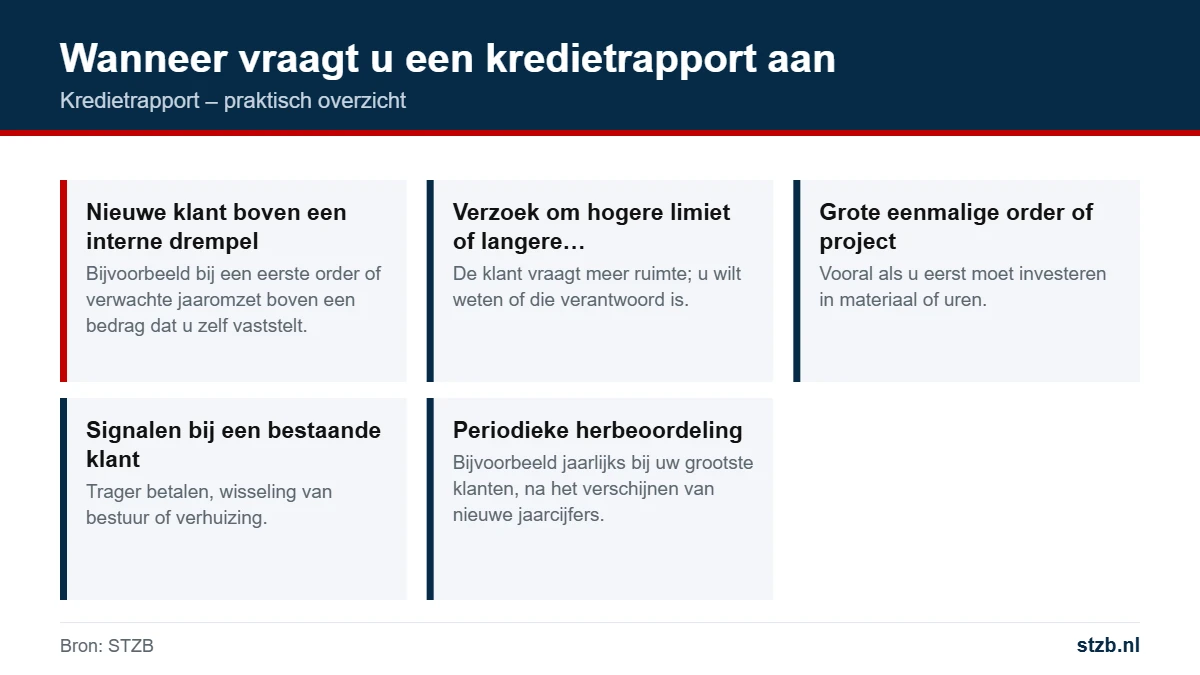
Niet elke klant vraagt om dezelfde inspanning. Een rapport kost tijd om goed te lezen, dus zet het in waar het risico dat rechtvaardigt. Een praktische indeling:
Een voorbeeld van een interne drempel: een installatiebedrijf besluit dat elke nieuwe klant met een verwachte omzet boven € 10.000 per jaar volledig wordt beoordeeld. Onder dat bedrag controleert de binnendienst alleen het KvK-nummer en bekende achterstanden. Tussen de twee bedragen ligt een grijs gebied waarin de verkoper zelf beslist, maar wel vastlegt waarom. Zo besteedt het bedrijf de meeste tijd aan de klanten waar het meeste geld op het spel staat.
Plan de aanvraag zo vroeg mogelijk in het verkooptraject. Wie pas na het tekenen van de opdracht gaat kijken, staat onder druk om ja te zeggen. Wie het vooraf doet, kan nog over betaaltermijnen en zekerheden onderhandelen.
Bij kleine orders van nieuwe klanten is een volledig rapport vaak niet nodig. Daar volstaat een snelle controle van de identiteit in het Handelsregister en een kredietcheck op bekende achterstanden. Een vaste drempel voorkomt dat de keuze per order opnieuw ter discussie staat.
De grootste zwakte van een kredietrapport is dat het terugkijkt. Jaarcijfers gaan over een afgesloten boekjaar. Wat u wilt weten, is of de klant vandaag zijn rekeningen betaalt. Daarvoor heeft u actuele betalingsinformatie nodig.
Die informatie biedt het register van STZB. In de Achterstandendatabank melden deelnemers onbetwiste, opeisbare vorderingen die niet zijn betaald. STZB verifieert elke melding en de debiteur krijgt vooraf bericht en een termijn om te betalen of bezwaar te maken. Na betaling of een regeling wordt de registratie verwijderd. Wat er staat, is dus actueel en geverifieerd.
Zo vullen de twee bronnen elkaar aan:
| Vraag | Rapport | STZB-register |
|---|---|---|
| Wie is de onderneming en wie bestuurt haar? | Ja | Nee |
| Hoe was de financiële positie bij het laatste boekjaar? | Ja, voor zover gedeponeerd | Nee |
| Staan er nu onbetaalde, onbetwiste vorderingen open? | Beperkt | Ja, voor zover gemeld door deelnemers |
| Heeft de onderneming lopende zakelijke kredieten? | Beperkt | Via de Kredietdatabank, voor deelnemende financiële instellingen |
Een goed kredietrapport met een actuele registratie van een betalingsachterstand vraagt om voorzichtigheid. Een zwak rapport zonder registraties kan aanleiding zijn voor een gesprek in plaats van een afwijzing. Meer over het belang van actuele informatie leest u op de pagina over betalingservaringen.
Een kredietrapport laat de situatie op één moment zien. Een klant die vandaag gezond is, kan over een halfjaar in de problemen zitten. Daarom is het verstandig om belangrijke klanten na de eerste beoordeling te blijven volgen.
Met de Bedrijfsmonitor krijgt u als deelnemer een melding als er bij een gevolgde klant een nieuwe registratie verschijnt. U hoeft dan niet zelf periodiek te controleren of er iets is veranderd. Krijgt u zo’n melding, dan is dat het moment om de kredietlimiet te herzien en eventueel een nieuw rapport op te vragen.
Spreek intern af wat er gebeurt bij een melding: wie bekijkt hem, binnen hoeveel dagen, en welke maatregelen zijn mogelijk. Denk aan het bevriezen van nieuwe orders, levering tegen vooruitbetaling of een gesprek met de klant.
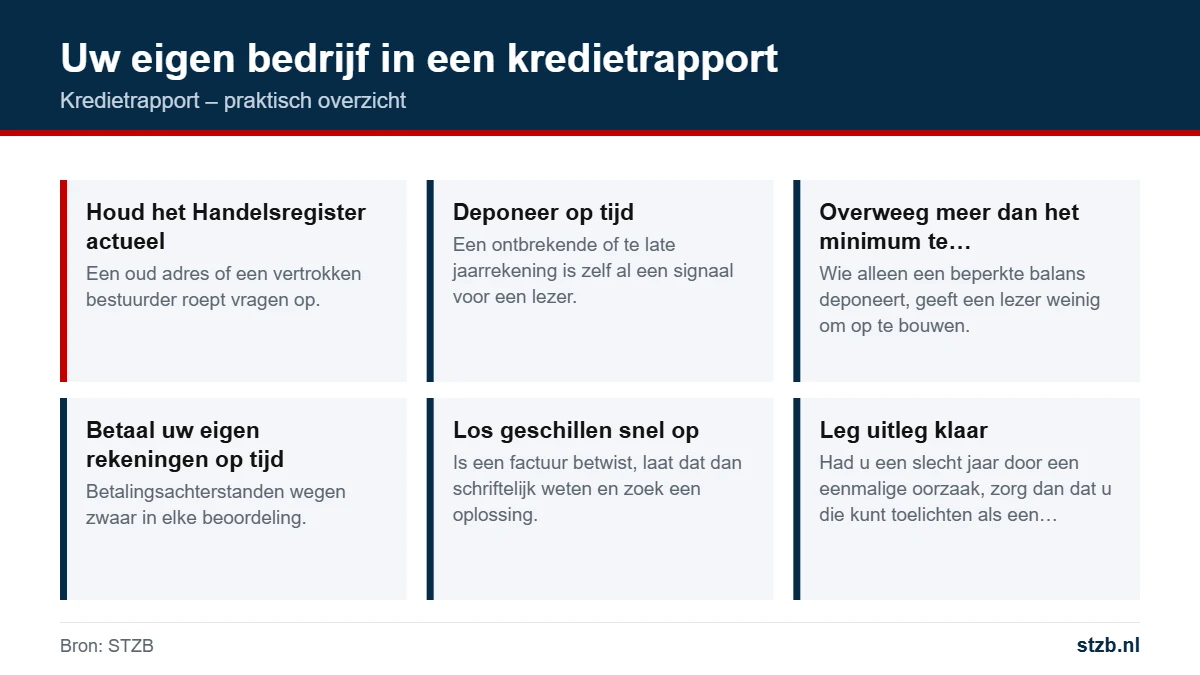
Andere bedrijven beoordelen u op dezelfde manier en vragen ook over uw onderneming een kredietrapport op. Leveranciers, banken en opdrachtgevers kijken naar uw gegevens voordat zij u krediet geven. Het loont om te weten wat zij zien.
Vraagt een opdrachtgever om bewijs dat u uw fiscale verplichtingen nakomt, dan kunt u bij de Belastingdienst een verklaring betalingsgedrag aanvragen. Dat gebeurt bijvoorbeeld bij aanbestedingen of in ketens.
Het lezen van een kredietrapport is pas nuttig als het tot een besluit leidt. Veel bedrijven leggen vooraf vast welke uitkomsten bij welke maatregel horen. Dat maakt de beslissing voorspelbaar en voorkomt dat de wens om een order binnen te halen de doorslag geeft.
| Beeld uit kredietrapport en register | Mogelijke maatregel |
|---|---|
| Volledige gegevens, gezonde cijfers, geen registraties | Levering op rekening binnen de normale limiet |
| Weinig gegevens (jong bedrijf of beperkte jaarstukken), geen registraties | Startlimiet, korte betaaltermijn, na enkele maanden evalueren |
| Dalend eigen vermogen of oplopende kortlopende schulden | Lagere limiet, aanbetaling of eigendomsvoorbehoud |
| Actuele registratie van een betalingsachterstand | Alleen tegen vooruitbetaling, of eerst in gesprek |
| Negatieve gebeurtenissen bij bestuurders of gelieerde bedrijven | Extra zekerheid, zoals een borgtocht van de bestuurder |
De tabel is een voorbeeld, geen norm. Stem de maatregelen af op uw marge, uw branche en de omvang van de order. Leg bij elk besluit vast op welk kredietrapport het is gebaseerd en van welke datum dat is.
Bewaar het rapport bij het klantdossier, maar beperk de toegang tot de medewerkers die het nodig hebben. Het kan gegevens over personen bevatten, zoals bestuurders. Ga daar zorgvuldig mee om en bewaar het niet langer dan nodig. Vraagt een verkoper om een uitzondering, laat die dan goedkeuren door iemand die niet zelf afhankelijk is van de order.
Bespreek een kritisch kredietrapport zo nodig met de klant zelf. Vraag naar recente cijfers, een tussentijdse balans of een toelichting op een daling. Een klant die open antwoord geeft, levert u vaak actuelere informatie dan elk document. Een klant die weigert, geeft u daarmee ook een signaal.
Gebruik deze checklist als u een kredietrapport over een klant beoordeelt:
Veelgemaakte fouten:
Wilt u een breder beeld van hoe u controleert of een bedrijf betrouwbaar is, lees dan ook bedrijf betrouwbaar checken.
Een overzicht van bedrijfsgegevens, financiële cijfers, negatieve gebeurtenissen en betaalgedrag, bedoeld om in te schatten of een bedrijf zijn rekeningen kan betalen.
Onder meer uit het Handelsregister van de KvK, gedeponeerde jaarrekeningen, openbare registers voor faillissementen en gegevens over betaalgedrag.
Bedrijfsgegevens zijn meestal actueel. Jaarcijfers lopen vaak ruim een jaar achter, omdat een jaarrekening tot twaalf maanden na het boekjaar mag worden gedeponeerd.
Eenmanszaken en vof deponeren geen jaarrekening. Micro- en kleine ondernemingen mogen een beperkte versie deponeren.
Bij nieuwe klanten boven een interne drempel, bij grote orders, bij een verzoek om meer krediet en bij signalen dat een bestaande klant slechter betaalt.
Het is een startpunt. Combineer het met actuele informatie over betalingsachterstanden en uw eigen ervaring met de klant.
Het register bevat geverifieerde, onbetwiste betalingsachterstanden die deelnemers hebben gemeld. Dat is actuele informatie die in jaarcijfers ontbreekt.
U kunt uw eigen gegevens in het Handelsregister controleren en zorgen dat uw jaarrekening op tijd en volledig is gedeponeerd.
Vul elk rapport aan met actuele betalingsinformatie
Als deelnemer van STZB controleert u klanten op geverifieerde betalingsachterstanden en ontvangt u een melding bij nieuwe registraties.
Jaarcijfers kijken terug. Het STZB-register laat zien welke onbetwiste vorderingen nu openstaan.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur