
Een klant die bestelt, levert laat krijgen en nooit betaalt. Bij één leverancier is dat een wanbetaler, bij tien leveranciers is het fraude. De Fraudedatabank van STZB brengt dat patroon in beeld en brengt gedupeerde ondernemers met elkaar in contact.
De fraudedatabank van STZB is een frauderegister voor het Nederlandse bedrijfsleven. Zij bevat debiteuren bij wie uit de gemelde betalingsachterstanden blijkt dat zij er een gewoonte van maken om goederen of diensten af te nemen zonder daarvoor te betalen. Waar één onbetaalde factuur nog een zakelijk geschil kan zijn, laat een reeks onbetaalde facturen bij verschillende leveranciers een ander beeld zien.
Fraude bezorgt het Nederlandse bedrijfsleven jaarlijks grote schade. Fraudeurs maken daarbij handig gebruik van het feit dat ondernemers onderling weinig informatie delen: iedere leverancier denkt dat hij de enige is. Een frauderegister doorbreekt dat. Op deze pagina leest u hoe de Fraudedatabank werkt, welke vormen van zakelijke fraude veel voorkomen en wat u zelf kunt doen om fraude te voorkomen.
Inhoudsopgave
Gezamenlijk stappen ondernemen
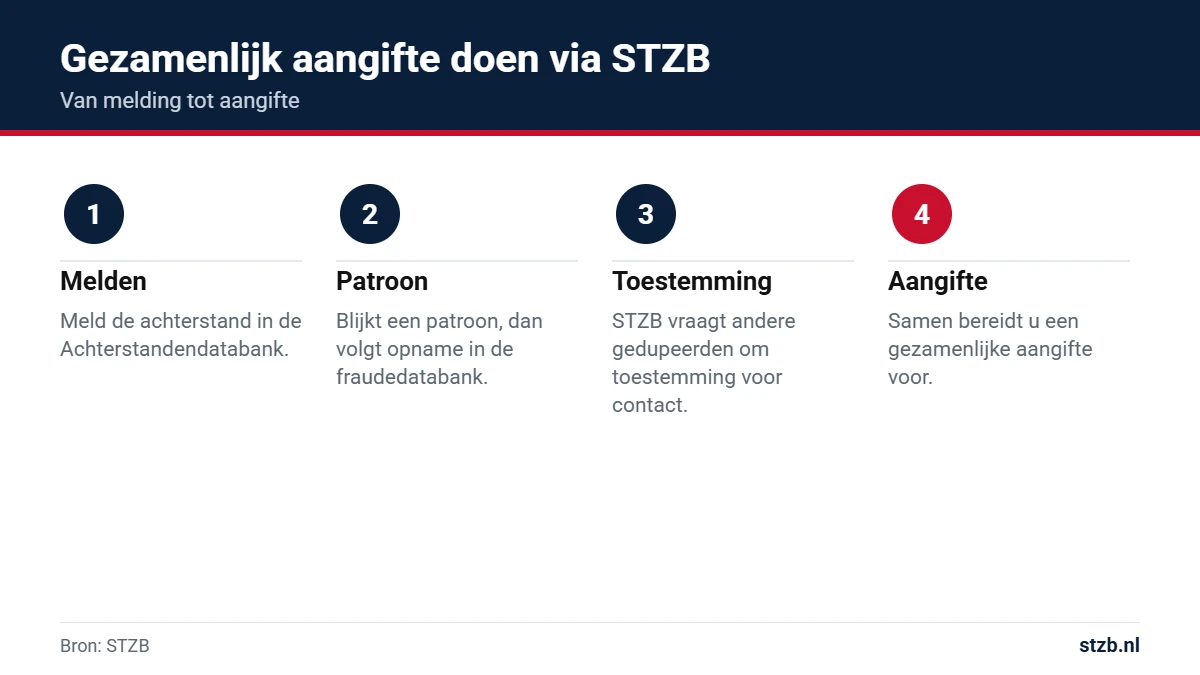
Uit de door de gezamenlijke deelnemers geregistreerde betalingsachterstanden kunnen conclusies getrokken worden over de aard daarvan. Hierdoor kan een bepaald beeld van de debiteur naar voren komen. Wanneer uit het beeld van een debiteur naar voren komt dat deze er een gewoonte van maakt om goederen af te nemen zonder daarvoor te betalen, wordt deze debiteur opgenomen in de Fraudedatabank en is het via het STZB mogelijk om met andere getroffen deelnemers in contact te komen en gezamenlijk te onderzoeken of er voldoende reden is om aangifte te doen.
Gegevensuitwisseling
STZB faciliteert gegevensuitwisseling Deelnemende organisaties worden indien zij dit wenselijk vinden middels het STZB met elkaar in contact gebracht in het geval van vermoedelijke fraude. Een deelnemende organisatie kan in zo’n geval een verzoek tot uitwisseling van contactgegevens bij het STZB doen. Het STZB vraagt dan om toestemming aan de overige betrokken deelnemers tot het uitwisselen van deze gegevens en vermeldt daarbij het doel van de gegevensuitwisseling: nagaan of gezamenlijk aangifte kan worden gedaan.
Justitie
De Achterstandendatabank van het STZB genereert inzicht in de actuele en geverifieerde betalingsachterstanden van bedrijven en organisaties. Hiermee wordt het eenvoudiger om organisaties die zich beroepsmatig bezighouden met het plegen van misbruik en fraude in kaart te brengen. Het STZB verifieert deze informatie en kan deze vervolgens onmiddellijk met de relevante overheidsdiensten delen. De informatie die de Achterstandendatabank van het STZB voortbrengt stelt daarmee de overheid in staat een effectiever beleid te voeren bij het bestrijden van zakelijke fraude en misbruik. Op deze manier wordt fraude en flessentrekkerij effectief aangepakt.
De STZB databank bestaat uit drie onderdelen. Ze vullen elkaar aan, maar hebben elk een eigen doel. Wie de verschillen kent, weet welke informatie hij waar vindt.
| Onderdeel | Wat staat erin? | Doel |
|---|---|---|
| Achterstandendatabank | Onbetwiste zakelijke betalingsachterstanden, gemeld door deelnemers en geverifieerd door STZB. | Inzicht in het betaalgedrag van een klant voordat u levert. |
| Fraudedatabank | Debiteuren bij wie uit de achterstanden een patroon blijkt van afnemen zonder te betalen. | Fraude herkennen en gedupeerden met elkaar in contact brengen. |
| Kredietdatabank | Zakelijke kredieten die deelnemende financiële instellingen registreren. | Overkreditering van zakelijke debiteuren tegengaan. |
De fraudedatabank bouwt dus voort op de Achterstandendatabank. Iedere melding van een betalingsachterstand draagt eraan bij dat patronen zichtbaar worden. Hoe meer ondernemers hun achterstanden melden, hoe beter het frauderegister werkt. Een losse achterstand zegt weinig, maar tien meldingen over dezelfde afnemer binnen korte tijd zeggen veel.
De fraudedatabank is er voor iedere organisatie die op rekening levert aan andere bedrijven. Denk aan groothandels, producenten, bouwbedrijven, transportbedrijven, zakelijke dienstverleners en leveranciers van elektronica of voedingsmiddelen. Juist sectoren met goederen die snel door te verkopen zijn, trekken fraudeurs aan.
Ook incassobureaus, kredietverstrekkers en overheidsorganisaties hebben belang bij een goed frauderegister. Zij zien vaak als eerste dat dezelfde debiteur bij meerdere partijen schulden heeft opgebouwd. Door deel te nemen aan STZB krijgt u toegang tot de databank en helpt u tegelijk andere ondernemers om fraude op tijd te herkennen. Lees meer over aanmelden als deelnemer.
Zakelijke fraude is misleiding met het doel om er financieel beter van te worden ten koste van een andere onderneming. Het verschil met een gewone wanbetaler zit in de opzet. Een wanbetaler wil vaak wel betalen, maar kan het niet, bijvoorbeeld door liquiditeitsproblemen. Een fraudeur is vanaf het begin niet van plan om te betalen. Hij bestelt, laat leveren en verdwijnt, of hij gebruikt een bedrijf als lege huls om schulden op te bouwen.
Voor een individuele leverancier is dat verschil van buitenaf lastig te zien. Een eerste bestelling ziet er normaal uit, de klant heeft een KvK-nummer en een nette website. Pas als de factuur onbetaald blijft en de klant onbereikbaar is, wordt duidelijk wat er aan de hand is. Daarom is het zo waardevol om ervaringen van andere ondernemers te kunnen zien. Een frauderegister laat zien of dezelfde partij ook bij anderen op dezelfde manier te werk is gegaan.
Het Wetboek van Strafrecht kent voor deze vorm van fraude een eigen bepaling: flessentrekkerij. Wie er een gewoonte van maakt om goederen te kopen zonder volledige betaling daarvan te verzekeren, met het oogmerk om zich of een ander die goederen toe te eigenen, maakt zich schuldig aan flessentrekkerij (artikel 326a Wetboek van Strafrecht). Het woord gewoonte is belangrijk: één keer niet betalen is meestal geen strafbaar feit, een patroon kan dat wel zijn. Precies dat patroon maakt de fraudedatabank zichtbaar.
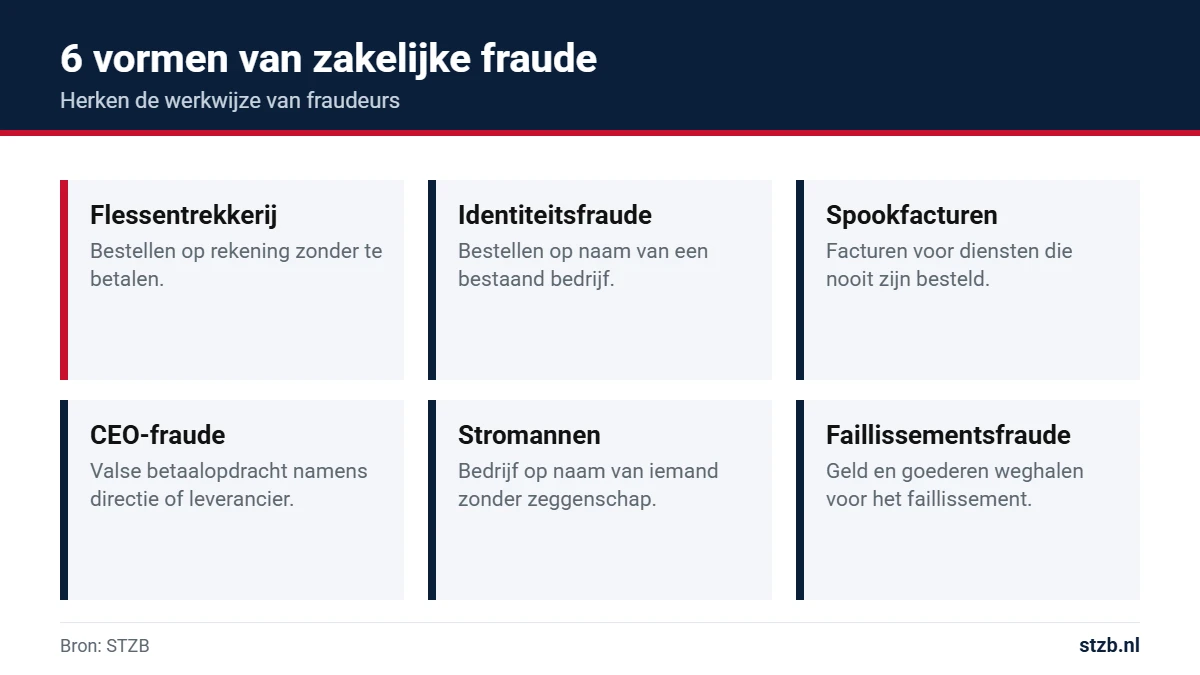
Fraudeurs passen hun werkwijze steeds aan. De volgende vormen komen in de praktijk veel voor. Herkent u een of meer signalen, wees dan extra voorzichtig.
De fraudedatabank richt zich vooral op de eerste en laatste vorm: debiteuren die bij meerdere deelnemers goederen afnemen zonder te betalen. Juist daar maakt het delen van informatie het grootste verschil.
Fraude begint vaak met een bestelling die net iets te mooi is om waar te zijn. Let op de volgende signalen, vooral bij nieuwe klanten:
Eén signaal hoeft niets te betekenen. Meerdere signalen tegelijk zijn wel een reden om een extra controle te doen voordat u levert. Raadpleeg dan de fraudedatabank en de Achterstandendatabank, en vraag bij twijfel een aanbetaling of vooruitbetaling.
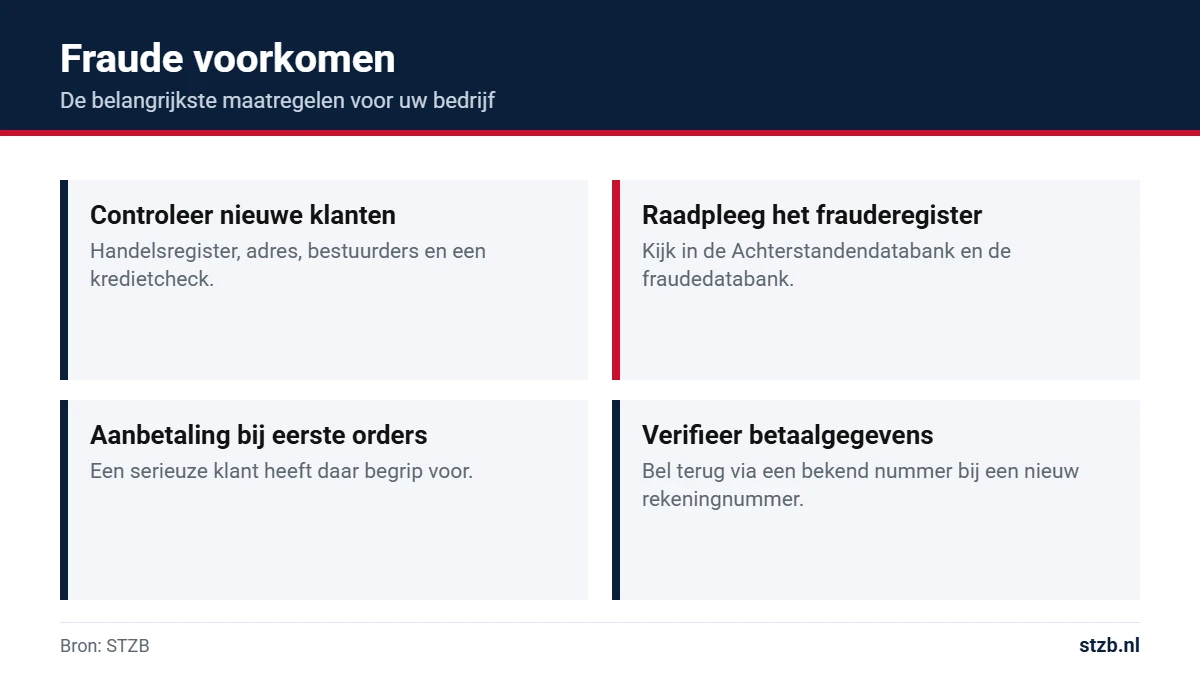
Een frauderegister helpt, maar de beste bescherming begint bij uw eigen werkwijze. Met deze maatregelen maakt u het fraudeurs een stuk lastiger.
Vermoedt u dat u slachtoffer bent van zakelijke fraude, handel dan snel. Hoe eerder u in actie komt, hoe groter de kans dat u schade beperkt en dat andere ondernemers worden gewaarschuwd.
Twijfelt u of het om fraude gaat of om een klant met betalingsproblemen? Behandel de zaak dan eerst als gewone betalingsachterstand en volg de normale incassostappen. Een aanmaning en ingebrekestelling zijn ook bij fraude nuttig, omdat ze laten zien dat u de klant de kans heeft gegeven om te betalen.
Een losse aangifte van één leverancier met één onbetaalde factuur krijgt bij de politie zelden voorrang. Begrijpelijk, want voor de buitenwereld lijkt het op een civiel geschil. Dat verandert als meerdere ondernemers met hetzelfde verhaal komen. Dan wordt zichtbaar dat er sprake is van een gewoonte, en dat is precies wat flessentrekkerij strafbaar maakt.
STZB helpt daarbij. Een deelnemende organisatie kan een verzoek doen tot uitwisseling van contactgegevens met andere getroffen deelnemers. STZB vraagt dan aan de andere betrokken deelnemers toestemming en vermeldt daarbij het doel: nagaan of gezamenlijk aangifte kan worden gedaan. Geen deelnemer krijgt dus zomaar de gegevens van een ander. Pas als iedereen instemt, worden de contactgegevens gedeeld.
Samen kunt u vervolgens uw dossiers vergelijken, één aanspreekpunt aanwijzen en een gezamenlijke aangifte voorbereiden. Dat vergroot de kans dat de zaak serieus wordt opgepakt en dat de fraudeur wordt gestopt voordat hij nog meer ondernemers benadeelt.
Een frauderegister bevat gevoelige informatie. Daarom gelden er strikte regels. Een registratie moet gebaseerd zijn op feiten: gemelde en geverifieerde betalingsachterstanden, niet op vermoedens of geruchten. Een debiteur moet ook de mogelijkheid hebben om bezwaar te maken als hij het niet eens is met een registratie. Lees daarover meer op de pagina oneens met registratie.
Gegevens over eenmanszaken en vennootschappen onder firma kunnen persoonsgegevens zijn. Voor de verwerking daarvan gelden de regels van de Algemene verordening gegevensbescherming (AVG). STZB verwerkt deze gegevens volgens de privacyverklaring en deelt contactgegevens van deelnemers alleen met hun toestemming.
Voor u als ondernemer betekent dit dat u zelf geen eigen zwarte lijst moet bijhouden of publiceren. Dat brengt juridische risico's met zich mee, zoals u leest op de pagina over aansprakelijkheid voor een zwarte lijst. Meld een achterstand liever bij een register dat volgens vaste regels werkt.
De Achterstandendatabank van STZB geeft inzicht in actuele en geverifieerde betalingsachterstanden van bedrijven en organisaties. Daarmee wordt het eenvoudiger om organisaties in kaart te brengen die zich beroepsmatig bezighouden met misbruik en fraude. STZB verifieert deze informatie en kan haar delen met de relevante overheidsdiensten.
Zo draagt het frauderegister bij aan een effectiever beleid bij het bestrijden van zakelijke fraude en misbruik. Voor ondernemers betekent dat: iedere melding helpt niet alleen uzelf, maar ook andere ondernemers en de aanpak van fraude in het algemeen. Lees meer over de samenwerking op de pagina justitie.
De fraudedatabank is een frauderegister van STZB met debiteuren bij wie uit gemelde betalingsachterstanden blijkt dat zij er een gewoonte van maken om af te nemen zonder te betalen.
Een frauderegister is een databank waarin gegevens over fraude of fraudepatronen worden vastgelegd, zodat ondernemers zich ertegen kunnen beschermen. De fraudedatabank van STZB is een frauderegister voor zakelijke fraude.
Als uit de door deelnemers gemelde en geverifieerde betalingsachterstanden een patroon blijkt van goederen of diensten afnemen zonder daarvoor te betalen.
Flessentrekkerij is het er een gewoonte van maken om goederen te kopen zonder de betaling te verzekeren, met het doel ze zich toe te eigenen. Het is strafbaar op grond van artikel 326a Wetboek van Strafrecht.
Ja. Als deelnemer kunt u een verzoek doen. STZB vraagt de andere betrokken deelnemers om toestemming en deelt pas daarna contactgegevens, met als doel na te gaan of gezamenlijk aangifte kan worden gedaan.
Een wanbetaler wil vaak wel betalen maar kan het niet. Een fraudeur is vanaf het begin niet van plan om te betalen. Het patroon bij meerdere leveranciers maakt dat verschil zichtbaar.
Controleer nieuwe klanten, doe een kredietcheck, raadpleeg de STZB databank, vraag een aanbetaling bij eerste orders, lever op het vestigingsadres en verifieer gewijzigde betaalgegevens altijd telefonisch.
Stop verdere leveringen, verzamel bewijs, meld de achterstand bij STZB, zoek contact met andere gedupeerden en doe aangifte bij de politie.
Bescherm uw bedrijf tegen fraude
Meld uw organisatie aan als deelnemer van STZB en raadpleeg de Achterstandendatabank en de fraudedatabank voordat u levert.
Meld de achterstand bij STZB. Blijkt er een patroon, dan brengen wij u na toestemming in contact met andere gedupeerden.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur