
De gedeponeerde jaarrekening geeft inzicht in de financiële positie van een zakelijke klant of leverancier. Lees hoe u de jaarrekening opvraagt, wat u erin vindt en hoe u de belangrijkste kerncijfers zelf uitrekent.
Een jaarrekening is het financiële verslag dat een onderneming na afloop van het boekjaar opstelt, met in elk geval een balans en meestal een winst-en-verliesrekening en een toelichting. Voor bv’s en nv’s is de jaarrekening openbaar: zij moeten die deponeren bij de KvK, waar u haar kunt opvragen. Daarmee is het een van de weinige bronnen waarin u zonder medewerking van de klant iets over zijn financiële positie kunt lezen.
Op deze pagina leest u hoe u een jaarrekening opvraagt, welke regels gelden voor deponeren, wat er per grootteklasse in staat en hoe u met een rekenvoorbeeld de belangrijkste kerncijfers berekent. U leest ook waar de beperkingen liggen en waarom het verstandig is de cijfers aan te vullen met actuele informatie over betaalgedrag.
Inhoudsopgave
Wie op rekening levert, verleent krediet. De vraag is dan niet alleen of de klant wil betalen, maar ook of hij het kan. De gedeponeerde cijfers helpen bij dat tweede deel: zij laat zien hoeveel eigen vermogen het bedrijf heeft, hoeveel schulden er op korte termijn betaald moeten worden en of er winst of verlies is gemaakt.
Dat is vooral nuttig bij:
Die cijfers zijn geen voorspelling. Ze beschrijven hoe het bedrijf er op de balansdatum voor stond. Gebruik ze dus als één bouwsteen in uw beoordeling, samen met bedrijfsgegevens en informatie over hoe het bedrijf in de praktijk betaalt.
Volgens Boek 2 van het Burgerlijk Wetboek (art. 2:394 BW) moeten onder meer bv’s en nv’s hun jaarrekening deponeren bij de KvK. Dat moet binnen 8 dagen na vaststelling door de aandeelhouders, en uiterlijk 12 maanden na afloop van het boekjaar.
| Rechtsvorm | Jaarrekening openbaar? |
|---|---|
| Bv en nv | Ja, deponeren bij de KvK is verplicht |
| Coöperatie en onderlinge waarborgmaatschappij | In de regel ja |
| Eenmanszaak, vof, maatschap, cv | Nee, in de regel geen openbare jaarrekening |
| Stichting en vereniging | Alleen in bepaalde gevallen, bijvoorbeeld boven een omzetgrens |
Voor een eenmanszaak of vof vindt u dus geen cijfers in het register. Daar staat tegenover dat de eigenaren of vennoten persoonlijk aansprakelijk zijn voor de schulden van het bedrijf. Wilt u bij zo’n klant toch cijfers zien, dan kunt u erom vragen als voorwaarde voor een hogere kredietruimte.
Heeft een bv geen jaarrekening gedeponeerd terwijl de termijn verstreken is, dan is dat op zichzelf een signaal. Bij een faillissement kan het niet nakomen van de deponeringsplicht bovendien een rol spelen bij de vraag of er sprake is van onbehoorlijk bestuur; lees daarover meer bij bestuurdersaansprakelijkheid.
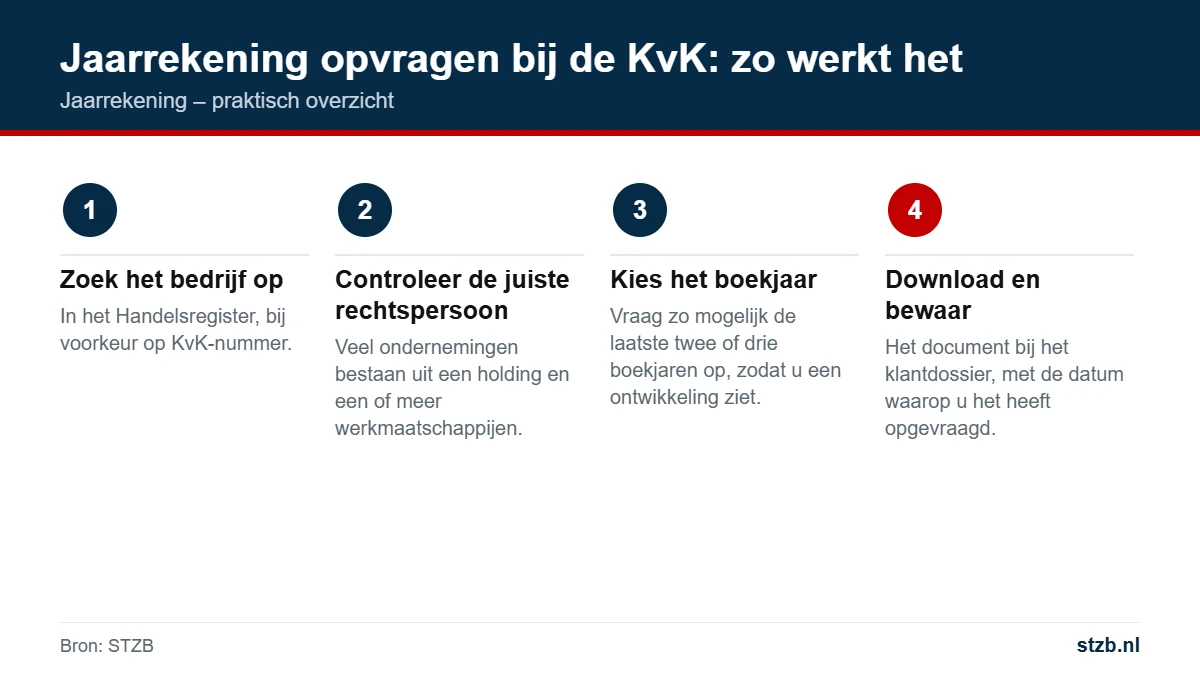
Gedeponeerde jaarstukken zijn bij de KvK op te vragen. In de praktijk gaat dat in een paar stappen:
Aan het opvragen van documenten bij de KvK zijn kosten verbonden; kijk op de site van de KvK voor de actuele tarieven. Let op dat u de jaarstukken opvraagt en niet alleen het uittreksel: het uittreksel bevat bedrijfsgegevens, geen cijfers.
Is er een geconsolideerde jaarrekening van een groep gedeponeerd, dan kan de werkmaatschappij zelf zijn vrijgesteld van eigen deponering. Check in dat geval of de moedermaatschappij aansprakelijkheid heeft aanvaard voor de schulden van de dochter. Dat staat in een afzonderlijke verklaring die ook bij de KvK is gedeponeerd.
Hoeveel informatie u in een gedeponeerde jaarrekening vindt, hangt af van de grootteklasse van het bedrijf. Het wetboek onderscheidt micro-, kleine, middelgrote en grote ondernemingen, op basis van criteria als balanstotaal, omzet en aantal werknemers. Hoe kleiner het bedrijf, hoe minder het hoeft te publiceren.
| Grootteklasse | Wat u meestal vindt |
|---|---|
| Micro | In hoofdzaak alleen een beperkte balans, met weinig toelichting |
| Klein | Een beperkte balans met enige toelichting; meestal geen winst-en-verliesrekening |
| Middelgroot | Balans, een beperkte winst-en-verliesrekening, toelichting en meestal een bestuursverslag |
| Groot | Volledige balans, winst-en-verliesrekening, toelichting, bestuursverslag en in de regel een controleverklaring |
Voor het grootste deel van het mkb krijgt u dus vooral een balans te zien. Dat is beperkt, maar niet waardeloos. Uit de balans haalt u het eigen vermogen, de vlottende activa en de kortlopende schulden, en daarmee kunt u de belangrijkste kerncijfers al berekenen. Wat u bij een klein bedrijf meestal mist, is de omzet en het resultaat van het jaar. De verandering in het eigen vermogen ten opzichte van het jaar ervoor geeft daar wel een indicatie van.
De balans is een momentopname op de balansdatum, vaak 31 december. Links staan de activa: wat het bedrijf bezit. Rechts staan de passiva: hoe dat bezit is gefinancierd. Beide kanten zijn altijd even groot; dat totaal heet het balanstotaal of totaal vermogen.
Let bij het lezen van de jaarrekening ook op posten die meer vragen oproepen dan ze beantwoorden. Een grote vordering op de aandeelhouder of een groepsmaatschappij bijvoorbeeld: die staat als bezit op de balans, maar het is de vraag of en wanneer die vordering wordt betaald. Ook een hoge post immateriële activa, zoals goodwill, kan het eigen vermogen gunstiger laten lijken dan het in een slechte situatie is.
Met een paar eenvoudige berekeningen haalt u de kern uit de cijfers. Gebruik deze kerncijfers vooral om bedrijven met elkaar te vergelijken en om de ontwikkeling over meerdere jaren te volgen.
| Kerncijfer | Berekening | Wat zegt het? |
|---|---|---|
| Solvabiliteit | Eigen vermogen / totaal vermogen | Hoeveel buffer er is om verliezen op te vangen |
| Current ratio | Vlottende activa / kortlopende schulden | Of de kortlopende schulden uit vlottende middelen betaald kunnen worden |
| Werkkapitaal | Vlottende activa − kortlopende schulden | Hoeveel ruimte er in euro’s is na betaling van kortlopende schulden |
| Resultaat | Winst of verlies na belasting | Of het bedrijf over het jaar geld heeft verdiend |
| Ontwikkeling eigen vermogen | Eigen vermogen dit jaar − vorig jaar | Indicatie van resultaat en uitkeringen als de winst-en-verliesrekening ontbreekt |
Er bestaat geen vaste grens waarboven een bedrijf gezond is. Voor solvabiliteit en current ratio geldt: hoe hoger, hoe meer buffer. Wat in de ene branche normaal is, kan in een andere branche zwak zijn. Een groothandel met veel voorraad heeft een ander balansbeeld dan een adviesbureau zonder voorraad. Vergelijk daarom vooral met het vorige boekjaar van hetzelfde bedrijf en met bedrijven in dezelfde sector.
Rekenvoorbeeld. Een nieuwe klant, een kleine bv in de installatiebranche, vraagt om een kredietruimte van € 25.000. U vraagt de stukken over de laatste twee boekjaren op. Het bedrijf is klein, dus u krijgt alleen een beperkte balans.
| Post | Vorig jaar | Laatste jaar |
|---|---|---|
| Vaste activa | € 90.000 | € 85.000 |
| Vlottende activa | € 210.000 | € 215.000 |
| Totaal vermogen | € 300.000 | € 300.000 |
| Eigen vermogen | € 75.000 | € 45.000 |
| Langlopende schulden | € 45.000 | € 40.000 |
| Kortlopende schulden | € 180.000 | € 215.000 |
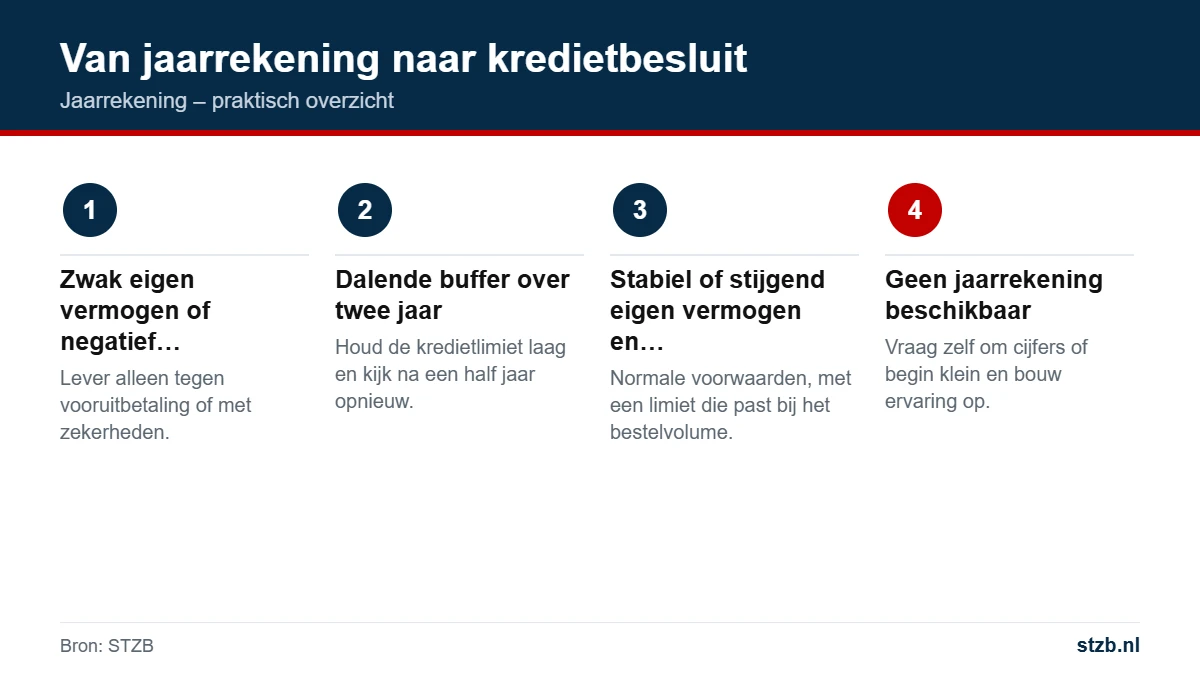
Conclusie: het bedrijf is niet in acute problemen, maar de buffer is in een jaar fors kleiner geworden en de kortlopende schulden zijn gestegen. Een kredietruimte van € 25.000 is fors ten opzichte van een eigen vermogen van € 45.000. Een verstandige keuze is een lagere startlimiet, een kortere betaaltermijn of extra zekerheid, zoals een aanbetaling of borgtocht van de bestuurder. Vraag de klant ook naar de actuele cijfers: deze balans kan al maanden oud zijn.
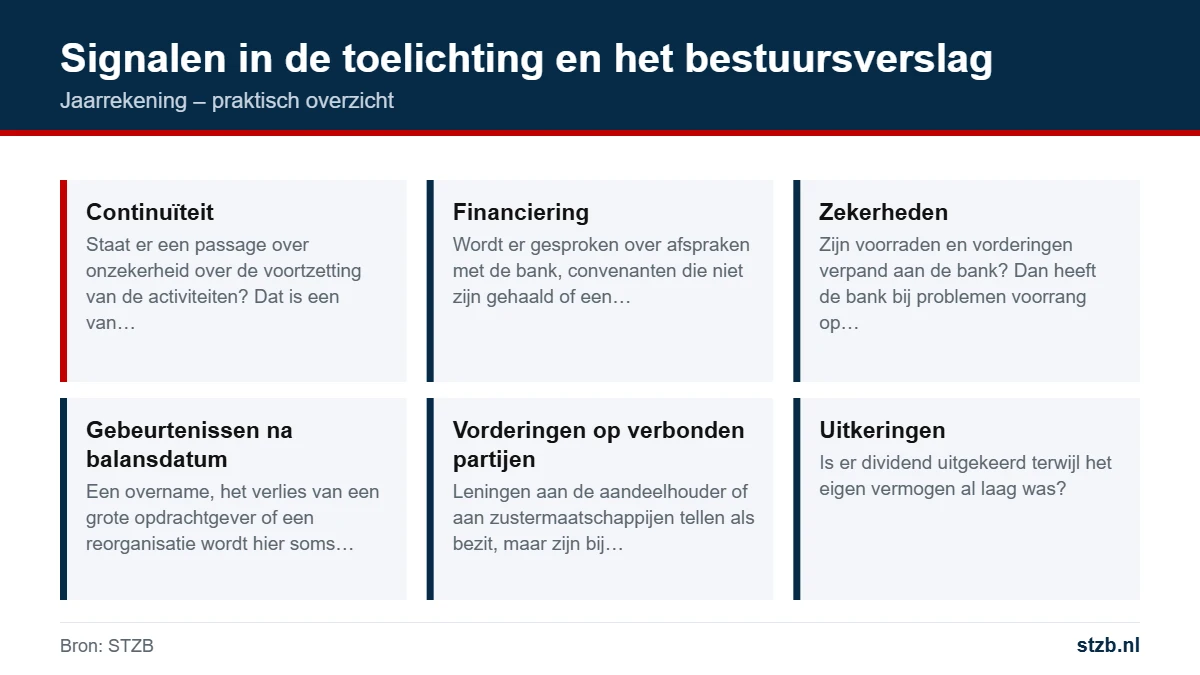
Naast de getallen zelf staan er in de toelichting en, bij grotere bedrijven, in het bestuursverslag vaak aanwijzingen die u bij een snelle blik mist. Neem de tekst daarom altijd even door, ook als de kerncijfers er redelijk uitzien.
Let ook op wat er niet staat. Ontbreekt een toelichting waar u die zou verwachten, of is de vaststellingsdatum ongewoon laat, vraag dan door. Een ondernemer die zijn zaken op orde heeft, kan meestal zonder moeite uitleggen hoe een opvallende post is ontstaan.
Twijfelt u over de betekenis van een post, schakel dan uw eigen accountant of financieel adviseur in. Voor een eerste beoordeling van een klant hoeft u geen expert te zijn, maar bij grote bedragen loont een tweede blik.
Gedeponeerde cijfers zijn nuttig, maar u moet weten wat ze niet vertellen.
Bovendien kan er sinds de balansdatum veel zijn gebeurd: het verlies van een grote klant, een conflict met de bank of juist een sterke groei. De gedeponeerde stukken zijn daarom vooral geschikt om de structurele positie te beoordelen, niet de situatie van vandaag.
Omdat de cijfers achterlopen, is het verstandig ze te combineren met informatie die wel actueel is. Daarvoor zijn betalingservaringen belangrijk: hoe betaalt het bedrijf nu aan zijn leveranciers?
Deelnemers van STZB kunnen met een kredietcheck nagaan of een klant geregistreerd staat in de Achterstandendatabank. Dat register bevat geverifieerde, onbetwiste en opeisbare betalingsachterstanden die door deelnemers zijn gemeld. Een registratie bij een bedrijf met een op papier redelijke balans is een duidelijk signaal dat de situatie sinds de balansdatum is veranderd.
Een overzicht waarin bedrijfsgegevens, cijfers en betaalgedrag samenkomen, heet een kredietrapport. Zie ook onze checklist om te controleren of een bedrijf betrouwbaar is.
De analyse van een jaarrekening heeft pas waarde als zij leidt tot een besluit. Leg vooraf vast hoe u de uitkomsten vertaalt naar voorwaarden. Een eenvoudige werkwijze:
Noteer in het klantdossier welke jaarrekening u heeft gebruikt, welke kerncijfers u heeft berekend en welk besluit daaruit volgde. Zodra er nieuwe cijfers zijn gedeponeerd, herhaalt u de berekening en ziet u direct of er iets is veranderd. Zo wordt de beoordeling onderdeel van uw debiteurenbeheer en niet een eenmalige actie.
Wilt u het risico op grote debiteuren verder beperken, dan kan een kredietverzekering een aanvulling zijn. Ook daar spelen de financiële gegevens van de debiteur vaak een rol bij het vaststellen van een limiet.
Zoek het bedrijf op KvK-nummer op in het Handelsregister en vraag de gedeponeerde jaarstukken op bij de KvK. Aan het opvragen zijn kosten verbonden.
Onder meer bv’s en nv’s moeten hun jaarrekening bij de KvK deponeren. Eenmanszaken, vof’s en maatschappen hoeven in de regel geen jaarrekening openbaar te maken.
Binnen 8 dagen na vaststelling en uiterlijk 12 maanden na afloop van het boekjaar (art. 2:394 BW). De cijfers kunnen bij publicatie dus al ruim een jaar oud zijn.
Micro- en kleine ondernemingen mogen een beperkte versie deponeren. Bij micro-ondernemingen is dat in hoofdzaak alleen een beperkte balans.
Deel het eigen vermogen door het totaal vermogen (balanstotaal). Hoe hoger de uitkomst, hoe meer buffer het bedrijf heeft om verliezen op te vangen.
De current ratio is vlottende activa gedeeld door kortlopende schulden. Het geeft aan of een bedrijf zijn kortlopende schulden uit vlottende middelen kan betalen.
Nee. De cijfers lopen achter en zeggen niets over het huidige betaalgedrag. Vul ze aan met actuele informatie, zoals een kredietcheck op geregistreerde betalingsachterstanden.
Als de termijn verstreken is, is dat een signaal om extra voorzichtig te zijn. Vraag de klant om de cijfers en overweeg vooruitbetaling of zekerheden.
Cijfers aanvullen met actueel betaalgedrag
Als deelnemer van STZB controleert u of een klant geverifieerde betalingsachterstanden heeft en krijgt u met de Bedrijfsmonitor een melding bij nieuwe registraties.
Een jaarrekening laat zien hoe een bedrijf ervoor stond. Het register van STZB laat zien of het nu achterstanden heeft.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur