
Leveren op rekening hoort bij de groothandel, maar elke levering is een krediet aan uw klant. Lees hoe u nieuwe klanten beoordeelt, kredietlimieten bepaalt, eigendomsvoorbehoud goed regelt en flessentrekkerij herkent voordat de vrachtwagen is vertrokken.
Groothandels zijn in de meeste ketens de partij die het krediet levert. De fabrikant wil vaak snel betaald worden, de afnemer wil op rekening kopen met een betaaltermijn van 30 dagen of langer. Daartussen staat de groothandel, met voorraad, smalle marges en honderden of duizenden debiteuren. Eén klant die niet betaalt, kost al snel de winst op tientallen goede orders.
Op deze pagina leest u welke betalingsrisico’s typisch zijn voor groothandels, hoe u nieuwe klanten en kredietlimieten aanpakt, welke rol eigendomsvoorbehoud speelt, hoe flessentrekkers te werk gaan en hoe de registers van STZB daarbij helpen.
Inhoudsopgave
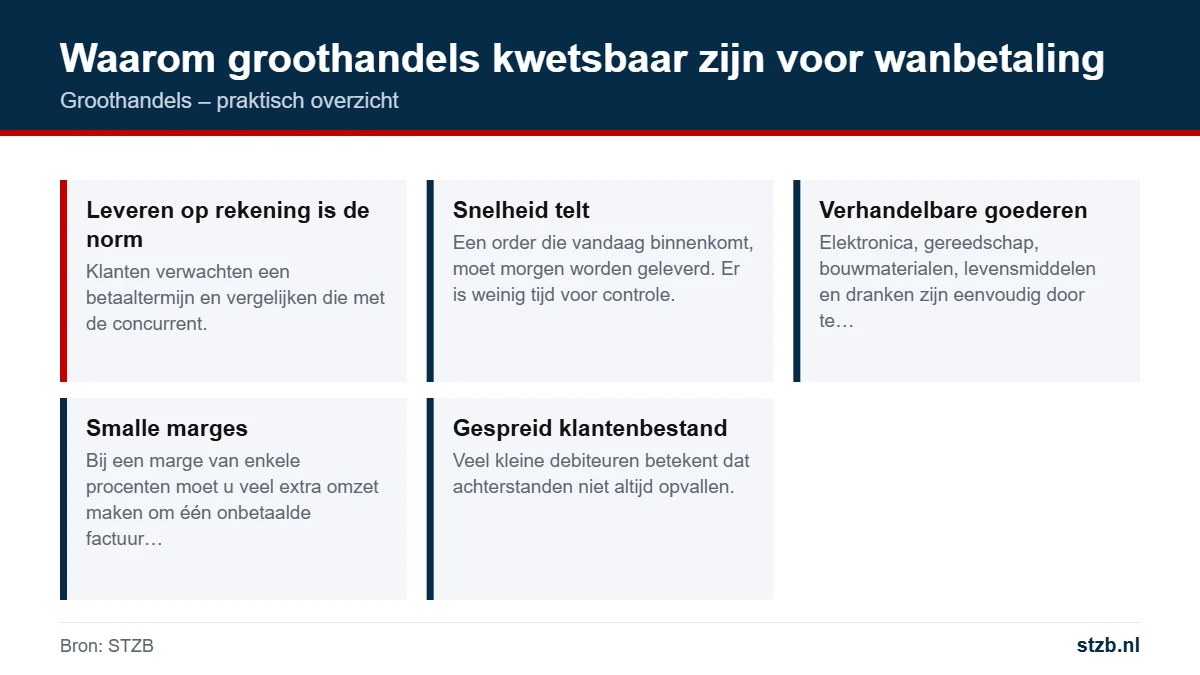
Een groothandel heeft meestal veel klanten met relatief kleine bedragen per order, maar die bedragen tellen snel op. Daarbij komen een paar kenmerken die het risico vergroten:
Rekenvoorbeeld: een groothandel met een brutomarge van 8% levert voor € 12.000 aan een klant die niet betaalt. Om de ingekochte waarde van ruim € 11.000 terug te verdienen, is circa € 140.000 aan extra omzet met dezelfde marge nodig. Daarom is voorkomen voor groothandels veel goedkoper dan incasseren.
De meeste verliezen ontstaan bij de eerste orders van nieuwe klanten. U kent hun betaalgedrag nog niet, en een fraudeur heeft er belang bij om juist bij de eerste levering zo veel mogelijk af te nemen. Een vaste acceptatieprocedure voor nieuwe zakelijke klanten:
Twijfelt u, vraag dan om vooruitbetaling, een aanbetaling of betaling bij afhalen voor de eerste order. Een bonafide klant begrijpt dat.
Veel groothandels werken met accountmanagers die beloond worden op omzet. Dat is begrijpelijk, maar het kan botsen met kredietbewaking. Leg daarom vast dat de acceptatie van nieuwe klanten en het verhogen van limieten bij de financiële afdeling ligt, niet bij verkoop. Zo voorkomt u dat een aantrekkelijke eerste order de controle overslaat.
Een kredietlimiet is het maximale bedrag dat een klant tegelijk bij u open mag hebben staan. Voor groothandels met veel klanten is een eenvoudig, consequent systeem beter dan een ingewikkelde berekening die niemand volgt. Een voorbeeld van een indeling:
| Categorie | Kenmerk | Voorbeeldlimiet | Voorwaarde |
|---|---|---|---|
| Nieuw | Minder dan drie betaalde orders | € 1.500 | Kredietcheck zonder registraties |
| Opbouw | Drie tot zes maanden op tijd betaald | € 5.000 | Geen vervallen posten ouder dan 14 dagen |
| Vast | Meer dan zes maanden goede historie | Op basis van gemiddelde maandafname | Monitoring actief |
| Verscherpt | Achterstand of nieuwe registratie | Bevroren of verlaagd | Levering pas na betaling |
De bedragen zijn een illustratie; stem ze af op uw branche en orderwaarde. Belangrijker dan de hoogte is dat uw orderinvoer de limiet echt controleert. Een limiet die verkoop met één klik kan overrulen, werkt in de praktijk niet. Spreek af wie een overschrijding mag goedkeuren en leg vast waarom.
Groothandels met seizoenspieken, zoals in tuinartikelen, bouwmaterialen of horecabenodigdheden, doen er goed aan limieten tijdelijk te verruimen in plaats van structureel. Na het seizoen hoort de limiet terug te gaan naar het normale niveau, tenzij de klant in de piek aantoonbaar op tijd heeft betaald.
Een flessentrekker koopt goederen met het doel ze niet te betalen. Groothandels zijn een geliefd doelwit omdat ze snel en op rekening leveren. Flessentrekkerij als gewoonte of beroep is strafbaar gesteld in artikel 326a van het Wetboek van Strafrecht. Het patroon is vaak hetzelfde:
Soms gebruikt de fraudeur de naam van een bestaand, gezond bedrijf, met een e-mailadres dat er bijna op lijkt. Controleer daarom altijd of het afleveradres en de contactgegevens echt bij die onderneming horen.
Flessentrekkers bestellen vaak bij meerdere groothandels tegelijk, juist om in korte tijd zo veel mogelijk goederen te verzamelen. Dat maakt het uitwisselen van informatie zo waardevol: wat de ene groothandel vandaag meemaakt, kan de andere morgen voorkomen.
Geen enkel signaal is op zichzelf bewijs van fraude, maar een combinatie verdient altijd een tweede blik:
Controleer bij deze signalen de Fraudedatabank. Daarin staan debiteuren met een patroon van afnemen zonder te betalen. Blijkt de afnemer daar al bekend, dan weet u genoeg. Bent u al gedupeerd, dan kan STZB u met toestemming van alle betrokkenen in contact brengen met andere gedupeerde groothandels en leveranciers, bijvoorbeeld voor een gezamenlijke aangifte.
Een groothandel in installatiematerialen krijgt op maandagochtend een e-mail van een nieuwe klant. Het bedrijf is vier maanden geleden ingeschreven, de website ziet er verzorgd uit en de eerste twee orders van rond de € 800 zijn binnen een week betaald. Nu volgt een order van € 23.000 aan warmtepompen en boilers, met het verzoek om nog dezelfde week te leveren op een adres in een andere provincie.
De binnendienst ziet drie signalen: een sprong in orderwaarde, goed verhandelbare artikelen en een afwijkend afleveradres. Bij navraag blijkt het afleveradres een verhuurde opslagruimte. De kredietcheck toont geen registraties, maar in de Fraudedatabank staat een onderneming met dezelfde bestuurder die eerder bij twee leveranciers grote orders niet betaalde.
De groothandel biedt aan te leveren tegen vooruitbetaling. De klant reageert niet meer. Dit is een vereenvoudigd voorbeeld ter illustratie. Het laat zien dat groothandels fraude vaak niet met één controle tegenhouden, maar met een combinatie van alertheid en registers.
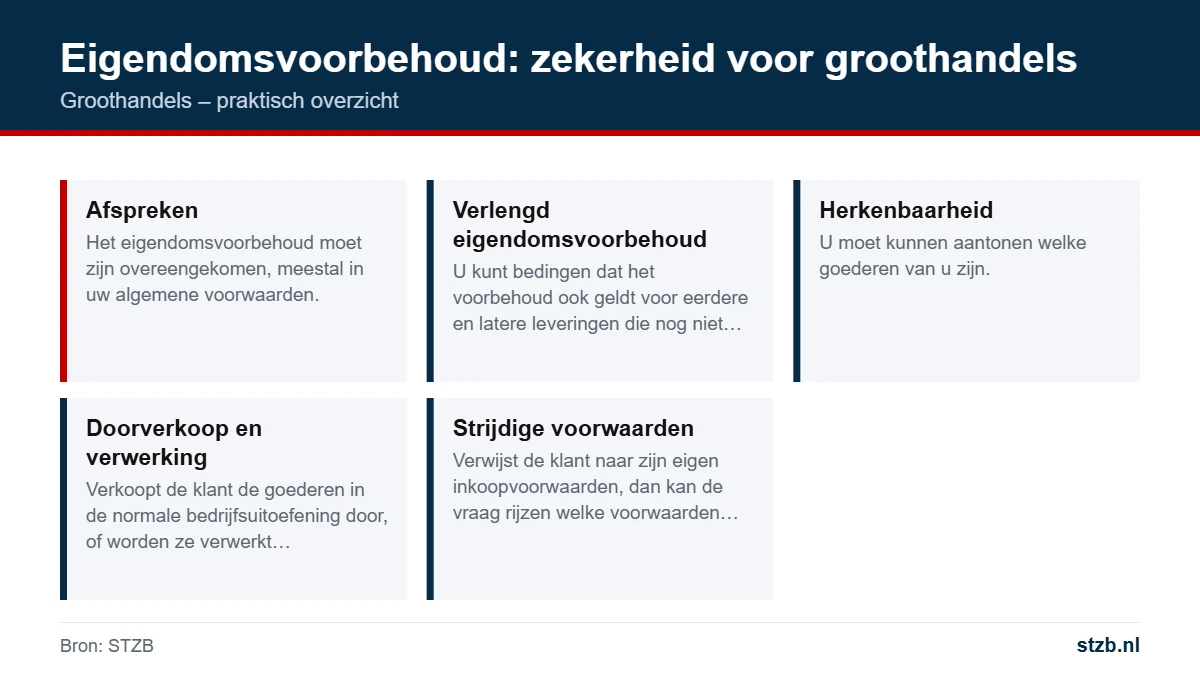
Met een eigendomsvoorbehoud (art. 3:92 Burgerlijk Wetboek Boek 3) blijft u eigenaar van de geleverde goederen tot de klant volledig heeft betaald. Betaalt de klant niet, dan kunt u de goederen in beginsel terugvorderen, ook bij een faillissement. Voor groothandels is dat een van de belangrijkste zekerheden. Een paar aandachtspunten:
Een voorbeeldbepaling: “Alle geleverde zaken blijven eigendom van [groothandel] totdat de afnemer alle vorderingen uit hoofde van deze en eerdere of latere leveringen volledig heeft voldaan, inclusief rente en kosten.” Laat de exacte tekst opstellen of controleren door een jurist.
Naast het eigendomsvoorbehoud kent de wet het recht van reclame (art. 7:39 BW). Daarmee kan een verkoper van zaken die niet zijn betaald de koop ontbinden en de zaken terugvorderen. Voor dit recht gelden korte wettelijke termijnen, gerekend vanaf de opeisbaarheid van de koopprijs en vanaf de levering. Wie het wil gebruiken, moet dus snel handelen.
Bij terugname in de praktijk:
Bij een faillissement kan de rechter-commissaris een afkoelingsperiode afkondigen, waardoor u tijdelijk niet zonder toestemming kunt terugnemen. Meld uw eigendom direct bij de curator. Actuele faillissementen vindt u in de categorie faillissementen.
Zonder afspraak geldt voor handelstransacties een betaaltermijn van 30 dagen na ontvangst van de factuur. U mag een langere termijn afspreken, in de regel maximaal 60 dagen. Levert u als mkb-groothandel aan een grote onderneming, dan mag die grote onderneming u maximaal 30 dagen laten wachten. Meer hierover leest u op de pagina wettelijke betalingstermijn.
Na de betaaltermijn loopt bij handelstransacties automatisch de wettelijke handelsrente, zonder dat een ingebrekestelling nodig is. Sinds 1 juli 2026 is die 10,4% per jaar; de actuele stand vindt u bij de Rijksoverheid. Voor incassokosten geldt de wettelijke staffel, tenzij u in uw voorwaarden iets anders heeft afgesproken; lees incassokosten zakelijk.
Voor groothandels werkt een vast ritme het best: herinnering direct na de vervaldatum, telefonisch contact na een week, orderstop zodra een factuur een bepaald aantal dagen over tijd is, en daarna een aanmaning. Een orderstop is vaak het sterkste drukmiddel: de klant heeft uw goederen nodig. Groothandels die de orderstop automatisch laten ingaan, voorkomen discussie aan de telefoon. Zie ook factuur niet betaald.
Ook een vaste klant kan in de problemen komen. Vaak merken groothandels dat pas als hun eigen facturen later worden betaald, terwijl andere leveranciers al eerder achterstanden zien. Met de Bedrijfsmonitor van STZB plaatst u uw klanten in een monitor en krijgt u een melding zodra er een nieuwe registratie over een van hen binnenkomt.
Een melding betekent niet automatisch dat u moet stoppen met leveren. Het is een reden om de limiet te bekijken, openstaande posten na te lopen en contact op te nemen. Groothandels met veel klanten kiezen er vaak voor om eerst de klanten met de hoogste openstaande saldi en de snelst groeiende afname te monitoren.
Let ook op klanten die plotseling meer bij u afnemen dan normaal. Dat kan goed nieuws zijn, maar het kan ook betekenen dat andere leveranciers al niet meer op rekening leveren. Groothandels die een stijgende afname combineren met een melding uit de monitor, hebben een duidelijk signaal om het gesprek aan te gaan voordat het saldo verder oploopt.
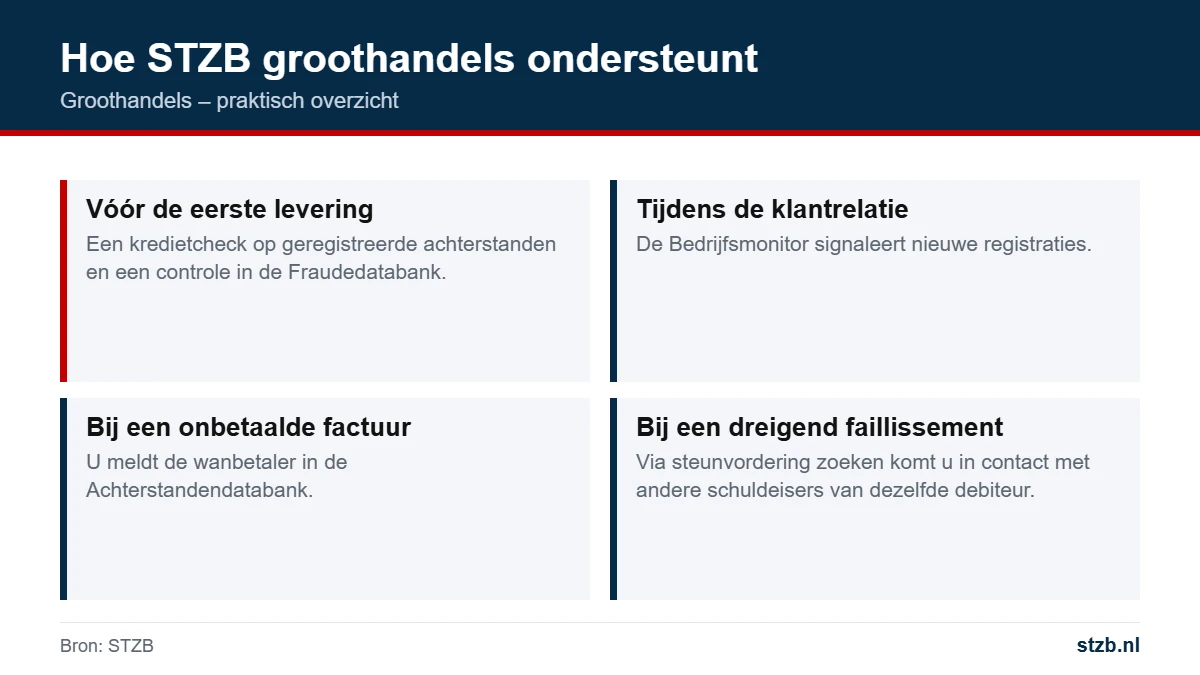
STZB beheert sinds 2015 een register van zakelijke betalingsachterstanden. Deelnemers zijn onder meer leveranciers, dienstverleners en kredietverstrekkers. Voor groothandels sluiten de diensten aan op de hele orderstroom:
Voor juridische vragen over uw voorwaarden, eigendomsvoorbehoud of terugname van goederen schakelt u een advocaat of bedrijfsjurist in. Groothandels die meer willen weten over deelname, kunnen een gesprek aanvragen.
Lees voor een bredere aanpak de pagina debiteurenbeheer.
Groothandels leveren snel en op rekening, vaak aan veel klanten met smalle marges. Goed verhandelbare goederen maken hen bovendien aantrekkelijk voor fraudeurs.
Het kopen van goederen met het doel ze niet te betalen. Wie daar een beroep of gewoonte van maakt, is strafbaar op grond van artikel 326a van het Wetboek van Strafrecht.
Begin laag, bijvoorbeeld op het niveau van één of twee gemiddelde orders, en verhoog de limiet pas na een periode van tijdige betaling en een schone kredietcheck.
Een afspraak dat u eigenaar blijft van de geleverde goederen tot de klant volledig heeft betaald (art. 3:92 BW). Bij niet-betaling kunt u de goederen in beginsel terugvorderen.
In beginsel wel, mits de goederen nog aanwezig en herkenbaar zijn. De rechter-commissaris kan wel een afkoelingsperiode afkondigen. Meld uw eigendom direct bij de curator.
Het recht van de verkoper om onbetaalde zaken terug te vorderen door een schriftelijke verklaring (art. 7:39 BW). Daarvoor gelden korte wettelijke termijnen.
Als deelnemer kunt u een onbetwiste, opeisbare vordering melden. De klant krijgt eerst een vooraankondiging met een termijn om te betalen of bezwaar te maken.
U controleert of een afnemer bekend is met een patroon van afnemen zonder te betalen, en kunt met toestemming in contact komen met andere gedupeerden.
Veiliger leveren op rekening?
Meld uw groothandel aan als deelnemer van STZB en controleer nieuwe klanten vóór de eerste levering.
Controleer nieuwe afnemers op achterstanden en fraude, en krijg een melding als een vaste klant ergens anders gaat achterlopen.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur