
Een kredietverzekering beschermt u tegen het risico dat zakelijke klanten hun facturen niet betalen. Lees hoe limieten per debiteur werken, welk deel u zelf draagt, welke verplichtingen u heeft en hoe u het combineert met eigen kredietbeleid.
Een kredietverzekering is een verzekering die het risico dekt dat uw zakelijke debiteuren hun facturen niet betalen, bijvoorbeeld door faillissement of langdurige wanbetaling. Betaalt een verzekerde klant niet, dan vergoedt de verzekeraar een deel van de vordering, binnen de limiet die voor die klant is afgesproken. U levert op rekening; de verzekeraar draagt een deel van het risico.
Op deze pagina leest u hoe een kredietverzekering in hoofdlijnen werkt, wat een limiet per debiteur betekent, hoe het eigen risico uitpakt in een rekenvoorbeeld en aan welke verplichtingen u zich als verzekerde moet houden. Ook leest u voor wie het geschikt is en welke alternatieven en aanvullingen er zijn, zoals eigen kredietbeleid, zekerheden en het register van STZB.
Inhoudsopgave
Elke levering op rekening is krediet aan uw klant. Zolang de factuur openstaat, loopt u het risico dat er niet wordt betaald. Met een kredietverzekering draagt u een deel van dat risico over aan een verzekeraar. U betaalt daarvoor premie; de verzekeraar keert uit als een verzekerde debiteur niet betaalt en aan de voorwaarden is voldaan.
Een kredietverzekering dekt meestal twee situaties:
Wat niet gedekt is, is even belangrijk. Een vordering waarover u een geschil heeft met de klant, bijvoorbeeld over de kwaliteit van de levering, valt doorgaans pas onder de dekking als het geschil in uw voordeel is beslist. Ook leveringen boven de limiet of aan klanten zonder limiet zijn in de regel niet gedekt. De precieze dekking verschilt per polis; lees de voorwaarden dus zorgvuldig.
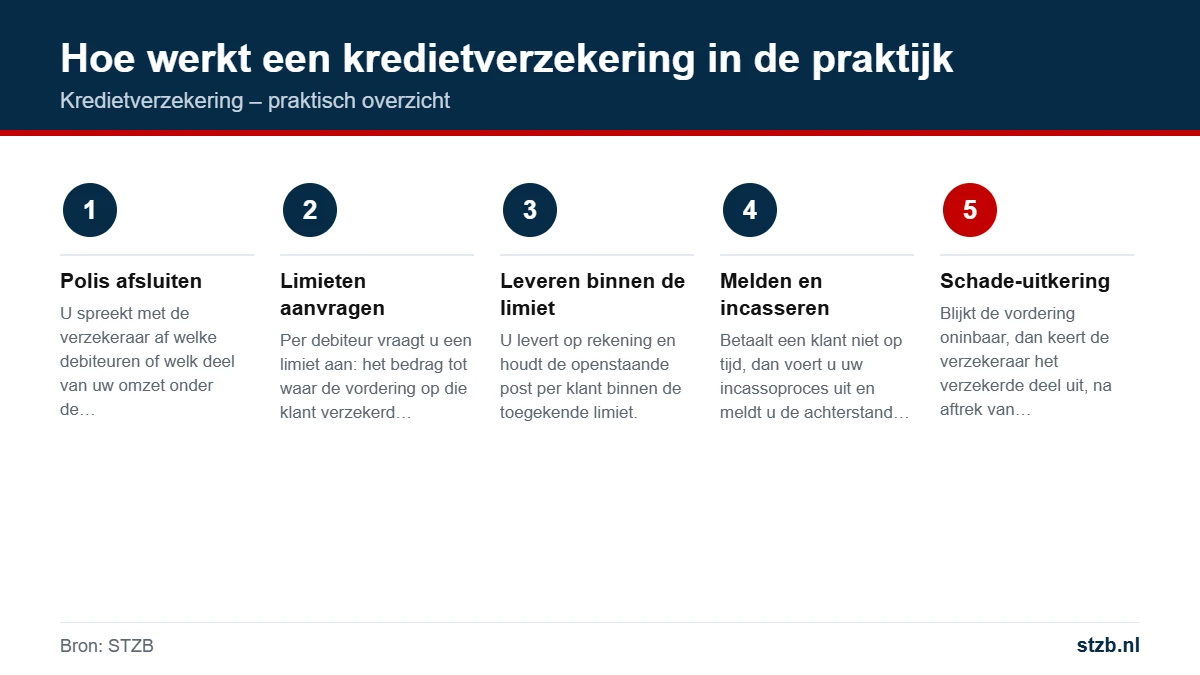
De werking van een kredietverzekering laat zich in een paar stappen samenvatten:
Een kredietverzekering is dus geen product dat u afsluit en vergeet. Het werkt alleen goed als het is ingebed in uw dagelijkse debiteurenbeheer: limieten aanvragen voordat u levert, openstaande posten bewaken en achterstanden op tijd melden.
Bij een kredietverzekering stelt de verzekeraar per debiteur een limiet vast. Die limiet is het maximale bedrag aan openstaande vorderingen op die klant dat onder de dekking valt. Levert u meer, dan is het deel boven de limiet voor uw eigen risico.
De verzekeraar beoordeelt daarvoor de debiteur, onder meer op basis van financiële gegevens, bedrijfsgegevens en betaalgedrag. Het kan gebeuren dat u een lagere limiet krijgt dan u heeft aangevraagd, of geen limiet. Dat is waardevolle informatie: de verzekeraar ziet bij deze klant blijkbaar meer risico dan u.
| Situatie | Gevolg voor de dekking |
|---|---|
| Openstaand bedrag binnen de limiet | Verzekerd, minus het eigen risico |
| Openstaand bedrag boven de limiet | Alleen het deel tot de limiet is verzekerd |
| Geen limiet aangevraagd of toegekend | In de regel niet verzekerd |
| Limiet verlaagd of ingetrokken | Nieuwe leveringen daarna vallen alleen onder de nieuwe limiet |
Een verzekeraar kan een limiet gedurende de looptijd verlagen of intrekken, bijvoorbeeld als de situatie van de debiteur verslechtert. Wat u al heeft geleverd, blijft dan in de regel gedekt binnen de oude limiet, maar voor nieuwe leveringen geldt de aangepaste limiet. Uw verkoopafdeling moet zo’n wijziging dus direct kennen. De verzekerde limiet is overigens iets anders dan uw eigen kredietlimiet; die twee kunnen verschillen.
Veel polissen kennen daarnaast een regeling voor kleinere bedragen, waarbij u zelf binnen bepaalde grenzen een limiet mag vaststellen zonder aanvraag bij de verzekeraar. Daaraan zijn meestal voorwaarden verbonden, zoals een eigen kredietcheck vooraf of positieve betalingservaring met de klant. Leg vast hoe u zo’n zelf vastgestelde limiet onderbouwt, zodat u bij een schade kunt laten zien dat u aan de voorwaarden van de polis heeft voldaan.
Een kredietverzekering vergoedt meestal niet de volledige vordering. Er geldt bijna altijd een eigen risico: een deel van elke schade dat u zelf draagt. Dat kan een percentage van de vordering zijn, een vast bedrag per schade of per jaar, of een combinatie. De gedachte erachter is dat u zelf belang blijft houden bij een zorgvuldig kredietbeleid.
Rekenvoorbeeld (verzonnen bedragen en percentage, alleen ter illustratie van de werking):
Het voorbeeld laat zien dat het verlies zonder verzekering € 50.000 zou zijn geweest. Het laat ook zien dat leveren boven de limiet duur kan uitpakken. Houd daarnaast rekening met een wachttermijn: de uitkering volgt pas als de vordering volgens de polis definitief oninbaar is of na afloop van een vastgestelde periode.
Een kredietverzekering vraagt discipline. De verzekeraar verwacht dat u zich houdt aan de meldings- en incassoverplichtingen uit de polis. Houdt u zich daar niet aan, dan kan de dekking voor een schade vervallen of lager uitvallen.
Leg deze verplichtingen vast in uw interne werkwijze. Wie meldt een achterstand bij de verzekeraar, wie controleert of een order binnen de limiet past en wie zet een klant op stop? Een praktische oplossing is om de verzekerde limiet per klant zichtbaar te maken in uw order- of CRM-systeem, met een automatische blokkade of waarschuwing zodra een order de limiet overschrijdt.
Plan daarnaast een vaste wekelijkse controle van de vervallen posten, zodat meldtermijnen niet afhangen van het geheugen van één medewerker. Als die taken niet duidelijk zijn belegd, is de kans groot dat een termijn wordt gemist juist op het moment dat u de kredietverzekering nodig heeft.
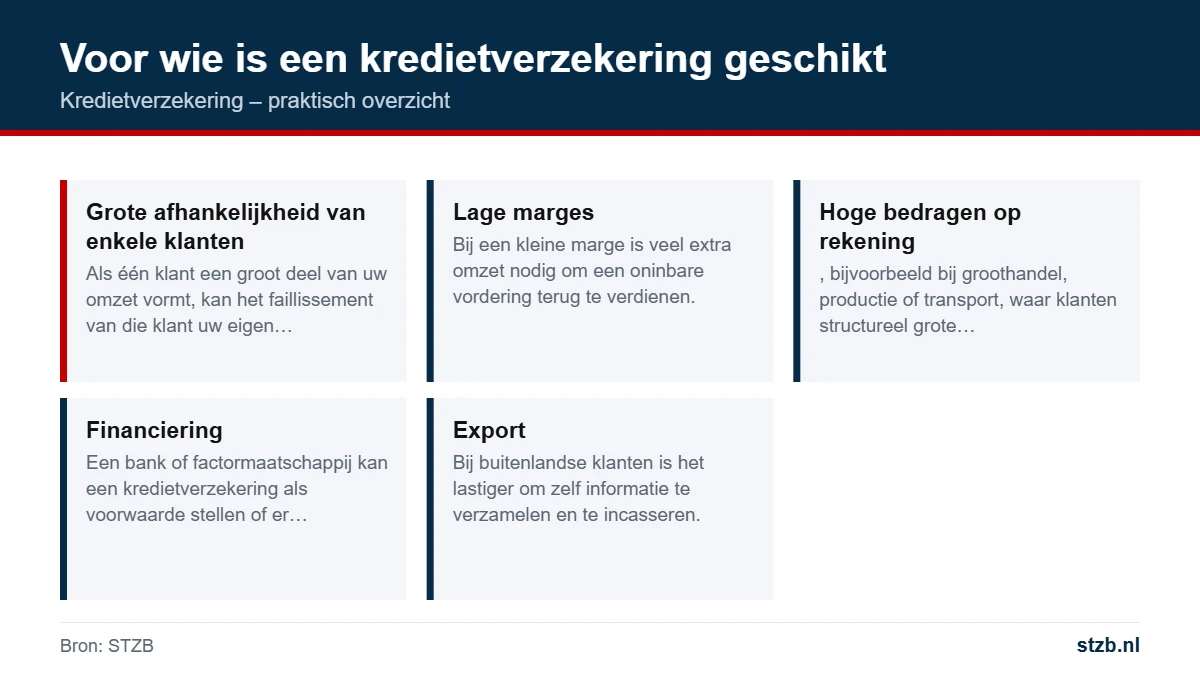
Of een kredietverzekering bij uw bedrijf past, hangt af van uw klantenportefeuille, uw marges en hoeveel verlies u zelf kunt dragen. Een paar situaties waarin het vaak overwogen wordt:
Minder voor de hand liggend is een kredietverzekering als u veel kleine klanten heeft met lage bedragen per factuur, of als u al grotendeels tegen vooruitbetaling werkt. Dan wegen de premie en het administratieve werk mogelijk niet op tegen het risico. Maak de afweging aan de hand van uw eigen cijfers: wat heeft u de afgelopen jaren afgeboekt, en wat zou één groot verlies betekenen?
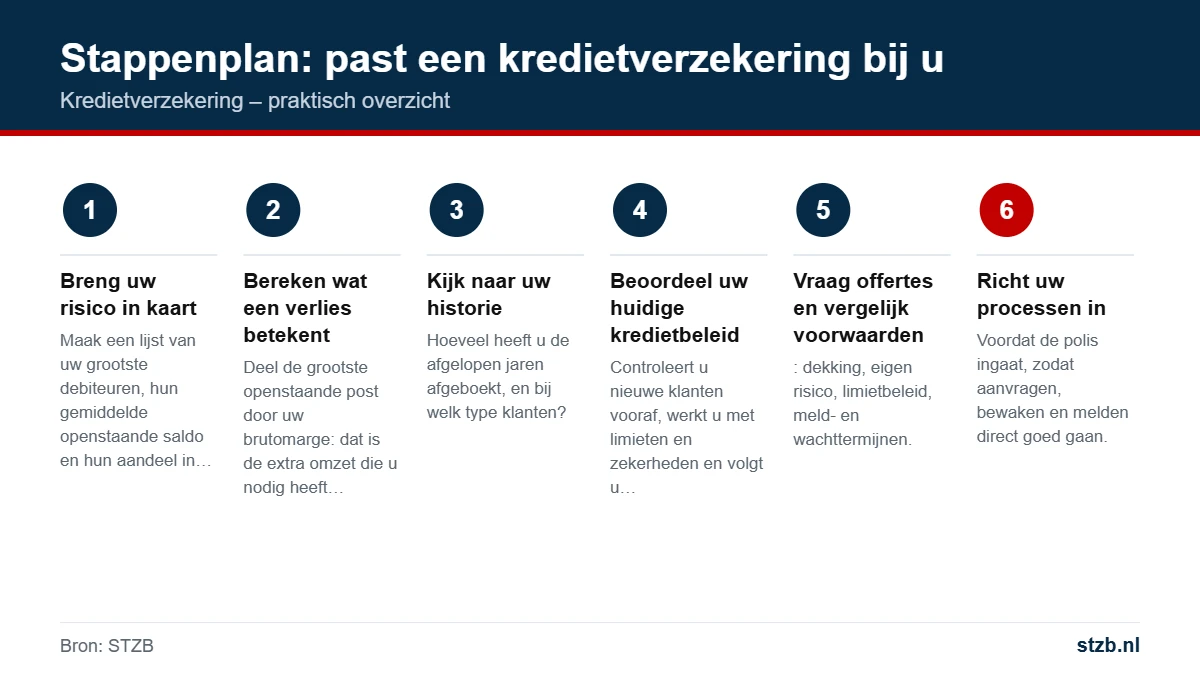
Bespreek de vraag ook met uw bank of financier en met uw accountant. Zij kennen uw financiële positie en kunnen inschatten hoeveel verlies uw bedrijf kan opvangen zonder in de problemen te komen. Soms is de conclusie dat een kredietverzekering alleen voor een deel van de portefeuille zinvol is, bijvoorbeeld voor exportklanten of voor de grootste afnemers.
| Voordelen | Aandachtspunten |
|---|---|
| Bescherming tegen grote, onverwachte verliezen | Premie, ook in jaren zonder schade |
| Een externe beoordeling van uw klanten via de limieten | Limieten kunnen lager uitvallen dan uw klant nodig heeft |
| Meer zekerheid voor financiers | Eigen risico en leveringen boven de limiet blijven voor u |
| Ruimte om met vertrouwen op rekening te leveren | Strikte meldings- en incassoverplichtingen |
| Signaal als de verzekeraar een limiet verlaagt | Bij een verlaagde limiet moet u snel uw verkoop bijsturen |
Een veelgehoorde valkuil is het idee dat de kredietverzekering het kredietbeleid overneemt. Dat is niet zo. U blijft zelf verantwoordelijk voor het tijdig factureren, bewaken, herinneren en melden. De verzekering vangt een deel van het verlies op als het ondanks uw inspanningen misgaat.
Vergelijk polissen daarom niet alleen op premie, maar vooral op de voorwaarden: welke situaties zijn gedekt, hoe hoog is het eigen risico, welke termijnen gelden voor melden en uitkeren, en hoe gaat de verzekeraar om met discretionaire limieten die u zelf mag vaststellen voor kleinere bedragen? Laat u bij twijfel adviseren door een onafhankelijke adviseur.
Een kredietverzekering is één manier om debiteurenrisico te beperken. Er zijn andere instrumenten, die u in plaats van of naast een verzekering kunt gebruiken.
Welke combinatie het beste werkt, hangt af van uw branche en klanten. Een bedrijf met veel kleine klanten kan vaak volstaan met goed eigen kredietbeleid en eigendomsvoorbehoud. Een bedrijf met enkele zeer grote afnemers heeft eerder baat bij een verzekering of zekerheden per klant.
Een verzekeraar baseert limieten op de informatie die hij heeft. Uw eigen beoordeling wordt sterker als u ook zelf actuele informatie over het betaalgedrag van klanten heeft. Daar kan het register van STZB helpen, met of zonder kredietverzekering.
Lees ook hoe u een kredietrapport leest en hoe u de jaarrekening opvraagt om de financiële positie van een klant zelf te beoordelen.
Of u nu wel of geen kredietverzekering afsluit: de basis blijft hetzelfde. Ken uw klanten, stel grenzen aan wat er open mag staan en grijp in zodra een klant te laat betaalt. Verifieer in geval van twijfel de belangrijkste gegevens met onze checklist om te bepalen of een bedrijf betrouwbaar is. Algemene informatie over het voorkomen van wanbetaling vindt u ook bij de KvK.
Een verzekering die het risico dekt dat zakelijke debiteuren hun facturen niet betalen, bijvoorbeeld door faillissement of langdurige wanbetaling. De verzekeraar vergoedt een deel van de vordering binnen de limiet per debiteur.
Het maximale bedrag aan openstaande vorderingen op een klant dat onder de dekking valt. De verzekeraar stelt die limiet per debiteur vast en kan haar tussentijds verlagen of intrekken.
Meestal niet. Er geldt een eigen risico en het deel boven de limiet is voor uw rekening. De precieze regels staan in de polis.
U vraagt tijdig limieten aan, levert binnen de limiet, houdt u aan de afgesproken betaaltermijnen, meldt achterstanden op tijd en voert zelf het incassoproces uit. Bij het niet nakomen kan de dekking vervallen.
Een betwiste vordering valt doorgaans pas onder de dekking als het geschil in uw voordeel is beslist. Controleer de voorwaarden van uw polis.
Vooral voor bedrijven met hoge bedragen op rekening, lage marges, afhankelijkheid van enkele grote klanten of financiers die erom vragen. Bij veel kleine klanten weegt het voordeel minder zwaar.
Ja. Een kredietcheck in het register van STZB geeft actuele informatie over geverifieerde betalingsachterstanden en helpt vooral bij klanten zonder verzekerde limiet of boven de limiet.
Eigen kredietbeleid met limieten en kredietchecks, aanbetaling, eigendomsvoorbehoud, borgtocht, bankgarantie, pandrecht en factoring. Vaak werkt een combinatie het best.
Ook zelf zicht op het betaalgedrag van klanten
Als deelnemer van STZB controleert u vooraf of een klant geverifieerde betalingsachterstanden heeft en krijgt u met de Bedrijfsmonitor een melding bij nieuwe registraties.
Met of zonder verzekering: een kredietcheck in het register van STZB laat zien of een klant onbetwiste betalingsachterstanden heeft.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur