
Ook klanten die altijd netjes betaalden, kunnen in de problemen raken. Met de Bedrijfsmonitor van STZB krijgt u direct een melding zodra een klant die u volgt een betalingsachterstand krijgt bij een andere ondernemer. Zo grijpt u in voordat uw eigen factuur onbetaald blijft.
Met de Bedrijfsmonitor van STZB bent u uw klanten altijd een stap voor. Een kredietcheck vooraf geeft een momentopname. Maar de financiële situatie van een onderneming kan snel veranderen: een grote afnemer gaat failliet, de bank verlaagt de kredietlijn of de omzet valt weg. Vaak merkt u dat pas als uw eigen factuur niet wordt betaald. Dan bent u te laat.
De Bedrijfsmonitor waarschuwt u eerder. Zodra een onderneming die u volgt in het register wordt opgenomen, ontvangt u direct een e-mail en ziet u een melding op uw dashboard. Op deze pagina leest u welke 5 risicosignalen de Bedrijfsmonitor bewaakt, hoe u een bedrijf toevoegt en wat u doet als u een melding krijgt.
Inhoudsopgave
Veel ondernemers doen bij een nieuwe klant een check, maar kijken daarna nooit meer. Dat is begrijpelijk: een klant die een jaar lang netjes betaalt, lijkt geen risico. Toch ontstaan de grootste verliezen juist bij bestaande klanten. U levert steeds meer, het openstaande saldo groeit mee en u vertrouwt erop dat het goed komt. Raakt de klant in de problemen, dan staat er vaak niet één factuur open, maar een heel kwartaal.
Uit het marktonderzoek van STZB blijkt dat 55% van de Nederlandse bedrijven regelmatig te maken heeft met wanbetaling en dat de gemiddelde schade € 49.797 per jaar bedraagt. Bij bedrijven met meer dan 100 medewerkers is dat zelfs € 199.381. Een groot deel van die schade is te voorkomen als u eerder weet dat een klant ook anderen niet meer betaalt. Dat is precies wat een bedrijfsmonitor doet: hij zet het betaalgedrag van uw klant bij andere ondernemers om in een tijdig signaal voor u.
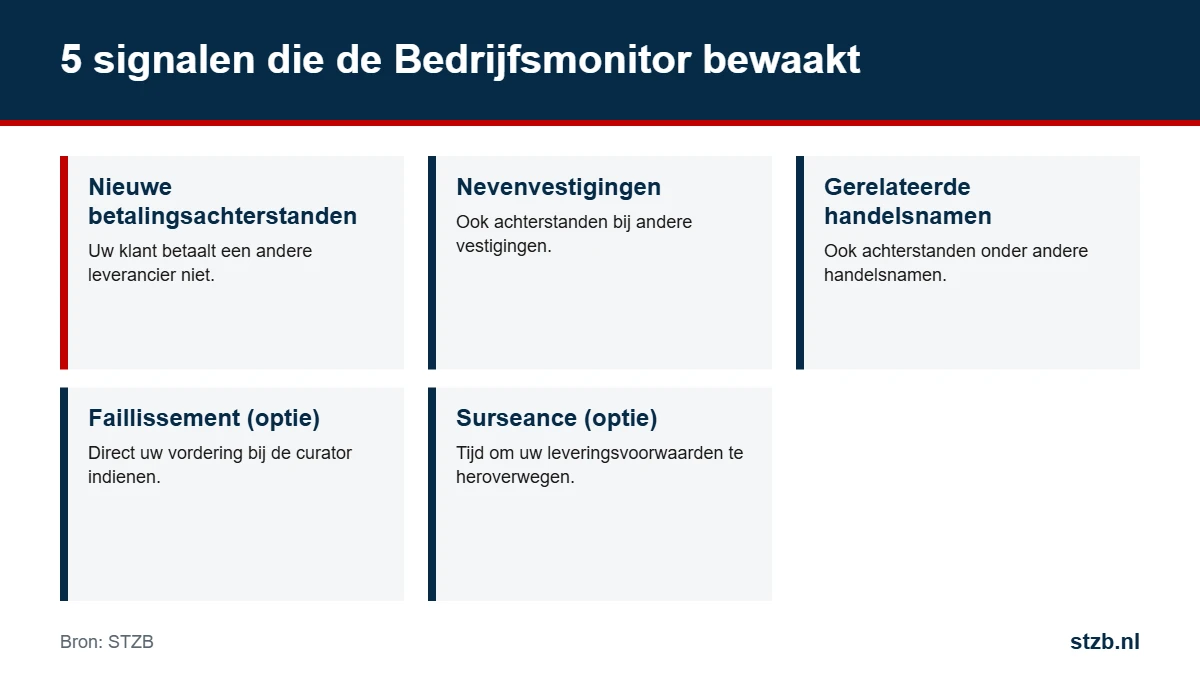
Meldt een andere deelnemer een betalingsachterstand bij een bedrijf dat u volgt, dan krijgt u bericht zodra de achterstand in het register wordt opgenomen. Dit is het belangrijkste signaal: uw klant betaalt een andere leverancier niet meer.
Veel ondernemingen hebben meerdere vestigingen. De monitor kijkt ook naar achterstanden die bij een nevenvestiging van uw klant worden gemeld, zodat u niets mist.
Een ondernemer kan onder verschillende handelsnamen werken. Ook achterstanden bij gerelateerde handelsnamen worden gesignaleerd.
Wordt een bedrijf dat u volgt failliet verklaard, dan kunt u daarvan bericht krijgen. Zo kunt u direct uw vordering bij de curator indienen. Actuele uitspraken ziet u ook op onze pagina faillissementen.
Ook bij surseance van betaling kunt u een melding ontvangen. Surseance is vaak een voorbode van een faillissement en een moment waarop u uw leveringsvoorwaarden direct moet heroverwegen.
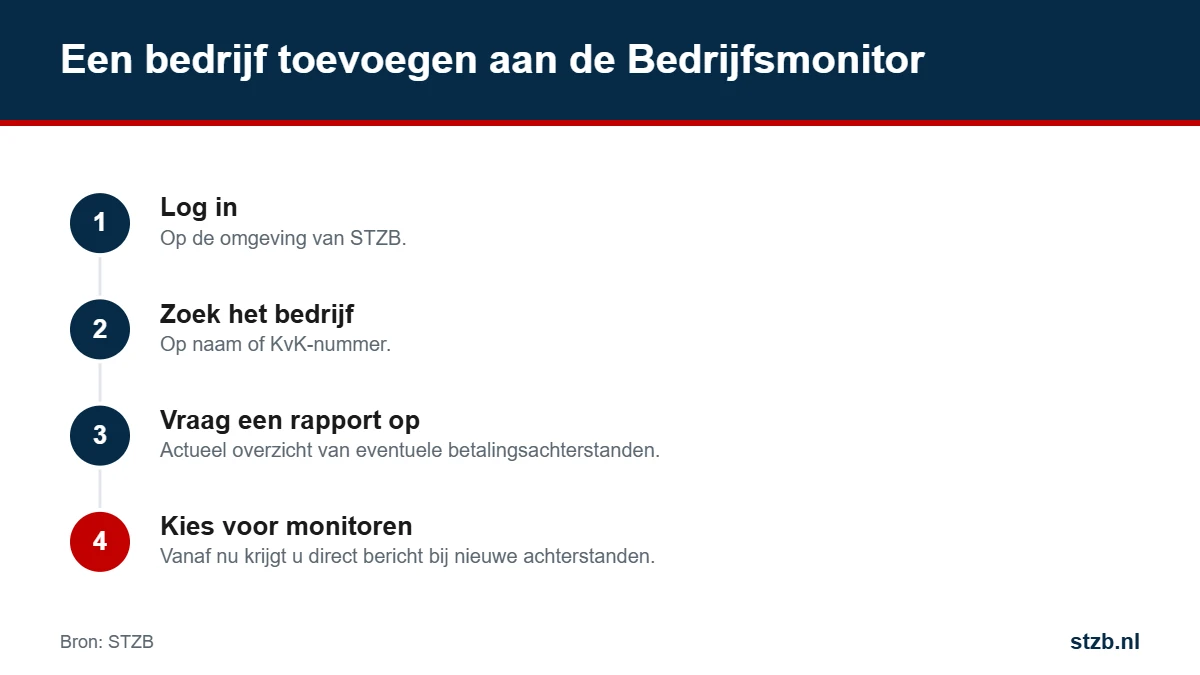
Een bedrijf toevoegen gaat in een paar stappen:
Vanaf dat moment worden betalingsachterstanden die na die datum ontstaan direct onder uw aandacht gebracht. U hoeft zelf niets meer te doen. Grotere organisaties kunnen het toevoegen en volgen van klanten automatiseren via de API-koppeling, bijvoorbeeld door iedere nieuwe klant in het CRM- of boekhoudsysteem automatisch te laten monitoren.
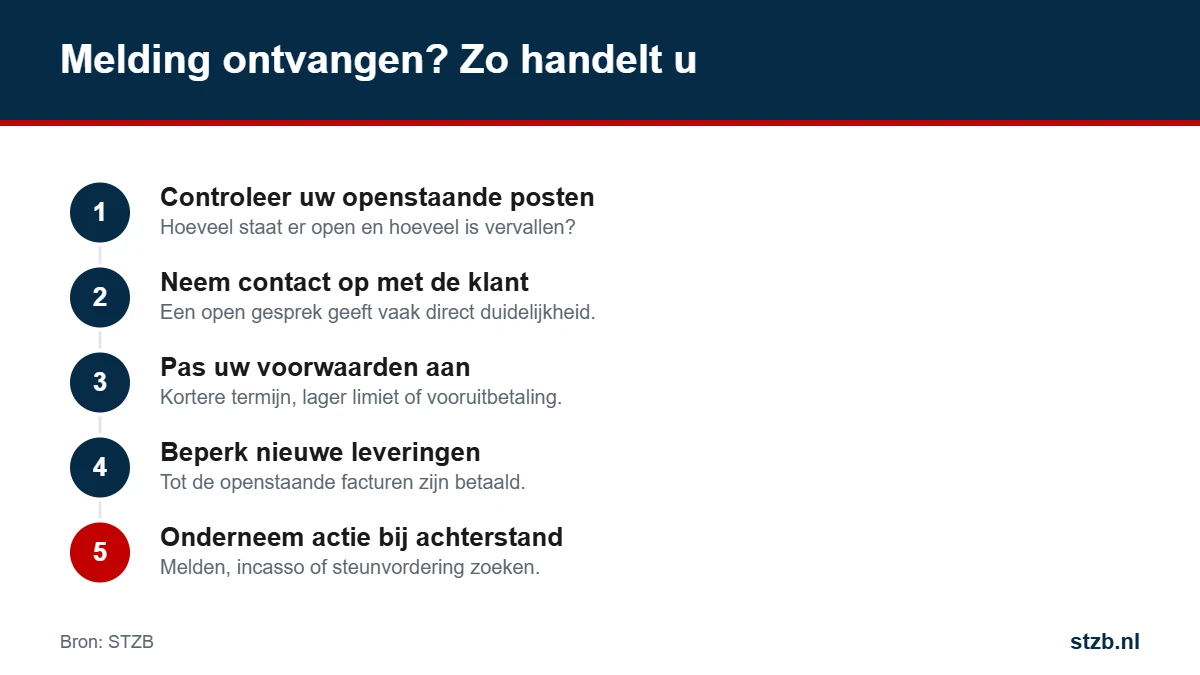
Een melding betekent niet dat uw klant failliet gaat. Het is een signaal om alert te zijn. Een praktische aanpak:
Hoe eerder u handelt, hoe kleiner uw schade. Uit de cijfers van STZB blijkt dat achterstanden die binnen 45 dagen na de factuurdatum worden aangepakt, het vaakst snel worden opgelost.
U kunt in principe iedere zakelijke relatie volgen. In de praktijk kiezen de meeste deelnemers voor:
Een onbetaalde factuur kost meer dan het bedrag op de factuur. U heeft de kosten van het werk of de goederen al gemaakt, en u moet het verlies terugverdienen met nieuwe omzet. Een eenvoudige rekensom laat zien hoe groot dat effect is:
| Onbetaalde factuur | Uw nettomarge | Extra omzet nodig om het verlies goed te maken |
|---|---|---|
| € 5.000 | 10% | € 50.000 |
| € 10.000 | 10% | € 100.000 |
| € 10.000 | 5% | € 200.000 |
| € 25.000 | 8% | € 312.500 |
Daar komen nog bij: de tijd die u kwijt bent aan aanmanen en bellen, de kosten van een incassobureau of advocaat en de rente die u zelf betaalt over het geld dat u mist. Voor een mkb-bedrijf kan één grote wanbetaler daardoor het verschil maken tussen een goed en een verliesgevend jaar.
Een tijdig signaal voorkomt een groot deel van die schade. Als u een maand eerder weet dat een klant elders niet betaalt, kunt u leveringen beperken, vooruitbetaling vragen en uw openstaande facturen met voorrang innen. Juist daarom loont het om uw belangrijkste klanten doorlopend te volgen.
Bij surseance van betaling krijgt een onderneming van de rechtbank tijdelijk uitstel van betaling aan haar concurrente schuldeisers. Een bewindvoerder beheert samen met het bestuur het vermogen en onderzoekt of een doorstart of akkoord mogelijk is. Voor u als leverancier betekent dit dat bestaande facturen voorlopig niet worden betaald. Nieuwe leveringen tijdens de surseance worden in de regel wel voldaan, maar het is verstandig om vooraf duidelijke afspraken te maken met de bewindvoerder.
Bij een faillissement verliest de onderneming het beheer over haar vermogen. Een curator neemt het over, verkoopt de bezittingen en verdeelt de opbrengst over de schuldeisers. U dient uw vordering in bij de curator. Heeft u onder eigendomsvoorbehoud geleverd, meld dat dan direct, zodat u uw goederen eventueel kunt terughalen.
In beide gevallen telt snelheid. Hoe eerder u weet dat een klant in surseance of faillissement is, hoe eerder u uw positie kunt beschermen. Alle uitspraken worden gepubliceerd in het Centraal Insolventieregister van de Rechtspraak. Met de optionele meldingen hoeft u dat register niet zelf in de gaten te houden.
| Kredietcheck | Bedrijfsmonitor | |
|---|---|---|
| Moment | Eenmalig, vóór de eerste levering | Doorlopend, zolang u zaken doet |
| Wat u ziet | De situatie van vandaag | Iedere nieuwe achterstand na het toevoegen |
| Actie van u nodig | Zelf opvragen | Automatische melding per e-mail en dashboard |
| Doel | Beslissen of u zaken doet | Tijdig bijsturen als het risico verandert |
De twee vullen elkaar aan. Doe vooraf een kredietcheck en zet de klant daarna in de Bedrijfsmonitor. Zo heeft u een volledig beeld: bij de start én tijdens de hele samenwerking.
De Bedrijfsmonitor geeft u een objectief signaal uit het register. Maar ook in het dagelijks contact met uw klant zijn er signalen die op betalingsproblemen kunnen wijzen. Let bijvoorbeeld op:
Herkent u een of meer van deze signalen én krijgt u een melding uit de Bedrijfsmonitor, dan is het tijd om in actie te komen. Meer informatie over oorzaken en gevolgen leest u op de pagina wat is een betalingsachterstand.
Met een vaste werkwijze, een kredietcheck vooraf en doorlopende monitoring voorkomt u de meeste van deze fouten. Meer tips leest u op de pagina wanbetaler melden.
De monitor is niet alleen interessant voor leveranciers. Ook andere organisaties gebruiken de monitor om tijdig te signaleren:
De monitor werkt uitsluitend met informatie uit het register van STZB. Iedere achterstand in dat register is geverifieerd, onbetwist en actueel. De debiteur heeft vooraf een vooraankondiging ontvangen en 14 dagen de kans gehad om te betalen of bezwaar te maken. Na betaling wordt de registratie verwijderd.
U ziet in een melding niet wie de achterstand heeft gemeld. Die gegevens zijn alleen bekend bij STZB en bij de debiteur zelf. STZB verwerkt gegevens volgens de AVG; lees daarover onze privacyverklaring. Achtergrond over het melden van betalingsachterstanden vindt u ook bij de Kamer van Koophandel.
Een installatiebedrijf levert al twee jaar aan een vaste opdrachtgever, altijd op 30 dagen. De opdrachtgever betaalt netjes en het installatiebedrijf heeft hem na de eerste kredietcheck in de Bedrijfsmonitor geplaatst. Op een maandagochtend komt er een melding binnen: een andere leverancier heeft een betalingsachterstand bij deze opdrachtgever laten registreren.
Het installatiebedrijf ziet dat er bij hem zelf nog niets over de vervaldatum is, maar wel € 35.000 openstaat voor lopende werkzaamheden. De financieel manager belt de opdrachtgever. Die geeft toe dat een grote klant van hem niet heeft betaald. Samen spreken zij af dat de openstaande facturen in drie termijnen worden voldaan en dat nieuwe werkzaamheden tijdelijk vooraf worden gefactureerd. Twee maanden later is alles betaald. Dit is een vereenvoudigd voorbeeld ter illustratie; elke situatie is anders.
De Bedrijfsmonitor is beschikbaar voor deelnemers van STZB, samen met de Achterstandendatabank en het zoeken naar steunvorderingen. Nog geen deelnemer?
Wilt u eerst weten hoe de Bedrijfsmonitor in uw organisatie past? Maak een afspraak met een van onze adviseurs of bel 085 – 303 47 20.
Met de Bedrijfsmonitor volgt u zakelijke relaties in het register van STZB. U ontvangt direct een e-mail en een melding op uw dashboard zodra een gevolgd bedrijf een nieuwe betalingsachterstand krijgt.
U vraagt een rapport op van het bedrijf. Bij dat rapport krijgt u de mogelijkheid om het bedrijf in de Bedrijfsmonitor te plaatsen.
Bij nieuwe betalingsachterstanden, achterstanden bij nevenvestigingen en achterstanden bij gerelateerde handelsnamen. Optioneel ook bij faillissement en surseance van betaling.
Zodra het gevolgde bedrijf in het register wordt opgenomen, ontvangt u direct een e-mail. Ook ziet u de melding wanneer u inlogt op uw dashboard.
Nee. De gegevens van de schuldeiser zijn alleen bekend bij STZB en bij de debiteur zelf.
Ja. Via de API-koppeling van STZB kunt u bedrijven automatisch toevoegen en meldingen in uw eigen software verwerken.
Een kredietcheck is een momentopname vóór u zaken doet. De Bedrijfsmonitor volgt het bedrijf daarna doorlopend en waarschuwt u bij nieuwe achterstanden.
Neem contact op of vraag een gesprek aan voor de mogelijkheden en voorwaarden die passen bij de omvang van uw klantenbestand.
De Bedrijfsmonitor is beschikbaar voor deelnemers van STZB, zoals leveranciers, dienstverleners, kredietverstrekkers, invorderingsorganisaties en overheidsorganisaties.
Uw klanten automatisch laten bewaken?
Meld uw organisatie aan als deelnemer van STZB en ontvang direct een melding zodra een klant betalingsproblemen krijgt.
Ontvang direct een e-mail zodra een klant die u volgt een betalingsachterstand krijgt bij een andere ondernemer.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur