
Een onderneming met betalingsachterstanden zoekt vaak extra krediet om de gaten te dichten. Zonder inzicht in bestaande kredieten maakt dat de problemen alleen groter. De kredietdatabank van STZB geeft kredietverstrekkers dat inzicht.
De kredietdatabank van STZB is het register van zakelijke kredieten binnen de STZB databank. Deelnemende financiële instellingen registreren hierin de kredieten die zij aan zakelijke debiteuren hebben verstrekt. Zo kunnen zij zien of een onderneming die om krediet vraagt, elders al kredieten heeft lopen en voor welk bedrag en welke duur.
Het doel is helder: zakelijke overkreditering tegengaan. Extra krediet lijkt voor een onderneming met betalingsproblemen een uitweg, maar leidt in veel gevallen tot nog grotere achterstanden en soms tot een faillissement. Op deze pagina leest u hoe de kredietdatabank werkt, wat overkreditering is en hoe de kredietdatabank een kredietrapportage aanvult.
Inhoudsopgave
Tegengaan van zakelijke overkreditering
Het STZB heeft als één van haar doelstellingen het tegengaan van zakelijke overkreditering. De poging extra kredieten te verkrijgen is namelijk in veel gevallen een uitweg die zakelijke debiteuren met betalingsachterstanden zoeken om te kunnen voldoen aan hun verplichtingen. Deze extra kredietverlening leidt in deze gevallen uiteindelijk alleen maar tot nog grotere betalingsachterstanden en in sommige gevallen zelfs tot een faillissement. Het is daarom van belang inzicht te hebben in de omvang van de kredieten die aan een zakelijke partij zijn verleend.
Registratie van zakelijke kredietverlening
Hierom stelt het STZB deelnemende financiële instellingen in staat verstrekte zakelijke kredietverleningen te registreren. Dit kan in het Zakelijk Kredietregister (ZKR). Door dit register kunnen de deelnemende organisaties zich onderling beschermen tegen de gevolgen van overkreditering van zakelijke debiteuren.
Anonimiteit van de kredietverstrekker
Bij de registratie van een krediet, wordt niet alleen de debiteur aan wie het krediet is verstrekt maar ook de omvang van de kredietverstrekking en de duur daarvan kenbaar voor de deelnemers aan het STZB. Niet kenbaar via het register is de verstrekker van het krediet. Wanneer de debiteur heeft voldaan aan zijn verplichtingen komt de kredietverstrekking niet langer voor in het register. Het STZB levert door het Zakelijk Kredietregister (ZKR) een belangrijke bijdrage aan het tegengaan van zakelijke overkreditering.
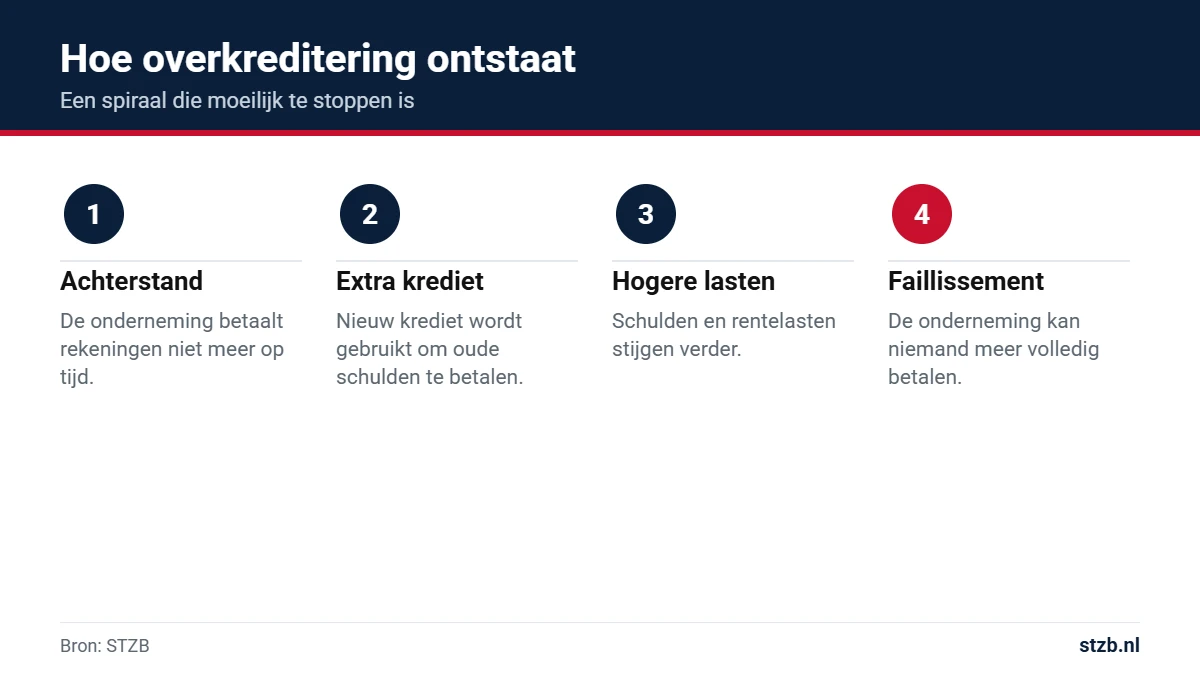
Van overkreditering is sprake als een onderneming meer krediet heeft gekregen dan zij redelijkerwijs kan terugbetalen. Dat gebeurt zelden in één keer. Meestal bouwt het zich op: een rekening-courantkrediet bij de bank, een leaseovereenkomst voor bedrijfsauto's, een lening van een online kredietplatform, factoring van de debiteurenportefeuille en daarbovenop ruime betalingstermijnen bij leveranciers.
Iedere kredietverstrekker beoordeelt de aanvraag op zich. Ziet hij niet welke kredieten elders al lopen, dan lijkt de onderneming gezonder dan zij is. Juist ondernemingen die al moeite hebben met betalen, zoeken extra krediet om aan hun verplichtingen te voldoen. Met nieuw geld worden oude rekeningen betaald, terwijl het onderliggende probleem blijft. De schuldenlast groeit, de rentelasten stijgen en uiteindelijk kan de onderneming niemand meer volledig betalen.
Overkreditering schaadt dus niet alleen de onderneming zelf, maar ook haar leveranciers, personeel en andere schuldeisers. Een register van zakelijke kredieten helpt om dit vroeg te signaleren, voordat er een nieuw krediet bij komt dat de situatie verergert.
Een kredietverstrekker of leverancier kan aan een aantal signalen zien dat een onderneming mogelijk te veel krediet heeft. Let vooral op een combinatie van signalen.
Geen van deze signalen bewijst op zichzelf dat er sprake is van overkreditering. Samen vormen ze wel een reden om de kredietaanvraag extra kritisch te bekijken en de kredietdatabank te raadplegen.
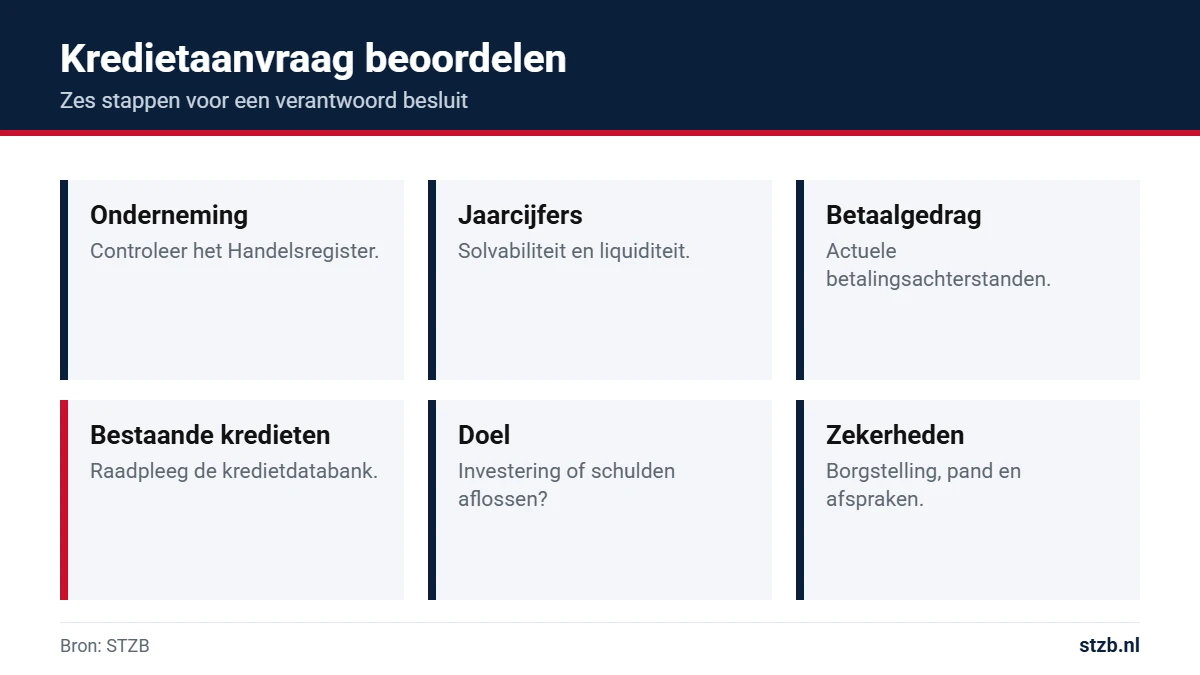
Een goede beoordeling van een zakelijke kredietaanvraag kijkt verder dan de cijfers op papier. Met deze zes stappen krijgt u een betrouwbaar beeld.
Twijfelt u na deze stappen, kies dan voor een lager bedrag, een kortere looptijd of extra zekerheden. Een verantwoord krediet helpt een onderneming groeien. Een te groot krediet maakt een gezonde onderneming kwetsbaar en een zwakke onderneming nog zwakker.
Overkreditering raakt niet alleen de onderneming en haar financiers. Ook leveranciers, verhuurders en personeel lopen risico. Zolang er nieuw geld binnenkomt, worden rekeningen nog betaald en lijkt er weinig aan de hand. Valt de financiering weg, dan stapelen de onbetaalde facturen zich in korte tijd op.
Bij een faillissement hebben banken en andere financiers vaak zekerheden, zoals een pandrecht of hypotheek. Zij worden daardoor als eerste uit de opbrengst betaald. Leveranciers zonder zekerheden zijn concurrente schuldeisers en krijgen in veel faillissementen weinig of niets terug. Wie op rekening levert aan een onderneming met te veel schulden, draagt dus het grootste risico.
Daarom is het voor leveranciers verstandig om signalen van financiële problemen serieus te nemen. Volg uw klanten met de Bedrijfsmonitor, beperk de kredietlimiet bij twijfel en meld achterstanden tijdig. Zo helpt u ook andere ondernemers om risico's eerder te zien.
Stel: een groothandel in bouwmaterialen vraagt een werkkapitaalfinanciering aan bij een online kredietplatform. De jaarcijfers van vorig jaar zien er redelijk uit en de aanvraag lijkt in orde. Bij controle blijkt echter dat er in de afgelopen maanden twee andere zakelijke kredieten zijn geregistreerd en dat drie leveranciers een betalingsachterstand hebben gemeld.
Met die informatie ziet de aanvraag er heel anders uit. Het nieuwe krediet zou vooral dienen om bestaande schulden af te lossen. De kredietverstrekker besluit een lager bedrag aan te bieden, onder voorwaarde van een borgstelling en een afbetalingsplan voor de achterstanden. Zo wordt voorkomen dat de onderneming nog dieper in de schulden raakt, terwijl zij wel de kans krijgt om haar situatie te herstellen.
Zonder inzicht in de bestaande kredieten en achterstanden was het krediet waarschijnlijk volledig verstrekt, met een grote kans op een nieuwe achterstand en verlies voor alle betrokkenen.
Een kredietrapportage is een rapport over de kredietwaardigheid van een onderneming. Kredietverstrekkers, leveranciers en verhuurders gebruiken het om te beoordelen of en tot welk bedrag zij krediet kunnen geven. Een kredietrapportage bevat doorgaans:
Wat in veel kredietrapportages ontbreekt, is inzicht in de kredieten die een onderneming al heeft. Jaarcijfers lopen vaak een jaar of langer achter en kleine ondernemingen hoeven maar beperkte cijfers te deponeren. Een krediet dat drie maanden geleden is afgesloten, staat er dus niet in. De kredietdatabank vult dat gat: deelnemers zien welke zakelijke kredieten actueel zijn geregistreerd, met omvang en duur.
Combineer de kredietdatabank daarom altijd met de Achterstandendatabank. Achterstanden laten zien hoe de onderneming nu betaalt, de kredietregistratie laat zien hoeveel verplichtingen zij al heeft. Samen geven ze een actueler beeld dan jaarcijfers alleen. Wilt u een bedrijf controleren voordat u levert? Lees dan hoe een kredietcheck op een bedrijf werkt.
Veel ondernemers kennen het BKR, het Bureau Krediet Registratie in Tiel. Het BKR registreert kredieten van particulieren, zoals persoonlijke leningen, creditcards en hypotheken. Zakelijke kredieten aan rechtspersonen zoals een bv vallen daar in de regel niet onder. Voor een kredietverstrekker die zaken doet met bedrijven, laat het BKR dus een belangrijk deel van het beeld open.
| BKR | Kredietdatabank STZB | |
|---|---|---|
| Wie staat erin? | Particulieren | Zakelijke debiteuren |
| Wat staat erin? | Consumptieve kredieten en hypotheken | Zakelijke kredieten met omvang en duur |
| Wie registreert? | Kredietverstrekkers aan consumenten | Deelnemende financiële instellingen |
| Is de verstrekker zichtbaar? | Ja | Nee, de verstrekker blijft anoniem |
De kredietdatabank richt zich dus op de zakelijke markt en vult daarmee een leemte die het BKR niet dekt.
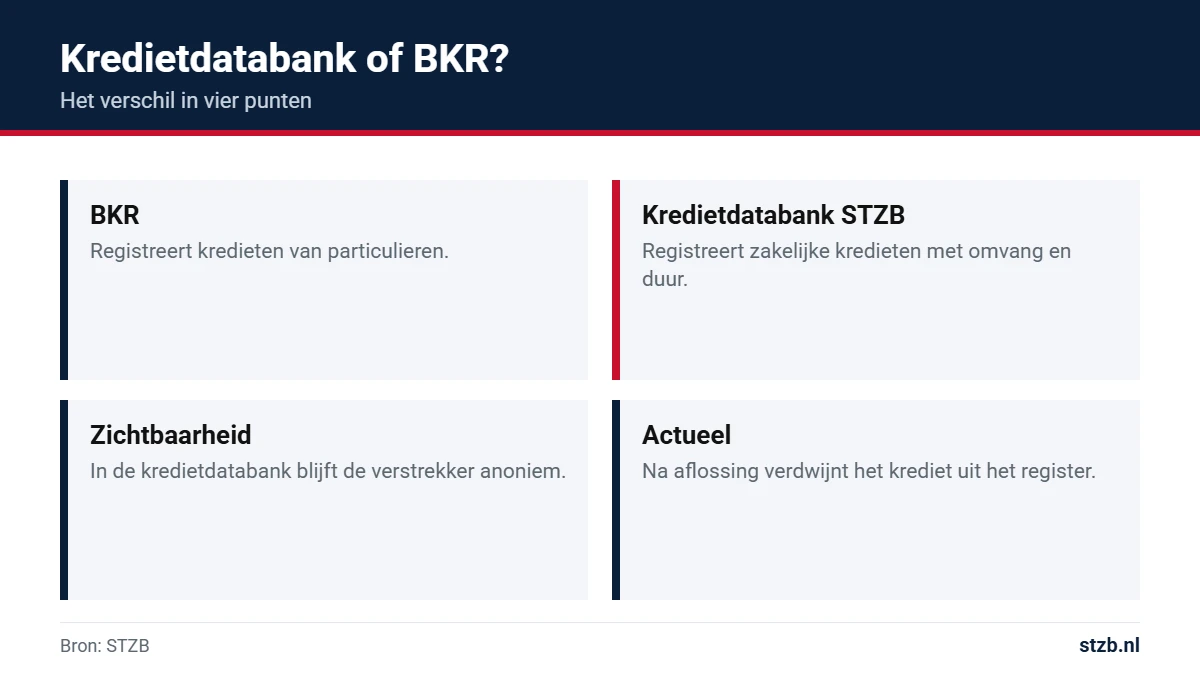
In de kredietdatabank is wel zichtbaar dat een onderneming een krediet heeft, hoe groot het is en hoe lang het loopt, maar niet wie het heeft verstrekt. Dat is een bewuste keuze. Financiële instellingen zijn elkaars concurrenten. Zouden zij elkaars klanten en voorwaarden kunnen zien, dan zou dat de bereidheid om kredieten te registreren verkleinen.
Voor het doel van het register is de naam van de verstrekker ook niet nodig. Wie een kredietaanvraag beoordeelt, wil weten hoeveel verplichtingen de onderneming al heeft. Bij wie die verplichtingen liggen, maakt voor die beoordeling weinig uit. Zo beschermt de kredietdatabank zowel de kredietverstrekkers als de debiteur tegen onnodige verspreiding van informatie.
De kredietdatabank is in de eerste plaats bedoeld voor deelnemende kredietverstrekkers en andere financiële instellingen die zakelijke financiering verstrekken, zoals:
Door deel te nemen registreren zij hun eigen kredieten en krijgen zij inzicht in de kredieten die andere deelnemers hebben geregistreerd. Hoe meer financiële instellingen deelnemen, hoe completer het beeld en hoe beter overkreditering kan worden voorkomen. Ook leveranciers die op rekening leveren, hebben er belang bij dat hun klanten niet overgefinancierd raken. Een onderneming die haar kredieten niet meer kan dragen, betaalt immers ook haar leveranciers niet meer.
Voor ondernemers die zelf krediet aanvragen, heeft een register van zakelijke kredieten ook een voordeel. Een onderneming die haar verplichtingen nakomt en haar kredieten netjes aflost, laat daarmee zien dat zij een betrouwbare partij is. Kredietverstrekkers kunnen een aanvraag sneller en beter onderbouwd beoordelen als het beeld compleet is. Dat voorkomt onnodige vragen en vertraging.
Bovendien beschermt een zorgvuldige beoordeling de ondernemer tegen zichzelf. In een moeilijke periode is de verleiding groot om bij meerdere partijen tegelijk geld te lenen. Op korte termijn lijkt dat de problemen op te lossen, maar op langere termijn maakt het een herstel vaak onmogelijk. Een verantwoorde kredietverlening, gebaseerd op een volledig overzicht van bestaande verplichtingen, is daarom in het belang van alle partijen: de financier, de leveranciers en de onderneming zelf.
Registratie in de kredietdatabank verloopt in een paar stappen:
Zo blijft de kredietdatabank actueel. Een onderneming die haar kredieten netjes aflost, wordt daar niet langer op aangekeken.
Ook voor de kredietdatabank gelden strikte regels. Alleen deelnemers met een gerechtvaardigd belang, zoals een financiële instelling die een kredietaanvraag beoordeelt, krijgen inzicht in de geregistreerde kredieten. Gegevens over eenmanszaken en vennootschappen onder firma kunnen persoonsgegevens zijn, waarvoor de regels van de AVG gelden. STZB verwerkt deze gegevens volgens de privacyverklaring.
Wilt u weten of uw onderneming in een register van STZB staat? Kijk dan op de pagina sta ik geregistreerd. Bent u het niet eens met een registratie, dan kunt u bezwaar maken.
De kredietdatabank van STZB is het register van zakelijke kredieten. Deelnemende financiële instellingen registreren daarin de kredieten die zij aan zakelijke debiteuren hebben verstrekt.
Het Zakelijk Kredietregister is het onderdeel van de kredietdatabank waarin zakelijke kredieten met hun omvang en duur worden geregistreerd, zodat deelnemers overkreditering kunnen voorkomen.
Overkreditering betekent dat een onderneming meer krediet heeft gekregen dan zij redelijkerwijs kan terugbetalen. Vaak ontstaat het doordat nieuw krediet wordt gebruikt om oude schulden af te lossen.
Nee. Zichtbaar zijn de debiteur, de omvang en de duur van het krediet. De verstrekker blijft anoniem.
Een kredietrapportage is een rapport over de kredietwaardigheid van een onderneming, met onder meer gegevens uit het Handelsregister, jaarcijfers, betaalgedrag en een advies over een verantwoorde kredietlimiet.
Het BKR registreert kredieten van particulieren. De kredietdatabank van STZB richt zich op zakelijke kredieten aan ondernemingen.
Zodra de debiteur aan zijn verplichtingen heeft voldaan, komt de kredietverstrekking niet langer voor in het register.
Deelnemers van STZB met een gerechtvaardigd belang, zoals financiële instellingen die een zakelijke kredietaanvraag beoordelen.
Overkreditering voorkomen?
Meld uw financiële instelling aan als deelnemer van STZB en registreer en raadpleeg zakelijke kredieten in de kredietdatabank.
Registreer uw zakelijke kredieten en zie direct of een aanvrager elders al kredieten heeft lopen.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur