
Voordat u op rekening levert, een aanbetaling doet of een contract tekent, wilt u weten of de andere partij betrouwbaar is. Met deze checklist controleert u in korte tijd de belangrijkste gegevens en signalen.
Of een bedrijf betrouwbaar is, kunt u niet aan een mooie website of een vlotte verkoper zien. Wel kunt u met een vaste reeks controles vrij snel vaststellen of de basisgegevens kloppen, wie er achter de onderneming zit en hoe het bedrijf in de praktijk betaalt. Dat is nuttig bij een nieuwe klant die op rekening wil kopen, maar ook bij een nieuwe leverancier aan wie u een aanbetaling doet.
Op deze pagina vindt u een checklist met 10 controles, een overzicht van veelvoorkomende fraudesignalen en een stappenplan voor als u twijfelt. U leest ook welke rol een kredietcheck in het register van STZB kan spelen en wanneer u extra zekerheden vraagt.
Inhoudsopgave
Elke levering op rekening is een vorm van krediet. U levert nu en vertrouwt erop dat de klant later betaalt. Bij een aanbetaling aan een leverancier is het omgekeerd: u betaalt nu en vertrouwt erop dat er later wordt geleverd. In beide gevallen loopt u risico als de andere partij niet betrouwbaar blijkt.
De schade van één foute relatie is vaak groter dan het lijkt. Rekenvoorbeeld: u werkt met een brutomarge van 25 procent en een nieuwe klant betaalt een order van € 8.000 niet. Om dat verlies terug te verdienen, heeft u € 8.000 / 0,25 = € 32.000 aan extra omzet nodig. Een controle van een kwartier vooraf is dan een kleine investering.
Controleren is bovendien geen teken van wantrouwen. Professionele bedrijven verwachten dat hun leveranciers en klanten dit doen. Een partij die moeilijk doet over een simpele vraag naar gegevens, geeft u daarmee al informatie over hoe betrouwbaar zij is.
Bedenk ook dat betrouwbaar geen vast etiket is. Een bedrijf dat vorig jaar betrouwbaar was, kan nu in zwaar weer zitten. Een goede controle kijkt dus naar de huidige situatie en wordt herhaald als er iets verandert.
| Nr. | Controle | Waar let u op? |
|---|---|---|
| 1 | Inschrijving Handelsregister | Bestaat het KvK-nummer en past de naam bij wat u ziet? |
| 2 | Inschrijfdatum en rechtsvorm | Hoe lang bestaat het bedrijf en is het een bv, vof of eenmanszaak? |
| 3 | Vestigingsadres | Is het een echt bedrijfspand, een woonadres of een postadres? |
| 4 | Bestuurders en functionarissen | Wie mag tekenen en zijn er recente wisselingen? |
| 5 | Website en domein | Komen naam, adres en KvK-nummer op de site overeen? |
| 6 | E-mailadres en telefoon | Zakelijk domein of gratis mailadres; is er een vast nummer? |
| 7 | Bankrekening op naam | Staat de rekening op naam van dezelfde onderneming? |
| 8 | Betaalgedrag | Zijn er geregistreerde betalingsachterstanden? |
| 9 | Fraudesignalen | Klopt het verhaal, of zijn er rode vlaggen? |
| 10 | Referenties en jaarcijfers | Wat zeggen anderen en wat staat er in de jaarrekening? |
U hoeft niet bij elke kleine order alle tien de punten uit te voeren. Stem de diepgang af op het bedrag en het risico. Een eerste order van een paar honderd euro tegen vooruitbetaling vraagt minder dan een raamcontract met een kredietlimiet van tienduizenden euro’s. Leg vast welke controles u heeft gedaan en wanneer, zodat u later kunt terugzien waarop uw beslissing was gebaseerd. Zo kunt u ook aantonen dat u zorgvuldig heeft beoordeeld of de klant betrouwbaar was.
In de volgende secties werken we de controles een voor een uit, met per punt wat u concreet doet en wanneer een uitkomst reden is om door te vragen.
Begin altijd bij het Handelsregister van de KvK. Daar ziet u de rechtsvorm, de inschrijfdatum, het vestigingsadres en de functionarissen. Vraag de klant om het KvK-nummer en zoek dat zelf op; ga niet uit van een uittreksel dat u als bijlage ontvangt, want een pdf is eenvoudig te bewerken.
Let ook op recente wijzigingen: een nieuwe naam, een nieuwe rechtsvorm of een overname kort voor de eerste bestelling kan een gewone ontwikkeling zijn en het bedrijf kan prima betrouwbaar zijn, maar soms ook een manier om een slechte reputatie achter te laten.
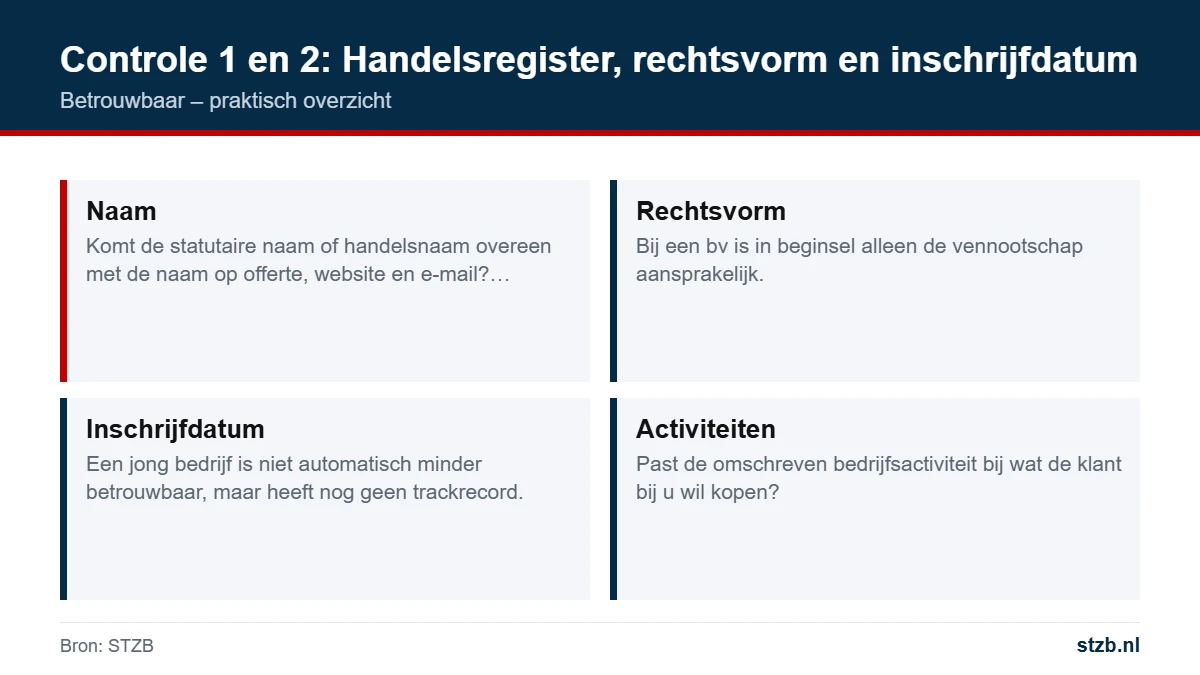
Het vestigingsadres zegt iets over de werkelijke activiteit. Zoek het adres op en bekijk wat er zit. Een groothandel die volgens de website een magazijn heeft maar is ingeschreven op een flatadres, een kantoorverzamelgebouw of een postadres, moet u kunnen uitleggen. Een adres waarop tientallen bedrijven staan ingeschreven, is niet per se verdacht, maar wel een reden om verder te kijken. Een betrouwbaar bedrijf kan meestal zonder aarzeling vertellen waar het feitelijk werkt en waar u langs kunt komen.
Bekijk daarna de functionarissen. Wie is bestuurder en wie mag het bedrijf vertegenwoordigen? Controleer of de persoon met wie u onderhandelt en die het contract tekent, daartoe bevoegd is. Is dat niet zo, vraag dan om een volmacht of om ondertekening door een bestuurder. Een contract met iemand die niet bevoegd is, is minder betrouwbaar als u het later moet afdwingen.
Een bestuurder met een lange, stabiele geschiedenis in de branche maakt een jong bedrijf vaak betrouwbaarder dan de inschrijfdatum alleen doet vermoeden.
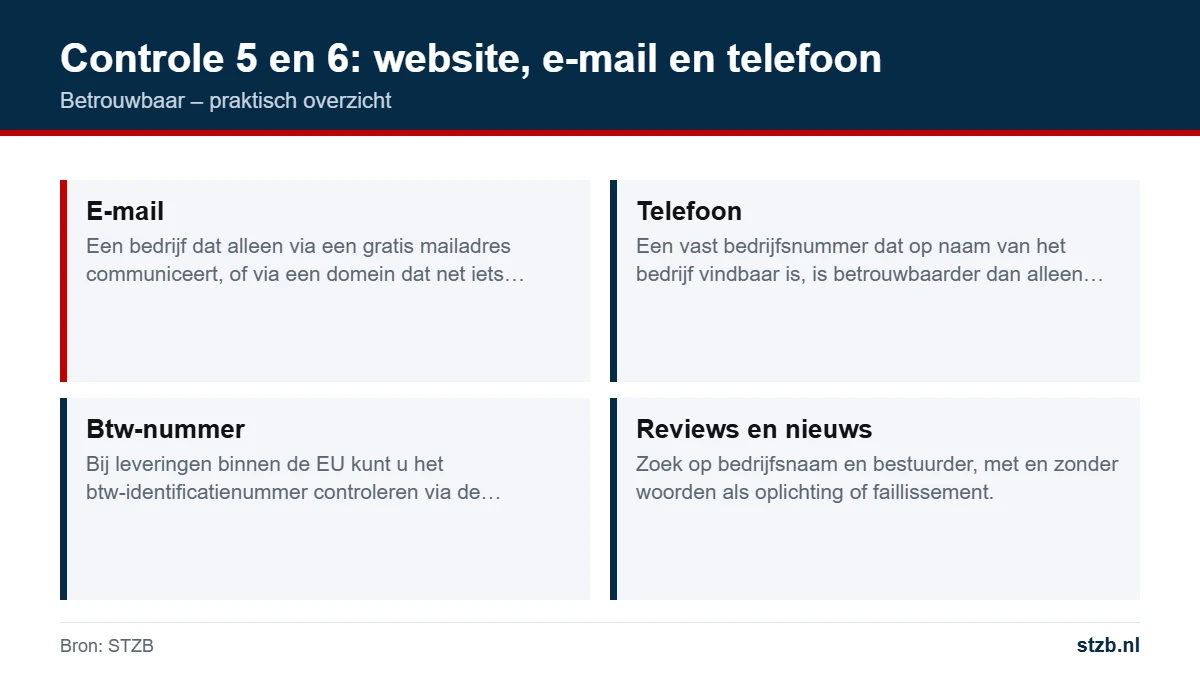
Een professionele website is snel gemaakt en zegt dus weinig. Kijk vooral naar consistentie: een betrouwbaar bedrijf gebruikt overal dezelfde gegevens. Staan KvK-nummer, adres en btw-nummer op de site, en kloppen die met het Handelsregister? Wanneer is het domein geregistreerd? Een domein dat pas een paar weken bestaat bij een bedrijf dat zegt al jaren actief te zijn, is een rode vlag.
Geen van deze punten bewijst op zichzelf dat een partij wel of niet betrouwbaar is. Het gaat om het totaalbeeld: meerdere kleine afwijkingen samen zijn een duidelijker signaal dan één losse onregelmatigheid.
Deze controle is vooral belangrijk als u zelf betaalt, bijvoorbeeld een aanbetaling aan een nieuwe leverancier. Een veelvoorkomende vorm van fraude is een factuur of e-mail met een ander rekeningnummer dan normaal, vaak met een verhaal over een nieuwe bank of een tijdelijke rekening.
Ook bij een klant zegt de bankrekening iets. Betaalt een klant vanaf een privérekening of een rekening van een ander bedrijf, vraag dan waarom. Er kan een goede reden zijn, maar het kan ook betekenen dat de onderneming waarmee u een contract heeft, niet dezelfde is als de partij die feitelijk betaalt.
Gegevens uit het Handelsregister vertellen wie een bedrijf is, maar niet hoe het betaalt. Juist dat wilt u weten als u op rekening levert, want een klant kan op papier betrouwbaar lijken en toch structureel te laat betalen. Daarvoor zijn betalingservaringen nodig: informatie over hoe het bedrijf in de praktijk met facturen omgaat.
Deelnemers van STZB kunnen met een kredietcheck controleren of een zakelijke klant geregistreerd staat in de Achterstandendatabank. Dat register bevat geverifieerde, onbetwiste en opeisbare betalingsachterstanden die door andere deelnemers zijn gemeld. De debiteur heeft vooraf bericht gekregen en de gelegenheid om te betalen of bezwaar te maken. Na betaling of een regeling wordt de registratie verwijderd.
Een registratie betekent niet dat u nooit meer met de klant kunt werken, maar wel dat u de voorwaarden aanpast: vooruitbetaling, een lagere kredietlimiet of extra zekerheden. Geen registratie betekent ook niet dat de klant per definitie betrouwbaar is; het is één bouwsteen naast de andere controles.
Met de Bedrijfsmonitor kunt u bestaande klanten blijven volgen. U krijgt dan een melding als er een nieuwe registratie bijkomt, zodat u niet afhankelijk bent van een controle die maanden geleden is gedaan.
Sommige partijen hebben er een werkwijze van gemaakt om goederen af te nemen en niet te betalen. Ze doen zich vaak voor als een betrouwbaar en snelgroeiend bedrijf, met een verzorgde website en een overtuigend verhaal. Let op deze signalen:
STZB beheert daarnaast een Fraudedatabank met debiteuren die een patroon van afnemen zonder betalen laten zien. Gedupeerde deelnemers kunnen met toestemming met elkaar in contact worden gebracht, bijvoorbeeld voor een gezamenlijke aangifte.
Meer achtergrond over veilig zakendoen en het herkennen van oplichting vindt u bij de KvK: KvK – veilig zakendoen.
Bij grotere bedragen loont het om verder te kijken dan de basisgegevens, want een bedrijf kan formeel kloppen en toch financieel niet betrouwbaar zijn. Drie bronnen zijn daarbij nuttig.
Referenties. Vraag naar twee of drie andere leveranciers of opdrachtgevers en bel die zelf. Vraag concreet: hoe lang leveren zij al, binnen welke termijn wordt betaald en zijn er wel eens problemen geweest? Wees voorzichtig met referenties die u alleen via de klant kunt bereiken; een referentie is pas betrouwbaar als u de referent zelf kunt vinden en controleren.
Jaarcijfers. Een bv of nv moet de jaarrekening deponeren bij de KvK. Daaruit leest u onder meer het eigen vermogen en de verhouding tussen vlottende activa en kortlopende schulden. Houd er rekening mee dat de cijfers vaak ruim een jaar oud zijn en dat kleine bedrijven alleen een beperkte versie deponeren. Eenmanszaken en vof’s deponeren geen jaarrekening.
Verklaringen. Een ondernemer kan bij de Belastingdienst voor zichzelf een verklaring betalingsgedrag nakoming fiscale verplichtingen aanvragen. Opdrachtgevers vragen daar soms om, bijvoorbeeld bij aanbestedingen of in ketens met onderaanneming. Vraagt u een klant of leverancier om zo’n verklaring, dan krijgt u een beeld van zijn fiscale betaalgedrag.
Een uitgebreide beoordeling waarin al deze gegevens samenkomen, heet ook wel een kredietrapport.
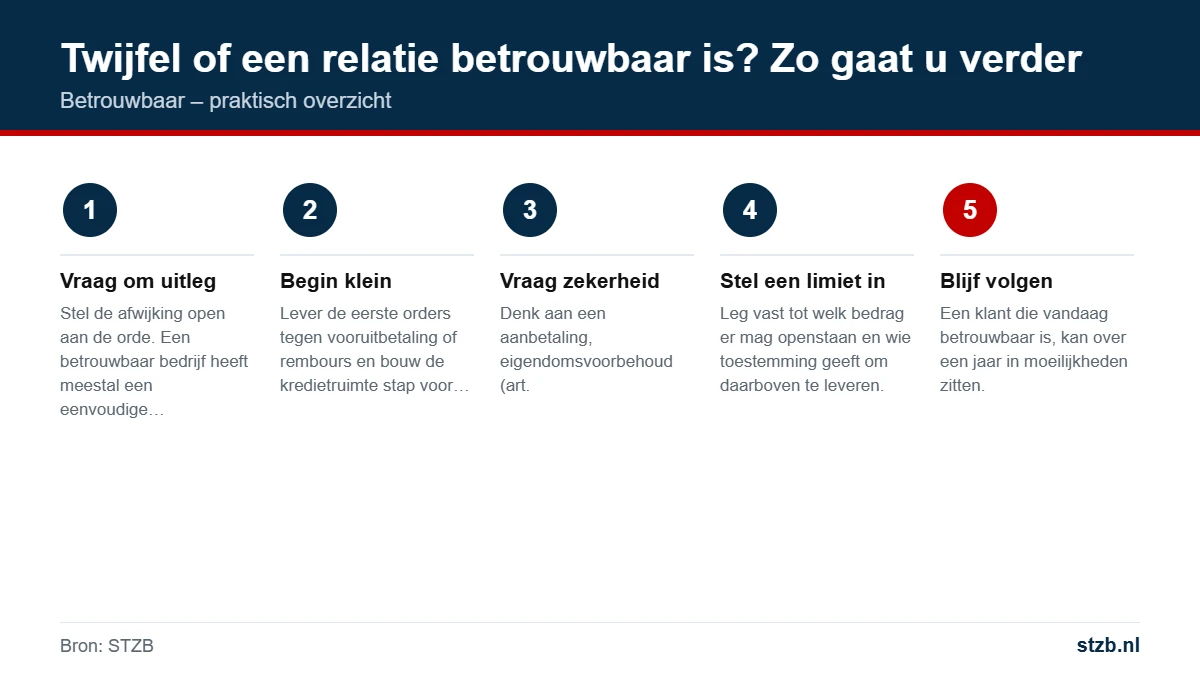
Twijfel is geen reden om een klant direct af te wijzen, wel om het risico te beperken. Kies een aanpak die past bij wat u heeft gevonden.
Twijfelt u na al deze stappen nog steeds, dan is nee zeggen een legitieme keuze. Een order die niet wordt betaald, is duurder dan een order die u niet aanneemt.
Gaat het toch mis, handel dan snel: stuur een herinnering, daarna een ingebrekestelling, en stop met verder leveren totdat er betaald is. Lees meer over een vaste aanpak in debiteurenbeheer.
De controles zijn het meest waard als ze niet afhangen van één medewerker die er toevallig aan denkt. Leg daarom vast wanneer welke controle verplicht is. Een eenvoudige indeling:
| Ordergrootte of risico | Minimale controles |
|---|---|
| Kleine eerste order, vooruitbetaling | 1, 3, 5 en 7 |
| Levering op rekening, beperkte limiet | 1 tot en met 8 |
| Grote order, raamcontract of hoge limiet | Alle 10, plus zekerheden overwegen |
Maak er een vast formulier of veld in uw administratie of CRM van, met per controle de datum en de uitkomst. Koppel de uitkomst aan een besluit: akkoord op rekening, akkoord met vooruitbetaling of afwijzen. Zo wordt het oordeel of een relatie betrouwbaar is, controleerbaar en vergelijkbaar tussen klanten.
Spreek ook af wat er gebeurt als een bestaande klant verandert: een nieuw adres, een nieuwe bestuurder of een plotseling hogere bestelling. Dat zijn de momenten om de check te herhalen. Wie dat consequent doet, weet niet alleen bij de start of een klant betrouwbaar is, maar ook gedurende de hele relatie.
Zoek het KvK-nummer zelf op in het Handelsregister, controleer adres en bestuurders, vergelijk de gegevens met website en factuur en controleer het betaalgedrag. Bij grotere bedragen vraagt u ook referenties en jaarcijfers.
Nee. Een inschrijving laat zien dat het bedrijf bestaat en wie het vertegenwoordigt, maar niet hoe het betaalt. Combineer het daarom met informatie over betaalgedrag en fraudesignalen.
Niet automatisch, maar er is nog geen trackrecord. Begin met kleinere orders of vooruitbetaling en bouw de kredietruimte op naarmate de klant op tijd betaalt.
Een ongewoon grote eerste order, veel haast, een afwijkend afleveradres, producten die niet bij de activiteiten passen en contact via alleen e-mail of mobiel. Meerdere signalen samen zijn een reden voor extra voorzichtigheid.
Controleer of de rekening op naam staat van dezelfde onderneming als op de factuur. Verifieer een gewijzigd rekeningnummer altijd telefonisch via een nummer dat u al kende.
Deelnemers controleren vooraf of een zakelijke klant geregistreerd staat met geverifieerde, onbetwiste betalingsachterstanden. Dat helpt bij de keuze om op rekening te leveren of zekerheden te vragen.
Vraag om uitleg, begin met kleine orders tegen vooruitbetaling, vraag zekerheden en stel een kredietlimiet in. Blijft de twijfel, dan is afzien van de order een legitieme keuze.
Plan een periodieke herbeoordeling en controleer opnieuw bij veranderingen zoals een nieuw adres, een nieuwe bestuurder of een plotseling hogere bestelling. Een monitor kan nieuwe registraties automatisch melden.
Weten of een zakelijke klant betaalt?
Als deelnemer van STZB controleert u vooraf of een klant geregistreerde betalingsachterstanden heeft en volgt u bestaande klanten met de Bedrijfsmonitor.
Check in het register van STZB of een zakelijke klant geverifieerde betalingsachterstanden heeft, voordat u op rekening levert.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur