
Jaarcijfers laten zien of een bedrijf kan betalen. Hoe het in de praktijk met rekeningen omgaat, ziet u pas aan het betaalgedrag. Lees hoe u die informatie verzamelt, beoordeelt en zorgvuldig gebruikt.
Betalingservaringen zijn gegevens over hoe een bedrijf in de praktijk zijn rekeningen betaalt: op tijd, te laat, in delen, pas na aanmaning of helemaal niet. Waar een jaarrekening een beeld geeft van de financiële positie op een moment in het verleden, laten zulke ervaringen zien wat een klant nu doet met de facturen van zijn leveranciers.
Op deze pagina leest u waarom deze informatie vaak actueler en voorspellender is dan jaarcijfers, hoe u haar in uw eigen administratie verzamelt, welke rol het register van STZB speelt als bron van geverifieerde gegevens en waarom zorgvuldigheid en privacy daarbij centraal staan.
Inhoudsopgave
Elke factuur die u verstuurt, levert een gegeven op: de datum waarop hij is betaald, of juist niet. Samen vormen die gegevens een patroon. Een klant die al jaren binnen dertig dagen betaalt, heeft een ander patroon dan een klant die steeds na twee herinneringen pas reageert.
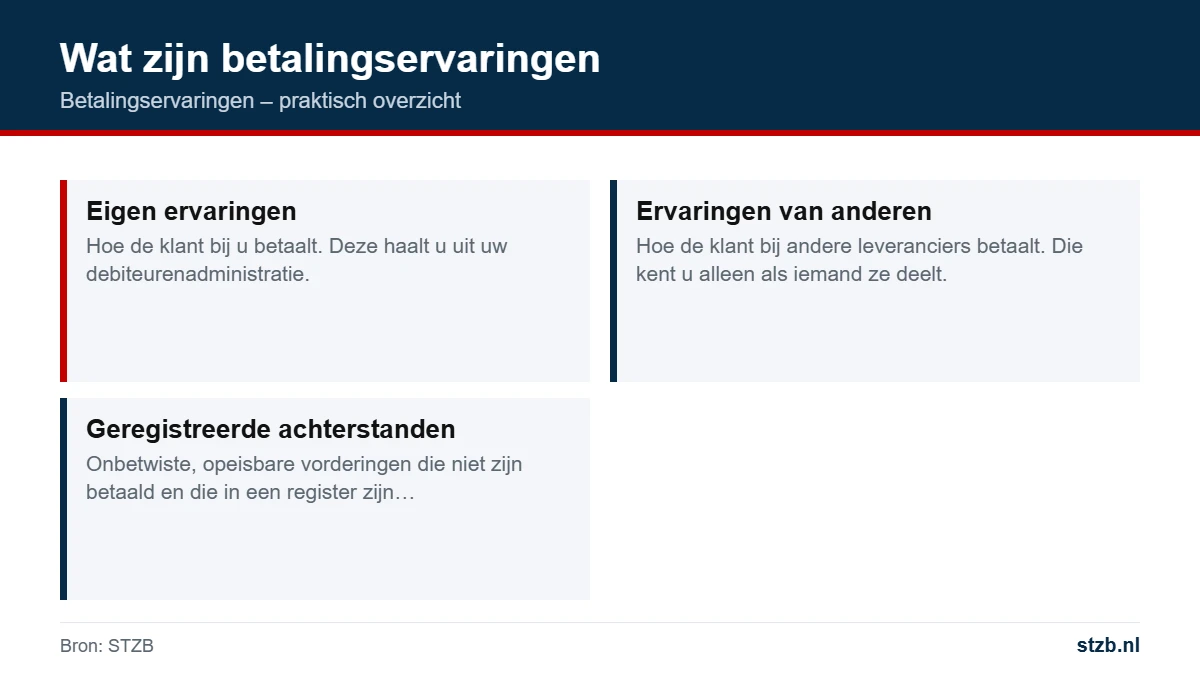
Er zijn grofweg drie soorten betalingservaringen:
Elke soort betalingservaringen heeft een eigen waarde. Eigen betalingservaringen zijn het meest betrouwbaar, maar beperkt tot uw relatie. Geregistreerde achterstanden laten zien wat er elders misgaat, en zijn bij STZB geverifieerd voordat ze worden opgenomen.
Een bv of nv deponeert de jaarrekening uiterlijk twaalf maanden na afloop van het boekjaar (art. 2:394 BW). Wie in het najaar kijkt, ziet dus vaak de stand van ruim een jaar eerder. Kleine ondernemingen deponeren bovendien een beperkte versie, en eenmanszaken en vennootschappen onder firma deponeren helemaal niets.
| Kenmerk | Jaarcijfers | Betalingservaringen |
|---|---|---|
| Actualiteit | Vaak ruim een jaar oud | Weken of dagen oud |
| Beschikbaarheid | Alleen bij deponeringsplichtige rechtsvormen, vaak beperkt | Bij elke klant die u factureert |
| Wat het laat zien | Of het bedrijf kan betalen | Of het bedrijf betaalt |
| Vroege signalen | Pas zichtbaar in het volgende boekjaar | Direct zichtbaar in de betaaldatum |
Financiële problemen worden vaak eerst zichtbaar in het betaalgedrag. Een onderneming met een liquiditeitstekort schuift betalingen op, betaalt in delen of kiest welke leverancier eerst wordt betaald. Dat gebeurt maanden voordat een verlies in de jaarrekening verschijnt. Daarom zijn betalingservaringen een belangrijk vroeg signaal. Hoe u ze samen met cijfers gebruikt, leest u op de pagina over kredietwaardigheid van een bedrijf.
Een eenvoudig voorbeeld: een klant deponeert in december een jaarrekening met een gezond eigen vermogen over het vorige boekjaar. In de maanden daarna verliest hij een grote opdrachtgever. In zijn jaarcijfers ziet u dat pas een jaar later. In uw betalingservaringen ziet u het binnen enkele weken, omdat de eerste facturen langer blijven openstaan.
De eerste bron heeft u al. Uw boekhouding bevat van iedere klant de factuurdatum, de vervaldatum en de betaaldatum. Met een paar vaste stappen maakt u daar bruikbare betalingservaringen van:
Veel boekhoudpakketten kunnen een ouderdomsoverzicht van debiteuren maken. Dat is een goed vertrekpunt. Combineer het met de notities van uw binnendienst, want daar staat vaak de context: waarom een klant later betaalde en wat er is afgesproken. Meer over de inrichting van dit proces leest u bij debiteurenbeheer.
Een fictieve klant met een afgesproken betaaltermijn van dertig dagen heeft in een kwartaal vier facturen gekregen (rekenvoorbeeld):
| Factuur | Bedrag | Betaald na | Dagen te laat |
|---|---|---|---|
| Januari | € 4.000 | 32 dagen | 2 |
| Februari | € 6.000 | 41 dagen | 11 |
| Maart (1) | € 5.000 | 48 dagen | 18 |
| Maart (2) | € 5.000 | 55 dagen | 25 |
De gewone gemiddelde betaalduur is (32 + 41 + 48 + 55) / 4 = 44 dagen. Gewogen naar bedrag is het (4.000 × 32 + 6.000 × 41 + 5.000 × 48 + 5.000 × 55) / 20.000 = 889.000 / 20.000 = ongeveer 44,5 dagen. De klant betaalt gemiddeld zo’n veertien dagen te laat.
Belangrijker dan het gemiddelde is de richting: 2, 11, 18 en 25 dagen te laat. Elke factuur wordt later betaald dan de vorige. Dat patroon is een duidelijker signaal dan het gemiddelde. Het is reden om contact op te nemen, de kredietlimiet tegen het licht te houden en te controleren of er elders registraties zijn.
Bedenk ook wat te laat betalen kost. Over facturen in een handelstransactie loopt na de betaaltermijn automatisch de wettelijke handelsrente. Of u die in rekening brengt, is een keuze, maar het laat zien dat late betaling geld kost.
Bij een nieuwe klant heeft u geen eigen geschiedenis. U weet nog niet hoe de klant met uw facturen omgaat. Toch hoeft u niet blind te leveren. Er zijn drie manieren om betalingservaringen op te bouwen of te raadplegen voordat er veel geld op het spel staat:
Een veelgebruikte aanpak is een proefperiode van drie tot zes maanden. In die periode betaalt de klant binnen een korte termijn, en u volgt elke factuur. Betaalt de klant steeds op tijd, dan verruimt u de voorwaarden. Zo groeit het vertrouwen op basis van feiten en niet op basis van beloften.
Let bij nieuwe klanten extra op haast. Een eerste order die groot is, snel moet worden geleverd en waarbij de klant nauwelijks onderhandelt over de prijs, past bij een patroon dat ook voorkomt bij partijen die afnemen zonder te willen betalen. Daarvoor bestaat de Fraudedatabank.
Uw eigen administratie laat alleen zien hoe een klant bij u betaalt. Een klant die u keurig betaalt, kan andere leveranciers laten wachten. Voor een vollediger beeld heeft u betalingservaringen van anderen nodig. Daar zit ook de grootste uitdaging: informatie van derden moet juist en controleerbaar zijn.
Het register van STZB is daarvoor ingericht. In de Achterstandendatabank melden deelnemers, zoals leveranciers, dienstverleners, kredietverstrekkers, incassobureaus en overheidsorganisaties, onbetwiste en opeisbare vorderingen die niet zijn betaald. Elke melding doorloopt een vaste procedure:
Het register bevat dus geen meningen of geruchten over betalingservaringen, maar geverifieerde feiten over onbetaalde facturen waar geen geschil over is. Als deelnemer raadpleegt u die met een kredietcheck voordat u levert, en met de Bedrijfsmonitor krijgt u een melding als er bij een gevolgde klant een nieuwe registratie verschijnt.
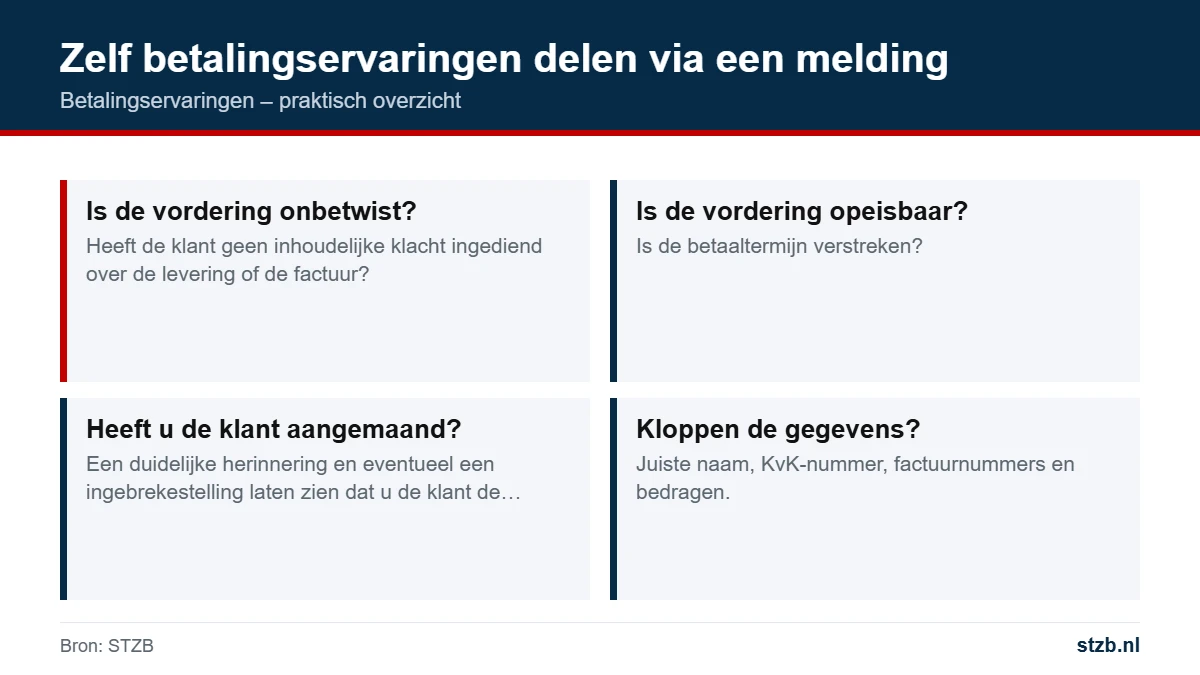
Een register werkt alleen als deelnemers ook zelf melden. Heeft u een zakelijke klant die een onbetwiste factuur niet betaalt, dan kunt u als deelnemer die vordering melden. Daarmee waarschuwt u andere leveranciers en vergroot u vaak ook de kans dat u zelf wordt betaald, omdat de debiteur vooraf bericht krijgt.
Controleer voordat u meldt:
Hoe het melden in de praktijk werkt, leest u op de pagina wanbetaler melden. Wordt er na de vooraankondiging betaald of een regeling getroffen, dan wordt de registratie verwijderd.
Wacht niet te lang met melden. Hoe eerder een onbetwiste achterstand zichtbaar is, hoe eerder andere leveranciers hun voorwaarden kunnen aanpassen voordat ook zij schade lijden. Zo draagt elke deelnemer bij aan betalingservaringen die voor alle deelnemers actueel en bruikbaar blijven. Heeft de debiteur meerdere schuldeisers die niet worden betaald, dan kan STZB schuldeisers van dezelfde debiteur met elkaar in contact brengen via steunvordering zoeken.
Een goed klantdossier maakt het verschil tussen een gevoel en een onderbouwd besluit. Leg per klant op een vaste plek vast:
Zo bouwt u per klant een feitelijke geschiedenis op die ook voor collega’s te volgen is. Als de vaste contactpersoon vertrekt, blijft de kennis behouden. En bij een verzoek om meer krediet heeft u in een paar minuten het complete beeld.
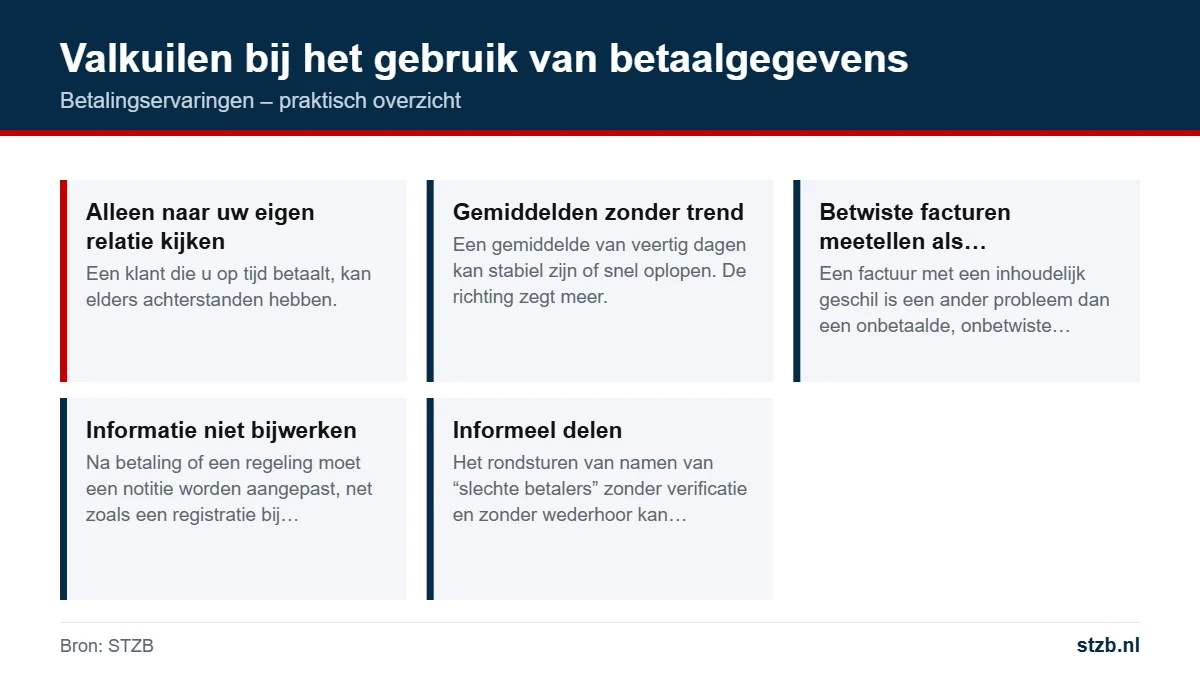
Houd het overzicht zakelijk en controleerbaar. Schrijf niet “klant is onbetrouwbaar”, maar “factuur 2026-118 betaald na 62 dagen, na twee herinneringen”. Feitelijke notities zijn eerlijker voor de klant, bruikbaarder voor uw organisatie en beter te verdedigen als iemand vraagt waarop een besluit is gebaseerd. Bewaar ze niet langer dan nodig is voor uw administratie en kredietbeleid.
Informatie over betaalgedrag kan grote gevolgen hebben voor een bedrijf. Een onterechte of onjuiste vermelding kan leiden tot strengere voorwaarden of verlies van leveranciers. Zorgvuldigheid is daarom geen formaliteit, maar de kern van het gebruik van betalingservaringen.
Let extra op bij eenmanszaken en vennootschappen onder firma. Daar zijn gegevens over het bedrijf vaak ook persoonsgegevens van de ondernemer, en dan geldt de privacywetgeving. Deel geen betaalgegevens van klanten via informele kanalen zoals sociale media of e-mail naar andere leveranciers. Meer over de grenzen van zwarte lijsten leest u bij registratie op zwarte lijst en aansprakelijkheid voor zwarte lijst. Raadpleeg bij twijfel een jurist.
Betalingservaringen hebben pas waarde als u er iets mee doet. Spreek vooraf af welke patronen tot welke actie leiden:
| Patroon | Mogelijke actie |
|---|---|
| Betaalt consequent binnen de termijn | Ruimte geven bij een verzoek om hogere limiet |
| Betaalt regelmatig enkele dagen te laat, stabiel | Herinnering vóór de vervaldatum, termijn bespreken |
| Betaalt steeds later | Contact opnemen, limiet bevriezen, registers controleren |
| Betaalt in delen of breekt toezeggingen | Nieuwe orders alleen tegen vooruitbetaling |
| Nieuwe registratie in het STZB-register | Limiet herzien, zekerheid vragen of leveringen opschorten |
Bespreek opvallende patronen met de klant voordat u ingrijpt. Soms is er een eenvoudige verklaring, zoals een nieuwe boekhouder of een gewijzigd factuuradres. Een open gesprek levert vaak meer op dan een stilzwijgende verlaging van de limiet.
Voorbeeldtekst voor zo’n gesprek per e-mail:
“Wij zien dat de laatste facturen later worden voldaan dan we gewend zijn van u. Is er iets veranderd in uw administratie of planning? Wij horen graag hoe we de betaling op tijd kunnen laten verlopen, zodat de leveringen zonder onderbreking kunnen doorgaan.”
Betalingservaringen zijn een sterke bron, maar niet de enige. Het beste beeld ontstaat als u verschillende soorten informatie combineert:
Elke bron beantwoordt een andere vraag. Cijfers zeggen of een bedrijf kan betalen, registers en uw eigen administratie laten zien of het betaalt. Het verschil tussen die twee is precies waar het risico zit: een bedrijf met redelijke cijfers dat toch facturen laat liggen, verdient uw aandacht.
Omgekeerd kan een bedrijf met zwakke of ontbrekende cijfers goede betalingservaringen laten zien. Denk aan een eenmanszaak die al jaren stipt betaalt. Dan is er geen reden om zo’n klant alleen op basis van de balans af te wijzen.
Vergeet tot slot niet dat ook uw eigen onderneming wordt beoordeeld. Leveranciers kijken naar hoe u betaalt. Wie zelf op tijd betaalt, bouwt goede betalingservaringen op bij anderen en krijgt daardoor vaak ruimere voorwaarden.
Wie betalingservaringen zorgvuldig vastlegt, actueel houdt en combineert met geverifieerde registraties, krijgt het meest betrouwbare beeld van hoe een klant zich als betaler gedraagt.
Gegevens over hoe een bedrijf in de praktijk zijn rekeningen betaalt: op tijd, te laat, in delen of niet.
Jaarcijfers mogen tot twaalf maanden na het boekjaar worden gedeponeerd en lopen vaak ruim een jaar achter. Betaalgedrag ziet u direct aan de betaaldatum.
Leg per factuur de betaaldatum vast, bereken per klant de gemiddelde betaalduur, vergelijk met de afgesproken termijn en volg de trend per periode.
Onbetwiste, opeisbare vorderingen die deelnemers hebben gemeld en die STZB heeft geverifieerd, nadat de debiteur vooraf bericht en een termijn kreeg.
Na betaling of na het treffen van een regeling wordt de registratie verwijderd.
Wees daar terughoudend mee. Deel alleen feiten via een zorgvuldige procedure met verificatie en wederhoor, en houd rekening met de privacywetgeving.
Nee. In het register van STZB worden alleen onbetwiste, opeisbare vorderingen opgenomen.
Neem contact op, bespreek de oorzaak, controleer of er registraties zijn en overweeg de limiet te bevriezen of vooruitbetaling te vragen.
Gebruik geverifieerde betaalinformatie
Als deelnemer van STZB raadpleegt u geverifieerde, onbetwiste betalingsachterstanden en ontvangt u een melding bij nieuwe registraties van gevolgde klanten.
Elke melding in het STZB-register is geverifieerd, en de debiteur krijgt vooraf bericht en een termijn om te reageren.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur