
Een leasecontract loopt vaak jaren. In die periode verandert de financiële positie van een lessee, terwijl uw object op de weg of in de werkplaats staat. Lees hoe u lessees accepteert, overkreditering voorkomt en achterstanden in leasetermijnen tijdig signaleert.
Leasemaatschappijen financieren bedrijfsmiddelen die een ondernemer zelf niet in één keer wil of kan betalen: bedrijfswagens, vrachtwagens, machines, IT-apparatuur, heftrucks of medische apparatuur. Het verdienmodel is eenvoudig, het risico niet. U levert het object vooraf en ontvangt uw geld in termijnen over drie, vijf of zeven jaar. Voor leasemaatschappijen geldt daarom: hoe beter de lessee vooraf is beoordeeld, hoe kleiner de kans op verlies. Elke maand dat een lessee niet betaalt, loopt de onbetaalde rente door, verliest het object waarde en wordt de kans op volledig herstel kleiner.
Op deze pagina leest u welke kredietrisico’s typisch zijn voor leasemaatschappijen, hoe u lessees beter beoordeelt, wat u doet bij achterstanden en terugname, hoe u objectfraude herkent en hoe de registers van STZB daarbij helpen.
Inhoudsopgave
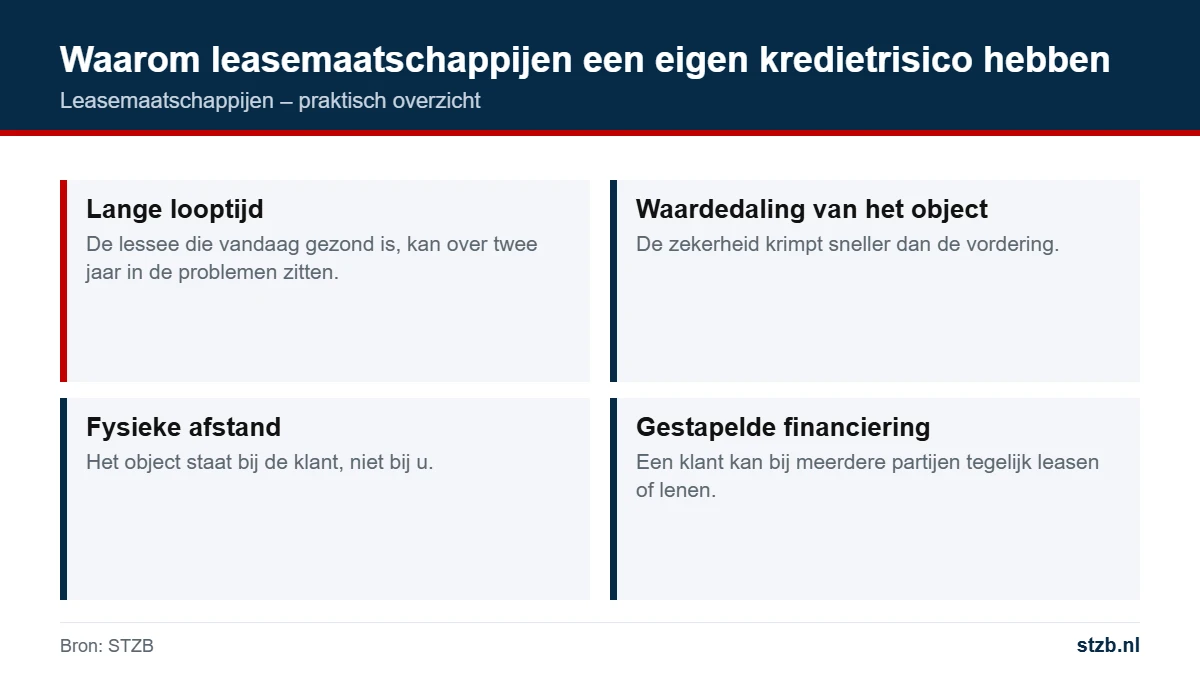
Een leverancier die op rekening levert, loopt meestal risico over één of enkele facturen. Bij lease ligt dat anders. U neemt in één keer het volledige risico op de aanschafwaarde van het object en verdient dat pas over de looptijd terug. Het risico is dus groot aan het begin en neemt maar langzaam af.
Daarbij komt dat het object de belangrijkste zekerheid is, maar die zekerheid is niet stabiel. Een bedrijfswagen verliest in de eerste jaren veel waarde, een machine kan verouderen en specifieke apparatuur is soms lastig te verkopen. Als de restschuld hoger is dan de opbrengst van het object, draagt u het verschil. Voor leasemaatschappijen is kredietbeoordeling daarom geen formaliteit bij de start, maar een doorlopend proces.
Niet elk leasecontract draagt hetzelfde risico. Het verschil tussen financial lease en operational lease bepaalt wie het economische risico van het object draagt en hoe groot uw blootstelling is als de lessee stopt met betalen.
| Kenmerk | Financial lease | Operational lease |
|---|---|---|
| Economisch risico object | Grotendeels bij de lessee | Grotendeels bij de leasemaatschappij |
| Termijnen dekken | Vrijwel de hele aanschafwaarde plus rente | Waardedaling, rente en vaak onderhoud en verzekering |
| Einde contract | Vaak koopoptie of eigendomsovergang | Object gaat terug naar de leasemaatschappij |
| Grootste kredietrisico | Wanbetaling met lage restwaarde bij terugname | Wanbetaling plus restwaarderisico en schade aan het object |
Bij financial lease is de lessee in economische zin vaak de eigenaar, terwijl u juridisch eigenaar blijft tot de laatste termijn of de koopoptie. Bij operational lease draagt u daarnaast het risico dat het object aan het einde minder waard is dan berekend. Voor leasemaatschappijen met beide producten betekent dit dat acceptatiecriteria en monitoring per product kunnen verschillen. De juridische kwalificatie van een contract kan per situatie verschillen; laat uw modelcontracten daarom beoordelen door een jurist.
De meeste verliezen ontstaan bij de acceptatie. Een goede acceptatie kijkt niet alleen naar cijfers, maar ook naar betaalgedrag en bestaande verplichtingen. Een praktische checklist voor de acceptatie van een zakelijke lessee:
Grote leasemaatschappijen werken vaak met een scoremodel; kleinere leasemaatschappijen beoordelen meer handmatig. In beide gevallen hoort extern betaalgedrag erin. Leg bij elke acceptatie vast welke informatie u heeft gezien en waarom u akkoord gaf. Dat helpt bij latere evaluatie van uw acceptatiebeleid en bij een eventueel geschil.
Een van de grootste blinde vlekken voor leasemaatschappijen is de financiering die een klant al elders heeft. Een ondernemer kan in korte tijd bij meerdere leasemaatschappijen en kredietverstrekkers aanvragen indienen. Elke afzonderlijke aanvraag lijkt dan verantwoord, maar samen zijn de maandlasten niet meer op te brengen.
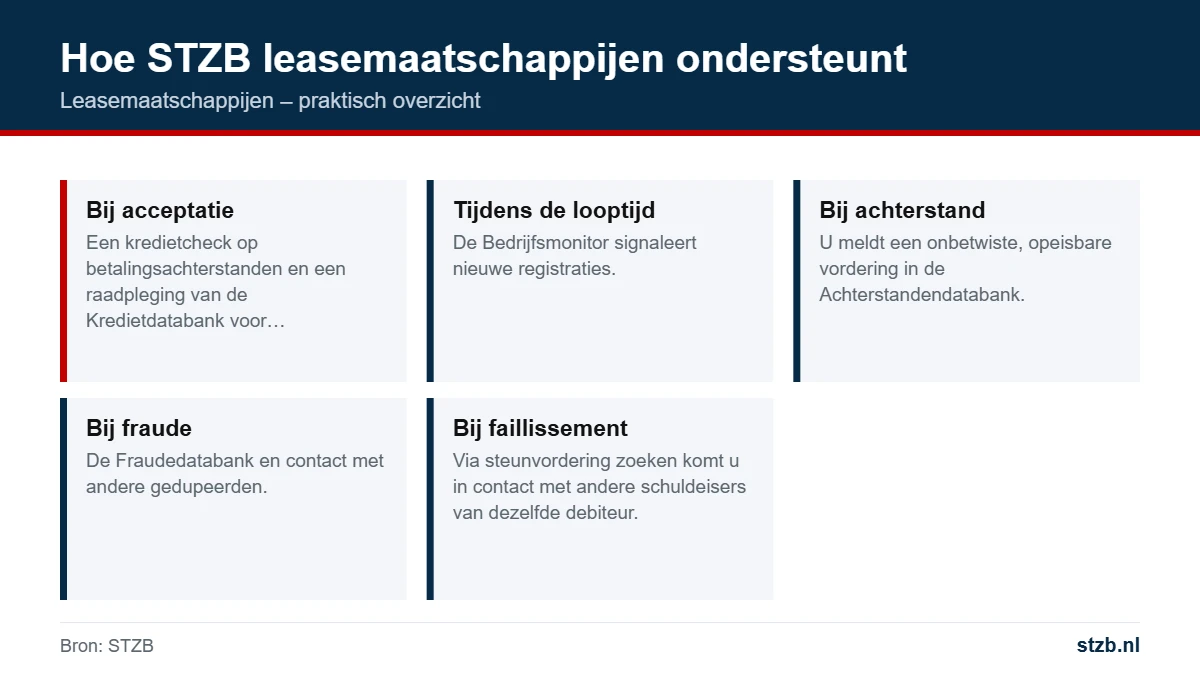
Voor consumenten bestaat al lang een centrale registratie van kredieten. Voor zakelijke kredieten was dat inzicht beperkt. Daarom beheert STZB de Kredietdatabank, ook wel het Zakelijk Kredietregister (ZKR). Deelnemende financiële instellingen registreren daarin zakelijke kredieten, met omvang en duur. De verstrekker zelf blijft anoniem. U ziet dus niet bij wie een klant financiert, maar wel dat er al verplichtingen lopen en hoe groot die zijn.
Rekenvoorbeeld: een transportbedrijf vraagt bij u lease aan voor een trekker met een maandtermijn van € 2.100. Uit de cijfers blijkt een vrije kasstroom van circa € 6.000 per maand. Dat lijkt ruim. Uit de Kredietdatabank blijkt echter dat de afgelopen maanden al twee andere zakelijke kredieten zijn geregistreerd, samen goed voor ongeveer € 4.500 per maand. Na uw termijn blijft er dan een tekort over. Zonder die registratie had u dat niet gezien.
Overkreditering is niet alleen een risico voor de leasemaatschappij die als laatste financiert. Als een klant omvalt, verliezen alle leasemaatschappijen en kredietverstrekkers die aan hem hebben gefinancierd. Hoe meer financiers hun kredieten registreren, hoe completer het beeld voor iedereen.
Een gemiste leasetermijn is zelden toeval. Vaak gaan er signalen aan vooraf. Let vooral op:
Leasemaatschappijen die met automatische incasso werken, zien een storno vaak pas bij de maandafsluiting. Zorg dat een storno direct een taak oplevert voor uw debiteurenteam. Reageer op de eerste gemiste termijn, niet op de derde. Neem telefonisch contact op, vraag naar de oorzaak en leg afspraken schriftelijk vast. Bij handelstransacties loopt de wettelijke handelsrente automatisch vanaf de dag na de vervaldatum, tenzij uw contract een eigen rente bevat. De wettelijke handelsrente bedraagt sinds 1 juli 2026 10,4% per jaar; de actuele stand vindt u bij de Rijksoverheid.
Komt een betalingsregeling niet tot stand, dan volgt een schriftelijke ingebrekestelling conform de artikelen 6:81 tot en met 6:83 van het Burgerlijk Wetboek Boek 6, tenzij het contract een fatale termijn bevat.
Een korte, zakelijke brief werkt beter dan een lange juridische tekst. Een voorbeeld dat u kunt aanpassen aan uw eigen contract en voorwaarden:
Betreft: achterstand leasecontract [nummer], object [merk, type, kenteken of serienummer]
Geachte heer/mevrouw,
Volgens onze administratie zijn de leasetermijnen van [maand] en [maand] van in totaal € [bedrag] niet voldaan. Wij verzoeken u dit bedrag uiterlijk binnen tien dagen na dagtekening van deze brief over te maken op [rekeningnummer] onder vermelding van het contractnummer. Betaalt u niet binnen deze termijn, dan bent u in verzuim en zijn wij op grond van artikel [nr.] van de leasevoorwaarden gerechtigd de overeenkomst te ontbinden, het object terug te nemen en de resterende verplichtingen op te eisen. Daarnaast brengen wij rente en incassokosten in rekening. Wij behouden ons uitdrukkelijk al onze rechten voor.
Met vriendelijke groet, [naam, functie]
Controleer vooraf of uw voorwaarden de genoemde gevolgen echt mogelijk maken. Zonder contractuele afspraak over incassokosten geldt de wettelijke staffel; zie incassokosten zakelijk.
Omdat de leasemaatschappij in de regel juridisch eigenaar van het object blijft, kunt u het object na ontbinding van het contract terugvorderen. In de praktijk is terugname een van de lastigste stappen. Het object moet worden gevonden, opgehaald en verkocht, en de opbrengst dekt zelden de hele restschuld.
Bij een faillissement van de lessee kan de rechter-commissaris een afkoelingsperiode afkondigen. In die periode kunt u het object niet zonder toestemming ophalen. Neem bij faillissement direct contact op met de curator en meld uw eigendomsrecht. Leasemaatschappijen die snel en met volledige stukken (contract, serienummer, foto’s) reageren, voorkomen discussie over welk object van wie is.
Rekenvoorbeeld restschuld: een lessee stopt na twee jaar met betalen. De openstaande verplichting volgens het contract is € 38.000. Na terugname levert de verkoop van het object € 26.500 op, na aftrek van ophaal- en verkoopkosten van € 1.500 blijft € 25.000 over. Het restant van € 13.000, vermeerderd met rente en kosten, blijft een vordering op de lessee. Is die niet te verhalen, dan wordt de borgtocht van de bestuurder belangrijk.
Actuele faillissementen ziet u in de categorie faillissementen.
Fraude met leaseobjecten volgt vaak herkenbare patronen, en fraudeurs proberen het vaak bij meerdere leasemaatschappijen tegelijk. Een fraudeur leaset een object met de bedoeling het direct door te verkopen, te verhuren aan derden of naar het buitenland te brengen. Soms worden voor één object bij meerdere leasemaatschappijen tegelijk contracten afgesloten, met vervalste offertes of facturen van een leverancier die niet bestaat.
| Patroon | Signaal | Maatregel |
|---|---|---|
| Recent opgerichte onderneming met hoge aanvraag | Weinig historie, spoed, ruime aanbetaling in contanten | Extra verificatie, kortere looptijd, borgtocht |
| Dubbele financiering van één object | Offerte zonder duidelijke leverancier, onbekend serienummer | Leverancier zelf bellen, object en serienummer fysiek controleren |
| Doorverkoop na levering | Eerste termijn betaald, daarna stilte | Snel opvolgen, object lokaliseren, aangifte |
| Katvanger als bestuurder | Bestuurder zonder ervaring, vaak wisselende functies | KVK-historie bestuurder nagaan, persoonlijk gesprek |
Controleer bij twijfel ook de Fraudedatabank. Daarin staan debiteuren met een patroon van afnemen zonder te betalen. Blijkt dat u niet de enige gedupeerde bent, dan kan STZB u met toestemming van alle betrokkenen in contact brengen met andere gedupeerde deelnemers, bijvoorbeeld voor een gezamenlijke aangifte.
Een acceptatie is een momentopname. Voor leasemaatschappijen met een grote portefeuille is het ondoenlijk om iedere lessee periodiek handmatig te controleren. De Bedrijfsmonitor van STZB lost dat op: u plaatst uw lessees in de monitor en krijgt een melding zodra er bij STZB een nieuwe registratie over een van hen binnenkomt.
Zo hoort u eerder dat een klant ook bij andere schuldeisers achterloopt, vaak nog voordat uw eigen termijn wordt gemist. Dat geeft u tijd om contact op te nemen, de situatie te bespreken of afspraken te maken over aanvullende zekerheid. Leasemaatschappijen die alleen naar hun eigen betalingshistorie kijken, zien een probleem pas als het al bij hen is aangekomen. Een praktische indeling is om lessees met de hoogste restschuld en lessees in sectoren met smalle marges als eerste te monitoren.
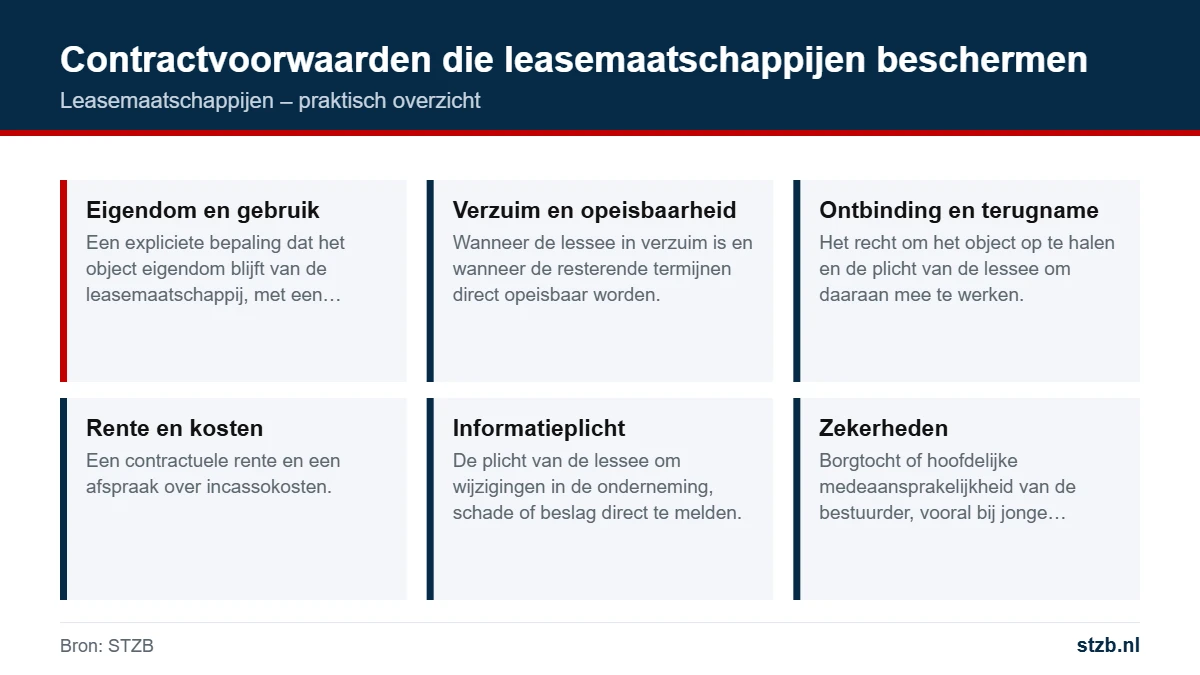
Veel problemen bij terugname en incasso zijn terug te voeren op onduidelijke contracten. Leasemaatschappijen die hun voorwaarden scherp hebben, staan bij een geschil of faillissement sterker. Belangrijke onderdelen zijn:
Laat voorwaarden en modelcontracten periodiek toetsen door een advocaat. Wetgeving en rechtspraak veranderen, en een clausule die tien jaar geleden volstond, doet dat nu misschien niet meer.
STZB beheert sinds 2015 een register van zakelijke betalingsachterstanden. Voor leasemaatschappijen sluiten de diensten aan op de hele levenscyclus van een contract:
STZB werkt met veel financiële instellingen samen; lees meer op de pagina voor kredietverstrekkers.
Meer over het structureel opvolgen van openstaande posten leest u op de pagina debiteurenbeheer.
Omdat u het object vooraf financiert en het geld pas over jaren terugkrijgt, terwijl het object in waarde daalt. De zekerheid krimpt vaak sneller dan de vordering.
Bij financial lease ligt het economische risico grotendeels bij de lessee. Bij operational lease draagt de leasemaatschappij ook het restwaarderisico.
Een register waarin deelnemende financiële instellingen zakelijke kredieten registreren met omvang en duur. De verstrekker blijft anoniem. Het doel is overkreditering te voorkomen.
Ja, als de vordering onbetwist en opeisbaar is. De lessee krijgt eerst een vooraankondiging met een termijn om te betalen of bezwaar te maken.
Als eigenaar kunt u het object na ontbinding terugvorderen, maar betreed geen terrein zonder toestemming. Schakel bij weigering een advocaat of deurwaarder in.
U meldt uw eigendomsrecht bij de curator. De rechter-commissaris kan een afkoelingsperiode afkondigen waarin u het object niet zonder toestemming kunt ophalen.
Let op jonge ondernemingen met spoedaanvragen, onbekende leveranciers, onduidelijke serienummers en stilte na de eerste termijn. Controleer bij twijfel de Fraudedatabank.
Ja. Kredietverstrekkers, waaronder leasemaatschappijen, kunnen zich aanmelden als deelnemer en gebruikmaken van de registers en de Bedrijfsmonitor.
Lessees beter beoordelen en volgen?
Meld uw leasemaatschappij aan als deelnemer van STZB en gebruik de Kredietdatabank, de kredietcheck en de Bedrijfsmonitor.
Zie vooraf welke achterstanden en zakelijke kredieten een lessee heeft en krijg een melding bij nieuwe registraties.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur