
Een kredietlimiet legt vast tot welk bedrag een klant bij u op rekening mag kopen. Lees hoe u een verantwoorde limiet berekent, welke informatie u daarvoor nodig heeft en hoe u de limiet actueel houdt.
Een kredietlimiet is het maximale bedrag dat een zakelijke klant op enig moment bij u open mag hebben staan aan geleverde maar nog niet betaalde goederen of diensten. Elke keer dat u op rekening levert, verleent u krediet. De limiet bepaalt hoe groot dat krediet maximaal mag worden voordat u eerst betaling vraagt.
Op deze pagina leest u welke factoren de hoogte bepalen, hoe u een limiet met een eenvoudige berekening onderbouwt en welke rol een kredietcheck en de Kredietdatabank daarbij spelen. Ook leest u welke zekerheden u kunt vragen als de klant meer ruimte wil dan u verantwoord vindt, en wanneer u de limiet herziet.
Inhoudsopgave
Bij een bank kent u de kredietlimiet als het maximale rood staan. Bij leveranciers en dienstverleners werkt het andersom: u bent zelf de kredietgever. Uw klant ontvangt de prestatie nu en betaalt later. Het totaal van alle openstaande facturen van één klant noemen we de blootstelling of exposure. De kredietlimiet is het plafond voor die blootstelling.
Een kredietlimiet is een interne afspraak. U hoeft hem niet aan de klant te melden, al kan dat wel verstandig zijn. Het gaat erom dat iedereen in uw organisatie, van verkoop tot planning, weet tot welk bedrag er geleverd mag worden zonder extra toestemming.
Een kredietlimiet is iets anders dan een betaaltermijn. De betaaltermijn bepaalt wanneer een factuur moet zijn betaald; de limiet bepaalt hoeveel er tegelijk mag openstaan. Een klant kan zich dus netjes aan de termijn houden en toch boven zijn kredietlimiet uitkomen, bijvoorbeeld als hij veel meer bestelt dan gebruikelijk.
Zonder kredietlimiet groeit de blootstelling vaak ongemerkt. Een klant die financieel in de problemen raakt, gaat juist meer bestellen bij leveranciers die niet om betaling vragen. Wie dan pas ingrijpt als de facturen vervallen, heeft al weken doorgeleverd.
Het effect van één oninbare vordering is groter dan het lijkt. Rekenvoorbeeld: u werkt met een brutomarge van 20 procent en een klant blijft € 20.000 schuldig. Om dat verlies terug te verdienen, heeft u € 20.000 / 0,20 = € 100.000 aan extra omzet nodig. Een kredietlimiet beperkt dat risico vooraf.
Een limiet heeft ook voordelen voor de relatie met goede klanten. Een klant met een ruime, onderbouwde limiet kan zonder vertraging bestellen. U hoeft niet bij elke order na te denken of die nog verantwoord is.
| Factor | Waar kijkt u naar? |
|---|---|
| 1. Bestelvolume | Hoeveel koopt de klant gemiddeld per maand, en zijn er pieken? |
| 2. Betaaltermijn en betaalgedrag | Welke termijn is afgesproken en hoeveel dagen te laat betaalt de klant gemiddeld? |
| 3. Financiële positie | Omvang, solvabiliteit en resultaat volgens de gedeponeerde jaarrekening, voor zover beschikbaar. |
| 4. Bekende achterstanden en kredieten | Zijn er geregistreerde betalingsachterstanden of veel lopende kredieten? |
| 5. Bedrijfsgegevens | Rechtsvorm, bestaansduur, branche, recente wijzigingen in bestuur of adres. |
| 6. Uw eigen risicoruimte | Hoeveel verlies op één klant kunt u dragen zonder zelf in de problemen te komen? |
De eerste twee factoren bepalen hoeveel ruimte de klant nodig heeft. De andere vier bepalen hoeveel ruimte u verantwoord kunt geven. Een goede kredietlimiet ligt daar waar beide elkaar ontmoeten.
Weeg de factoren niet allemaal even zwaar. Een geregistreerde betalingsachterstand of een negatief eigen vermogen weegt zwaarder dan een korte bestaansduur. Een jong bedrijf met een bestuurder die al jaren in de branche actief is en altijd op tijd betaalt, kan een prima klant zijn. Een bedrijf dat al twintig jaar bestaat maar sinds kort trager betaalt, verdient juist meer aandacht. Kijk dus naar het geheel en vooral naar veranderingen ten opzichte van eerder. Noteer bij elke kredietlimiet op welke informatie die is gebaseerd en van welke datum die informatie is. Dan ziet u bij een herziening direct wat er sindsdien is veranderd en hoeft u niet opnieuw te beginnen.
Gegevens over de onderneming, zoals rechtsvorm, bestuurders en gedeponeerde jaarstukken, vindt u in het Handelsregister van de KVK. Let op: kleine ondernemingen deponeren vaak alleen een beperkte balans, en eenmanszaken en vof’s deponeren geen jaarrekening.
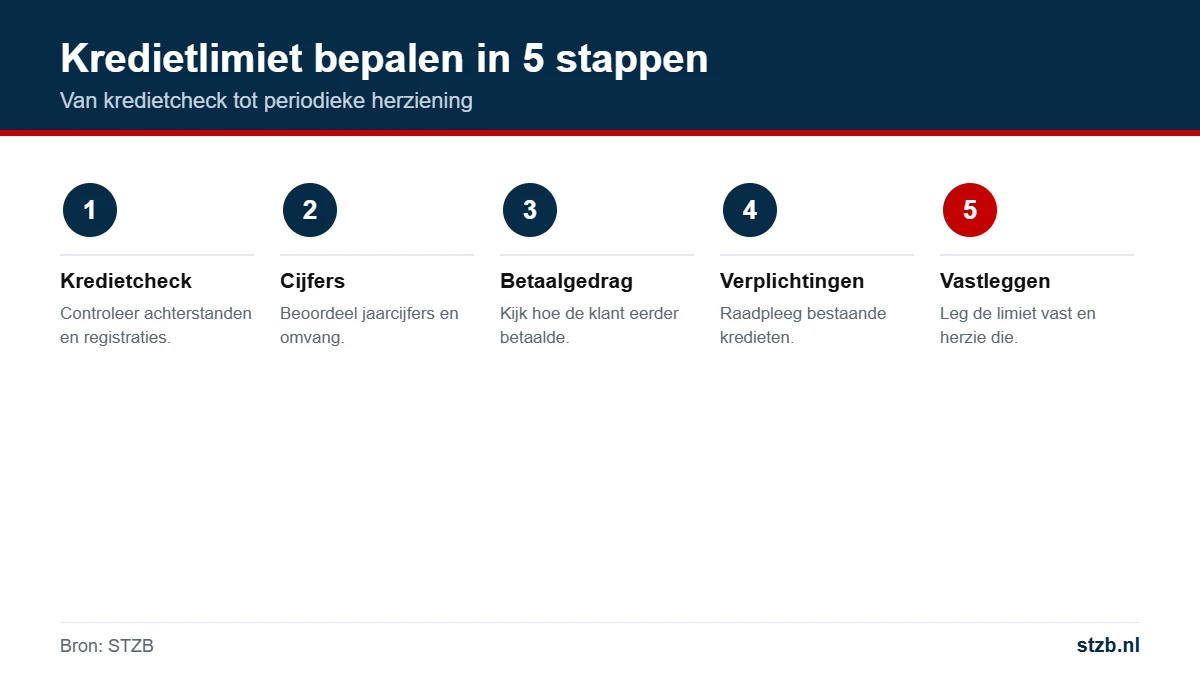
Een praktische manier om een kredietlimiet te berekenen, begint bij de behoefte van de klant en past die daarna aan op het risico.
Stap 1: behoefte. Een installatiebedrijf bestelt gemiddeld € 12.000 per maand bij uw groothandel, ofwel ongeveer € 400 per dag. De betaaltermijn is 30 dagen, maar de klant betaalt gemiddeld na 40 dagen. U factureert wekelijks, dus een levering staat gemiddeld nog enkele dagen open voordat de factuur de deur uit gaat. Reken met 45 dagen tussen levering en betaling: € 400 × 45 = € 18.000. Met een kleine marge voor drukke maanden komt u uit op € 20.000.
Stap 2: risico. U deelt klanten in risicoklassen in op basis van de factoren hierboven. Een voorbeeld van een intern beleid:
| Risicoklasse | Kenmerk | Kredietlimiet |
|---|---|---|
| A | Geen achterstanden, gezonde cijfers, lange relatie | 100% van de behoefte |
| B | Geen achterstanden, beperkte informatie | 75% van de behoefte |
| C | Enkele signalen, zoals trage betaling | 50% van de behoefte, eventueel met zekerheid |
| D | Geregistreerde achterstanden of negatief eigen vermogen | Geen krediet: vooruitbetaling of contant |
Stap 3: plafond. Valt het installatiebedrijf in klasse B, dan wordt de kredietlimiet 75% van € 20.000 = € 15.000. Toets dat bedrag aan uw eigen risicoruimte. Heeft u besloten dat geen enkele klant meer dan een bepaald bedrag mag openstaan, dan geldt het laagste van beide.
De percentages in de tabel zijn een voorbeeld, geen norm. Stel ze vast op basis van uw marge, uw liquiditeit en uw ervaring met klanten in uw branche.
Bij een nieuwe klant heeft u geen betaalgeschiedenis. Veel bedrijven werken daarom met een startlimiet: een bescheiden plafond voor de eerste maanden, die stapsgewijs wordt verhoogd als de klant op tijd betaalt.
Wees extra alert bij een nieuwe klant die direct een grote order plaatst, haast heeft en geen bezwaar maakt tegen de prijs. Dat patroon komt voor bij partijen die afnemen zonder de bedoeling te betalen. De Fraudedatabank van STZB is bedoeld om zulke patronen zichtbaar te maken.
Een limiet is zo goed als de informatie waarop hij is gebaseerd. Twee bronnen zijn daarbij in het bijzonder van belang.
Bekende betalingsachterstanden. Met een kredietcheck controleert u als deelnemer van STZB of een zakelijke klant geregistreerd staat in de Achterstandendatabank. Daarin melden deelnemers onbetwiste, opeisbare vorderingen die niet zijn betaald. Een registratie is een duidelijk signaal om de limiet te verlagen of alleen tegen vooruitbetaling te leveren.
Lopende kredieten. In de Kredietdatabank, het Zakelijk Kredietregister, registreren deelnemende financiële instellingen zakelijke kredieten met omvang en duur; de verstrekker blijft anoniem. Het doel is overkreditering te voorkomen. Een onderneming die veel kredieten tegelijk heeft lopen, heeft minder ruimte om tegenvallers op te vangen. Bent u zelf kredietverstrekker, lees dan meer op de pagina voor kredietverstrekkers.
Samen geven de achterstanden en de kredietregistraties een vollediger beeld dan elk afzonderlijk. Een klant zonder achterstanden maar met een opvallend hoge kredietlast verdient een andere behandeling dan een klant zonder beide.
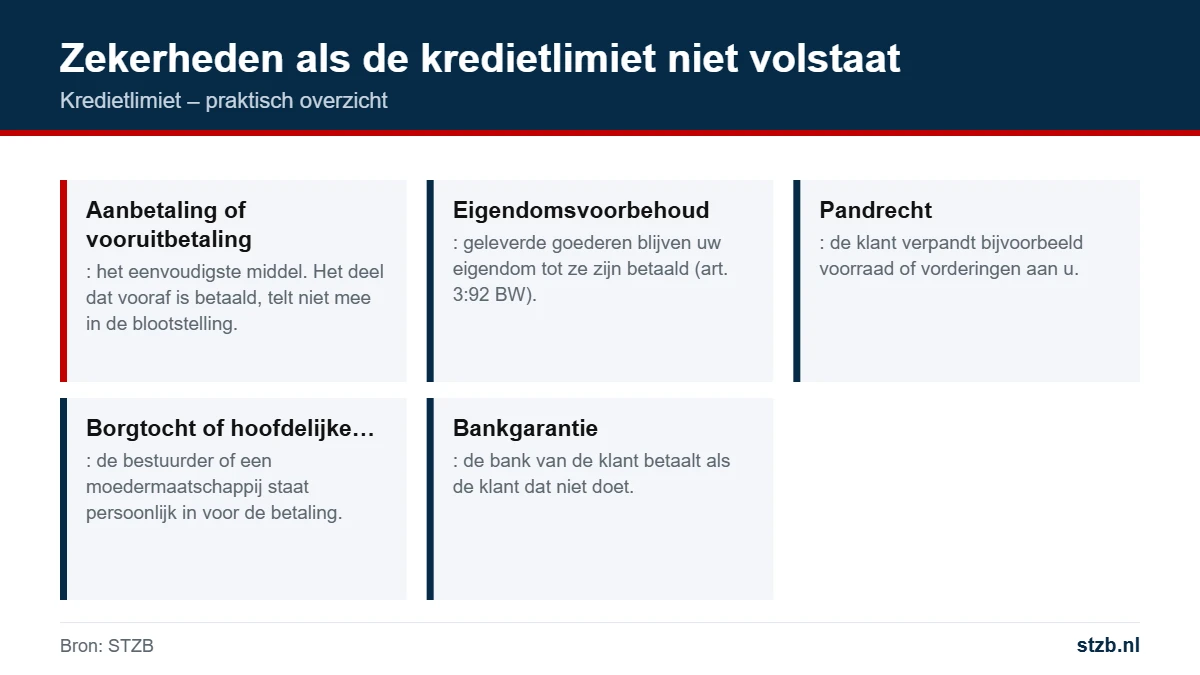
Wil een klant meer bestellen dan zijn limiet toelaat, dan hoeft u niet direct nee te zeggen. U kunt extra ruimte geven tegen zekerheid:
Elke zekerheid heeft voorwaarden en beperkingen. Laat de documenten bij grotere bedragen opstellen of controleren door een jurist.
Een kredietlimiet is geen vast gegeven. De omstandigheden van uw klant veranderen, en uw eigen situatie ook. Wat vorig jaar een verantwoord bedrag was, kan nu te ruim of juist te krap zijn. Herzie hem op vaste momenten en bij signalen.
Vaste momenten: minimaal jaarlijks, bijvoorbeeld na het deponeren van een nieuwe jaarrekening, en bij grote klanten vaker.
Signalen om de limiet te verlagen of te bevriezen:
Met de Bedrijfsmonitor krijgt u als deelnemer automatisch bericht als er bij een gevolgde klant een nieuwe registratie verschijnt. Zo hoeft u niet periodiek elke klant handmatig te controleren.
Signalen om de limiet te verhogen zijn een stijgend bestelvolume bij consequent tijdige betaling en verbeterde financiële cijfers. Leg elke wijziging vast met datum, reden en wie hem heeft goedgekeurd.
Verlaagt u de limiet van een bestaande klant, doe dat dan niet stilzwijgend. Laat de klant weten wat er verandert en vanaf wanneer, zodat lopende orders niet onverwacht vastlopen. Een verlaging is geen beschuldiging; het is een aanpassing aan nieuwe informatie.
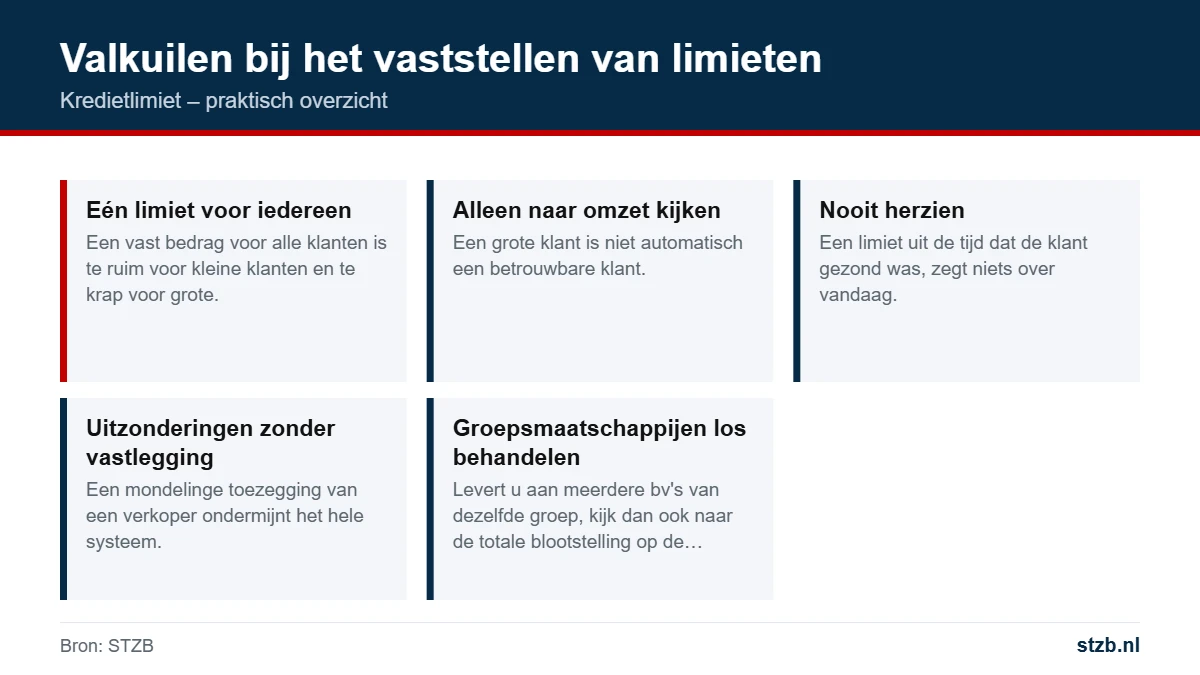
Een limiet die alleen in een spreadsheet staat, beschermt u niet. Zorg dat de limiet in uw order- of boekhoudsysteem is vastgelegd en dat het systeem waarschuwt of de order blokkeert als de limiet wordt overschreden.
Let bij de berekening van de blootstelling ook op creditnota’s en betwiste facturen. Een betwiste factuur blijft voor het risico gewoon meetellen, ook als u hem tijdelijk niet aanmaant. Haal hem pas uit de blootstelling als de klacht is opgelost of de factuur is gecrediteerd.
Verkoop en financiën hebben hier vaak tegengestelde belangen. Spreek vooraf af wie beslist bij een overschrijding, zodat de discussie niet bij elke order opnieuw wordt gevoerd. Het werken met limieten hoort bij het bredere debiteurenbeheer.
De berekening met een gemiddeld dagvolume werkt goed bij klanten die regelmatig bestellen. Bij projectwerk ziet de blootstelling er anders uit. Een aannemer die voor één project in korte tijd veel materiaal afneemt, heeft tijdelijk een veel hogere behoefte dan zijn maandgemiddelde.
Voor projecten werkt een aparte afspraak per project vaak beter:
Werkt de klant als onderaannemer, vraag dan ook wie de opdrachtgever is en of de klant zelf op tijd wordt betaald. Vertraging hoger in de keten komt vroeg of laat bij u terecht. Meer over risico’s in deze sector leest u op de pagina voor bouwbedrijven.
Levert u aan meerdere vennootschappen binnen dezelfde groep, beoordeel dan per vennootschap en voor de groep als geheel. Elke bv is een aparte rechtspersoon. Een gezonde holding betaalt niet automatisch de schulden van een werkmaatschappij, tenzij zij zich daarvoor garant heeft gesteld. Een schriftelijke garantie van de moedermaatschappij is in zo’n geval de moeite waard.
Tot slot: leg vast wie bevoegd is om limieten vast te stellen en te verhogen. Een praktische regel is dat de verkoper een order kan voorstellen, maar dat een hogere limiet boven een bepaald bedrag door een tweede persoon wordt goedgekeurd. Zo voorkomt u dat de wens om een order binnen te halen het zwaarst weegt.
Moet u nee zeggen tegen een order, of de limiet verlagen, dan komt het aan op de toon. Leg uit dat u met iedere klant werkt met een vast maximum en dat de huidige order daarboven uitkomt. Bied een oplossing aan: betaling van openstaande facturen, een aanbetaling of levering in delen.
Voorbeeldtekst:
“Beste klant, dank voor uw order van 12 oktober. Wij hanteren voor al onze klanten een maximum voor het openstaande bedrag. Met deze order komt het totaal daarboven uit. Wij leveren graag zodra de facturen van september zijn voldaan, of tegen een aanbetaling van 50 procent op deze order. Laat u weten welke optie uw voorkeur heeft?”
Een zakelijke, voorspelbare aanpak wordt door goede klanten meestal begrepen. Een klant die heftig reageert op een redelijke vraag om betaling, geeft u daarmee ook informatie.
Gaat het toch mis en wordt een onbetwiste factuur niet betaald, lees dan wat u kunt doen op de pagina factuur niet betaald.
Een kredietlimiet is het maximale bedrag dat een zakelijke klant op enig moment bij u open mag hebben staan aan onbetaalde leveringen of diensten.
Bereken eerst de behoefte: het gemiddelde ordervolume per dag maal het aantal dagen tussen levering en betaling. Pas dat bedrag daarna aan op het risico van de klant.
Dat is niet verplicht. Het kan wel helpen om de klant te laten weten dat u met limieten werkt, zodat een geblokkeerde order geen verrassing is.
Minimaal jaarlijks en daarnaast direct bij signalen zoals trager betalen, een nieuwe achterstandsregistratie of een wijziging in het bestuur.
Vraag eerst betaling van openstaande facturen of een aanbetaling, of vraag een zekerheid zoals een borgtocht of bankgarantie.
Ja. Tel naast openstaande facturen ook geleverde, nog niet gefactureerde orders en bevestigde orders mee in de blootstelling.
Met een kredietcheck ziet u als deelnemer van STZB of een klant geregistreerde betalingsachterstanden heeft. Dat bepaalt mede hoe hoog de limiet kan zijn.
De betaaltermijn bepaalt wanneer een factuur moet zijn betaald. De kredietlimiet bepaalt hoeveel er tegelijk mag openstaan.
Onderbouw uw kredietlimieten met actuele informatie
Als deelnemer van STZB controleert u klanten op bekende betalingsachterstanden en krijgt u een melding bij nieuwe registraties.
Een limiet is zo goed als de informatie erachter. Controleer klanten vooraf en volg ze daarna met de Bedrijfsmonitor.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur