
Betaalt een zakelijke klant te laat, dan is hij automatisch rente verschuldigd. Lees hoe hoog die rente is, vanaf welke dag zij loopt, hoe u het bedrag uitrekent en wanneer een eigen rentepercentage in uw voorwaarden verstandig is.
De wettelijke handelsrente is de rente die een onderneming of overheidsinstantie verschuldigd is als zij een factuur voor een handelstransactie te laat betaalt. De rente is geregeld in artikel 6:119a van het Burgerlijk Wetboek en is bedoeld als vergoeding voor de schade die u lijdt doordat u langer op uw geld moet wachten. U hoeft de rente niet vooraf af te spreken en de klant ook niet eerst in gebreke te stellen.
Op deze pagina leest u hoe hoog de rente is, hoe zij verschilt van de gewone wettelijke rente, vanaf welke dag zij loopt en hoe u haar berekent, inclusief rente over rente. Ook leest u wanneer het zinvol is om in uw algemene voorwaarden een eigen rente af te spreken.
Inhoudsopgave
Een handelstransactie is een overeenkomst tussen ondernemingen, of tussen een onderneming en een overheidsinstantie, waarbij goederen worden geleverd of diensten worden verricht tegen betaling. Voor die transacties geldt een eigen, hoger rentepercentage dan voor andere geldschulden. De wetgever wil zo voorkomen dat bedrijven hun leveranciers als goedkope kredietverstrekker gebruiken.
De rente is een vorm van schadevergoeding. Zij loopt zolang de factuur niet is betaald en wordt berekend over de hoofdsom, dus over het bedrag van de factuur. De volledige wettekst leest u in Boek 6 van het Burgerlijk Wetboek op wetten.overheid.nl.
Wie de rente niet in rekening brengt, laat geld liggen. Bij grotere bedragen of langere achterstanden loopt de rente snel op, zoals de rekenvoorbeelden verderop laten zien.
Of uw klant een onderneming is, hangt af van wat hij doet, niet van de rechtsvorm. Ook een zzp’er, een maatschap of een stichting die een bedrijf uitoefent kan partij zijn bij een handelstransactie. Doorslaggevend is dat de klant de goederen of diensten afneemt in het kader van zijn beroep of bedrijf.
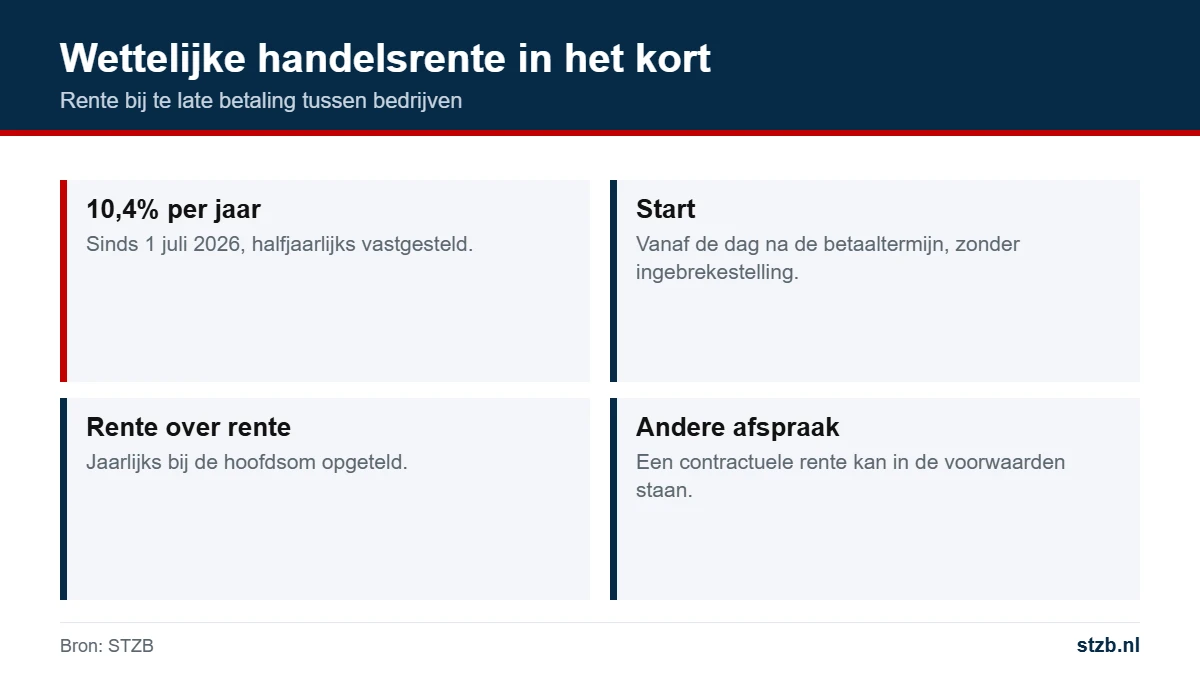
Sinds 1 juli 2026 bedraagt de wettelijke handelsrente 10,4% per jaar. Het percentage wordt twee keer per jaar vastgesteld, per 1 januari en per 1 juli, en is gekoppeld aan de rente van de Europese Centrale Bank. Het actuele en de eerdere percentages vindt u op rijksoverheid.nl.
Belangrijk voor de berekening: het percentage geldt per periode. Loopt een achterstand over meerdere halfjaren, dan rekent u voor elk halfjaar met het percentage dat in die periode gold. Een factuur die al lang openstaat, kan dus met verschillende percentages worden berekend.
Naast de handelsrente bestaat de gewone wettelijke rente. Die geldt voor geldschulden die geen handelstransactie zijn, zoals een factuur aan een consument of een schadevergoeding. De twee worden in de praktijk vaak door elkaar gehaald.
| Wettelijke handelsrente | Wettelijke rente | |
|---|---|---|
| Wetsartikel | Art. 6:119a BW | Art. 6:119 BW |
| Geldt voor | Handelstransacties tussen ondernemingen en met de overheid | Andere geldschulden, zoals vorderingen op consumenten |
| Percentage | 10,4% per jaar sinds 1 juli 2026 | 4% per jaar sinds 1 januari 2026 |
| Begint te lopen | Automatisch vanaf de dag na de betaaltermijn | Vanaf het moment dat de schuldenaar in verzuim is |
| Rente over rente | Ja, jaarlijks bij de hoofdsom opgeteld | Ja, jaarlijks bij de hoofdsom opgeteld |
Levert u aan een eenmanszaak, dan is de vraag of de klant als onderneming of als privépersoon handelde. Gaat het om een zakelijke aankoop, dan is het een handelstransactie. Twijfelt u, vraag dan advies voordat u de hogere rente in rekening brengt.
De rente loopt vanaf de dag na het verstrijken van de betaaltermijn. Dat is de termijn die u met de klant heeft afgesproken. Is er niets afgesproken, dan geldt een wettelijke termijn van 30 dagen na ontvangst van de factuur, of na ontvangst van de goederen of diensten als die later komen. Hoe de termijnen werken en welke maximumtermijnen gelden, leest u op de pagina over de wettelijke betalingstermijn.
Bij een handelstransactie is geen ingebrekestelling nodig om de rente te laten lopen. Dat is een belangrijk verschil met de gewone wettelijke rente. Een herinnering of aanmaning is dus niet de start van de renteperiode, maar wel een goed moment om de klant op de rente te wijzen.
Rekenvoorbeeld startdatum: u stuurt op 2 september een factuur met een betaaltermijn van 14 dagen, die de klant dezelfde dag ontvangt. De vervaldatum is 16 september. De rente loopt vanaf 17 september tot en met de dag waarop de betaling binnenkomt.
Wat als de klant de factuur betwist? Betwist de klant een deel van de factuur, dan is het verstandig om het onbetwiste deel direct te vorderen en daarover de rente te laten lopen.
Wordt het geschil later in uw voordeel beslist, dan is in de regel ook over het betwiste deel rente verschuldigd vanaf de oorspronkelijke vervaldatum. Wordt de factuur aangepast met een creditnota, dan rekent u de rente over het gecorrigeerde bedrag. Leg in zo’n geval vast welke vervaldatum voor de nieuwe factuur geldt, zodat er later geen discussie ontstaat.
Voor een periode korter dan een jaar rekent u met enkelvoudige rente per dag. De formule is eenvoudig:
rente = hoofdsom × percentage × aantal dagen ÷ 365
Het aantal dagen telt u vanaf de dag na de vervaldatum tot en met de dag van betaling. In het rekenvoorbeeld hieronder rekenen we met 10,4% en een gelijkblijvend percentage. De bedragen zijn afgerond op hele centen.
| Dagen te laat | Hoofdsom € 2.500 | Hoofdsom € 10.000 |
|---|---|---|
| 30 dagen | € 21,37 | € 85,48 |
| 60 dagen | € 42,74 | € 170,96 |
| 90 dagen | € 64,11 | € 256,44 |
| 180 dagen | € 128,22 | € 512,88 |
| 365 dagen | € 260,00 | € 1.040,00 |
Per dag komt dat neer op ongeveer € 0,71 bij een factuur van € 2.500 en ongeveer € 2,85 bij een factuur van € 10.000. Bij meerdere openstaande facturen berekent u de rente per factuur, omdat elke factuur een eigen vervaldatum heeft.
Rekenvoorbeeld met drie facturen: een klant heeft drie openstaande facturen en betaalt alles op dezelfde dag.
| Factuur | Hoofdsom | Dagen te laat | Rente bij 10,4% |
|---|---|---|---|
| A | € 4.000 | 75 | € 85,48 |
| B | € 6.500 | 45 | € 83,34 |
| C | € 1.200 | 15 | € 5,13 |
| Totaal | € 11.700 | € 173,95 |
Dit voorbeeld laat zien dat het loont om per factuur te rekenen: een gemiddelde over het totaalbedrag geeft een onjuiste uitkomst.
Staat een factuur langer dan een jaar open, dan wordt de verschuldigde rente na elk jaar bij de hoofdsom opgeteld. Over het nieuwe, hogere bedrag loopt vervolgens de rente. Dat heet rente over rente of samengestelde rente. Het eerste jaar telt vanaf de dag waarop de rente begon te lopen.
Rekenvoorbeeld: een factuur van € 10.000 blijft twee jaar onbetaald. We gaan er voor het gemak van uit dat het percentage de hele periode 10,4% blijft.
In werkelijkheid verandert het percentage elk halfjaar. Een correcte berekening houdt daarom zowel de wisselende percentages als de jaarlijkse kapitalisatie bij. Bij een langlopende vordering loont het om de berekening te laten maken of te laten controleren door uw incassopartner of advocaat.
Tussen bedrijven mag u een eigen rente afspreken die afwijkt van de wettelijke handelsrente, bijvoorbeeld een vast percentage per maand. Zo’n afspraak staat meestal in de algemene voorwaarden. Een vast percentage maakt de berekening voorspelbaar en is voor uw klant direct zichtbaar.
Voorbeeldbepaling: “Bij overschrijding van de betaaltermijn is de opdrachtgever zonder nadere ingebrekestelling over het openstaande bedrag een rente verschuldigd van [percentage] per maand, waarbij een gedeelte van een maand als volle maand wordt gerekend, of, indien dat hoger is, de wettelijke handelsrente.”
Let bij een eigen renteafspraak op het volgende:
Rekenvoorbeeld contractuele rente: spreekt u 1% per maand af, dan komt dat neer op 12% per jaar. Over een factuur van € 10.000 die drie maanden te laat wordt betaald, is dat € 300. Met 10,4% per jaar en 92 dagen komt u uit op € 262,14. Het verschil lijkt klein, maar de afspraak maakt de berekening eenvoudiger en voor de klant voorspelbaar. Een percentage per maand waarin een gedeelte van een maand als volle maand telt, maakt de prikkel om snel te betalen nog groter.
De rente ontstaat van rechtswege, maar de klant betaalt haar zelden uit zichzelf. U moet haar dus zelf vorderen. Dat doet u het best met een duidelijke specificatie in uw aanmaning of in de brief van uw incassopartner.
Betaalt de klant een deel, dan wordt die betaling volgens de wet eerst afgeboekt op de kosten, daarna op de verschenen rente en pas daarna op de hoofdsom. Zolang de hoofdsom niet volledig is betaald, blijft er dus rente lopen. Wilt u de klant tegemoetkomen, dan kunt u ervoor kiezen de rente kwijt te schelden bij tijdige betaling van de hoofdsom. Leg zo’n toezegging altijd schriftelijk vast.
Ook overheidsinstanties zijn gebonden aan de regels voor handelstransacties. Levert u aan een gemeente, provincie, ministerie of andere overheidsorganisatie, dan geldt in principe een betaaltermijn van 30 dagen. Betaalt de overheid te laat, dan heeft u net zo goed recht op de wettelijke handelsrente.
In de praktijk helpt het om bij overheidsklanten vooraf precies te weten welke gegevens op de factuur moeten staan, zoals een ordernummer of een referentie van de budgethouder. Een factuur die op formele gronden wordt teruggestuurd, vertraagt de betaling en kan discussie geven over de startdatum van de rente.
Veel overheidsorganisaties werken met een centraal factuuradres of een eigen portaal voor e-facturen. Vraag bij het eerste contract naar de juiste route en naar de contactpersoon bij de crediteurenadministratie. Betaalt een overheidsklant structureel te laat, bespreek dat dan met de inkoper of contractmanager. Uw rentevordering is daarbij een zakelijk argument, geen dreigement.
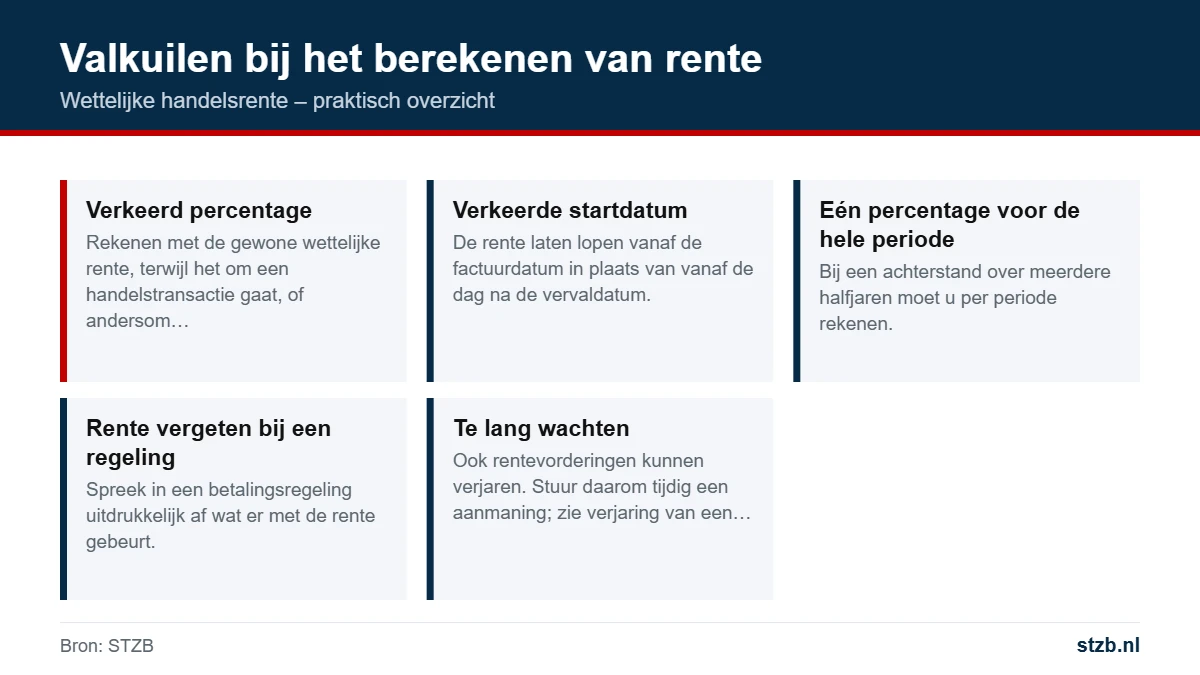
Wie deze valkuilen kent, voorkomt dat een klant de hele renteberekening met succes kan betwisten.
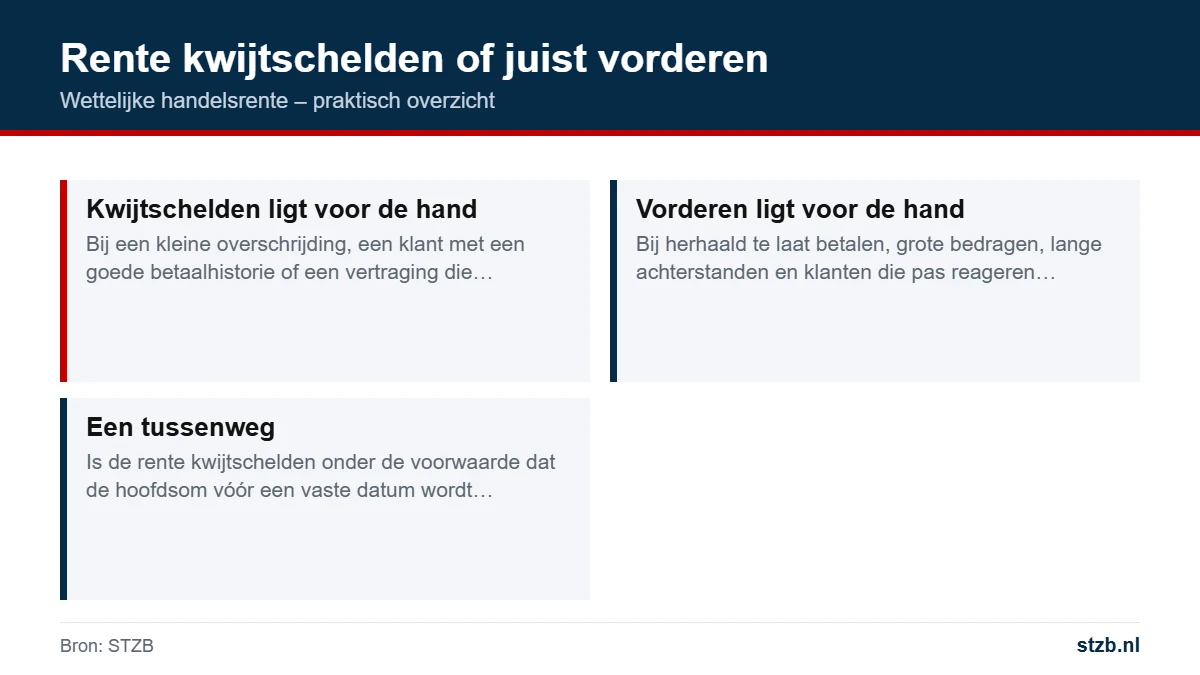
U bent niet verplicht om de rente te vorderen. Veel ondernemers laten de rente vallen bij een klant die een enkele keer een paar dagen te laat betaalt. Dat is een zakelijke keuze, maar maak die bewust en consequent. Wie de rente bij de ene klant wel en bij de andere niet vordert, krijgt vroeg of laat discussie.
Leg uw keuze vast in uw debiteurenbeleid. Dan weet iedereen in uw organisatie hoe te handelen.
De wettelijke handelsrente werkt in de praktijk steeds iets anders uit. Vier veelvoorkomende situaties:
Rente is vooral een prikkel. Klanten die weten dat te laat betalen geld kost, betalen eerder op tijd. Vermeld daarom al op uw factuur dat bij overschrijding van de termijn rente verschuldigd is. Wijs er in uw herinnering op en reken de rente in de aanmaning ook echt uit.
Voorbeeldtekst onderaan uw factuur: “Wij verzoeken u dit bedrag uiterlijk op [vervaldatum] over te maken onder vermelding van het factuurnummer. Na deze datum bent u zonder nadere aankondiging rente verschuldigd volgens onze algemene voorwaarden, en anders volgens de wet.”
Zo’n zin kost niets en zet de toon. De klant weet vanaf de eerste dag dat de vervaldatum serieus is. Combineer de vermelding met een vaste opvolging: een herinnering op de dag na de vervaldatum, een telefoontje een week later en een aanmaning met renteberekening als er dan nog niet is betaald. Houd ook intern bij welke klanten regelmatig te laat betalen. Dat overzicht helpt u bij het bepalen van een kredietlimiet, het vragen van een aanbetaling of het verkorten van de betaaltermijn voor die klant.
Blijft betaling uit, volg dan het volledige stappenplan op de pagina factuur niet betaald. Daar leest u hoe herinnering, aanmaning, ingebrekestelling en incasso op elkaar aansluiten. Een onbetwiste, opeisbare vordering kunt u als deelnemer ook melden in de Achterstandendatabank van STZB. En met een kredietcheck ziet u vooraf of een nieuwe klant al achterstanden heeft bij anderen.
Sinds 1 juli 2026 bedraagt de wettelijke handelsrente 10,4% per jaar. Het percentage wordt per 1 januari en per 1 juli opnieuw vastgesteld.
De wettelijke handelsrente geldt voor handelstransacties tussen bedrijven en met de overheid. De gewone wettelijke rente, sinds 1 januari 2026 4%, geldt voor andere geldschulden, zoals vorderingen op consumenten.
Nee. Bij een handelstransactie loopt de rente automatisch vanaf de dag na het verstrijken van de betaaltermijn.
Vermenigvuldig de hoofdsom met het percentage en het aantal dagen te laat, en deel door 365. Bij wisselende percentages rekent u per periode.
Na elk jaar wordt de verschuldigde rente bij de hoofdsom opgeteld. Daarna loopt de rente over het hogere bedrag.
Tussen bedrijven mag u een eigen rente afspreken, bijvoorbeeld in uw algemene voorwaarden, mits die voorwaarden van toepassing zijn en tijdig ter hand zijn gesteld.
Ja. Ook een overheidsinstantie die te laat betaalt voor geleverde goederen of diensten is de handelsrente verschuldigd.
Een gedeeltelijke betaling wordt eerst afgeboekt op de kosten, dan op de verschenen rente en daarna op de hoofdsom.
Te late betalers in beeld?
Meld onbetwiste achterstanden in de Achterstandendatabank en zie vooraf met een kredietcheck of een klant elders achterstanden heeft.
Rente is een prikkel, registratie ook. Als deelnemer meldt u onbetwiste, opeisbare vorderingen bij STZB.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur