
Stuurt u een aanmaning, ingebrekestelling of opzegging? Dan wilt u zeker weten dat die geldt, ook als de ontvanger zegt dat hij niets heeft gekregen. Lees hoe de ontvangsttheorie en de verzendtheorie werken, wat de Hoge Raad heeft bepaald en hoe u ontvangst aantoont.
De ontvangsttheorie is het uitgangspunt van het Nederlandse recht: een verklaring die aan een bepaalde persoon is gericht, heeft pas werking als die persoon haar heeft ontvangen. De verzendtheorie gaat ervan uit dat verzenden voldoende is. In de praktijk is het verschil groot. Denk aan een aanmaning die de verjaring moet stuiten, een ingebrekestelling of de vooraankondiging die STZB een debiteur stuurt voordat een betalingsachterstand wordt geregistreerd. Zegt de ontvanger dat hij de brief nooit heeft gekregen, wie moet dan wat bewijzen?
Op deze pagina leest u eerst de kern in gewone taal en daarna de uitgebreide juridische analyse: artikel 3:37 lid 3 Burgerlijk Wetboek, het arrest van de Hoge Raad van 14 juni 2013, de betekenis van het begrip adres en het Handelsregister als authentieke bron. Tot slot vindt u praktische tips om ontvangst van uw eigen brieven aan te tonen.
Inhoudsopgave
Veel rechtshandelingen in het zakelijk verkeer hangen af van een brief of e-mail die de andere partij moet bereiken. Een paar voorbeelden:
Komt het tot een geschil, dan beslist de ontvangsttheorie, zoals genuanceerd door wet en rechtspraak, of de brief heeft gewerkt. Wie dat goed regelt, voorkomt dat een vordering verjaart of dat een maatregel achteraf ongeldig blijkt. Lees ook hoe u een wanbetaler meldt en wat een betalingsachterstand precies is.
Voordat een betalingsachterstand door een crediteur in de Achterstandendatabank van het STZB geregistreerd kan worden, moet de debiteur over de aanmelding, de mogelijke registratie en de verdere mogelijke gevolgen worden geïnformeerd.
Dit vloeit voort uit de verplichting van het STZB de belangen van de debiteur voldoende in het oog te houden en zich te onthouden van onrechtmatige daden. Dit betekent dat het STZB niet in strijd met een recht van de debiteur, de wet of wat in het maatschappelijk verkeer betaamt mag handelen. Wanneer zij de debiteur niet behoorlijk informeert over de aanmelding bij het STZB kan zij aansprakelijk worden voor de gevolgen van de registratie. Dit omdat de belangen van de debiteur dan niet voldoende in het oog zijn gehouden.
De vraag die in dit artikel aan de orde komt is wat het STZB moet doen om er zeker van te zijn dat de informatie over de aanmelding van de betalingsachterstand de debiteur heeft bereikt. Dit is van belang wanneer de debiteur zich op het standpunt stelt niet behoorlijk te zijn geïnformeerd over de ophanden zijnde registratie in het STZB en stelt dat het STZB hierdoor onrechtmatig heeft gehandeld en dat hij, debiteur, hierdoor schade heeft geleden, die door het STZB moet worden vergoed.
Hoe moet in zo’n geval bewezen worden dat de debiteur behoorlijk is geïnformeerd?
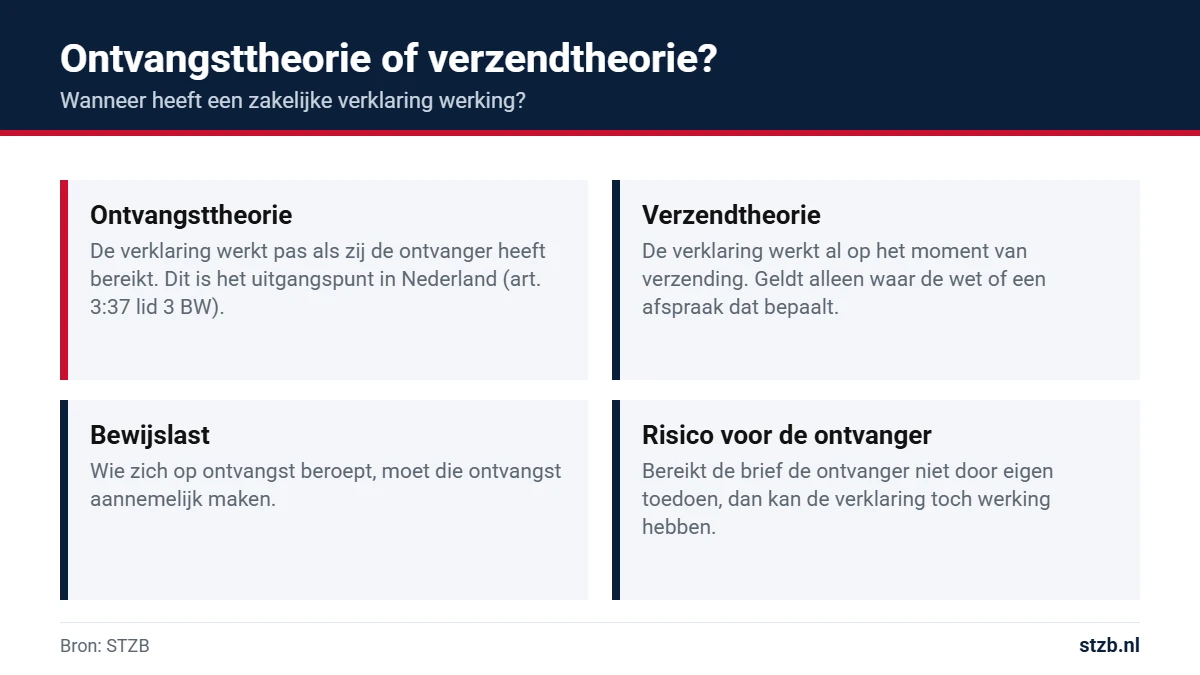
Theoretisch zijn er voor de wetgever twee oplossingen om regels te stellen voor het bewijs dat een bericht ontvangen is: de verzendtheorie en de ontvangsttheorie. Bij de verzendtheorie is het voldoende dat bewezen kan worden dat een verklaring is verzonden. Bij de ontvangsttheorie moet bewezen worden dat de verklaring ook daadwerkelijk door de geadresseerde is ontvangen.
In het Burgerlijk Wetboek is in artikel 3:37 lid 3 BW uitgegaan van in beginsel de ontvangsttheorie. Dit betekent dat in artikel 3:37 lid 3 BW hoofdzakelijk wordt bepaald dat een verklaring om zijn werking te hebben de ontvanger moet hebben bereikt. Maar de ontvangsttheorie is in datzelfde wetsartikel en later door de rechtspraak genuanceerd.
In dit verband is interessant om op te merken dat als een verklaring de ontvanger heeft bereikt de wet ervan uitgaat dat de verklaring ook zijn werking heeft: er wordt dus uitgegaan van de juridische fictie dat dan ook van de verklaring is kennisgenomen en dat deze tenminste in enige mate is begrepen.
De nuancering in het wetsartikel zelf komt er op neer dat als een verklaring niet werd ontvangen door oorzaken, die voor rekening behoren te komen van de ontvanger, de verklaring toch zijn werking heeft. Een belangrijk voorbeeld dat de wet noemt als een oorzaak die voor rekening komt voor de ontvanger, is de handeling van personen voor wie de ontvanger aansprakelijk is. Dat kan bijvoorbeeld degene zijn die de telefoon opneemt of die aanwezig is op de receptie.
Van belang is op te merken dat het artikel spreekt over personen voor wie de ontvanger aansprakelijk is. Daarmee wordt verwezen naar werknemers, maar wie vallen daar verder precies onder?
De nuancering door de rechtspraak heeft betrekking op de verzending van schriftelijke verklaringen. Deze nuancering vond plaats op 14 juni 2013 in een arrest van de Hoge Raad.
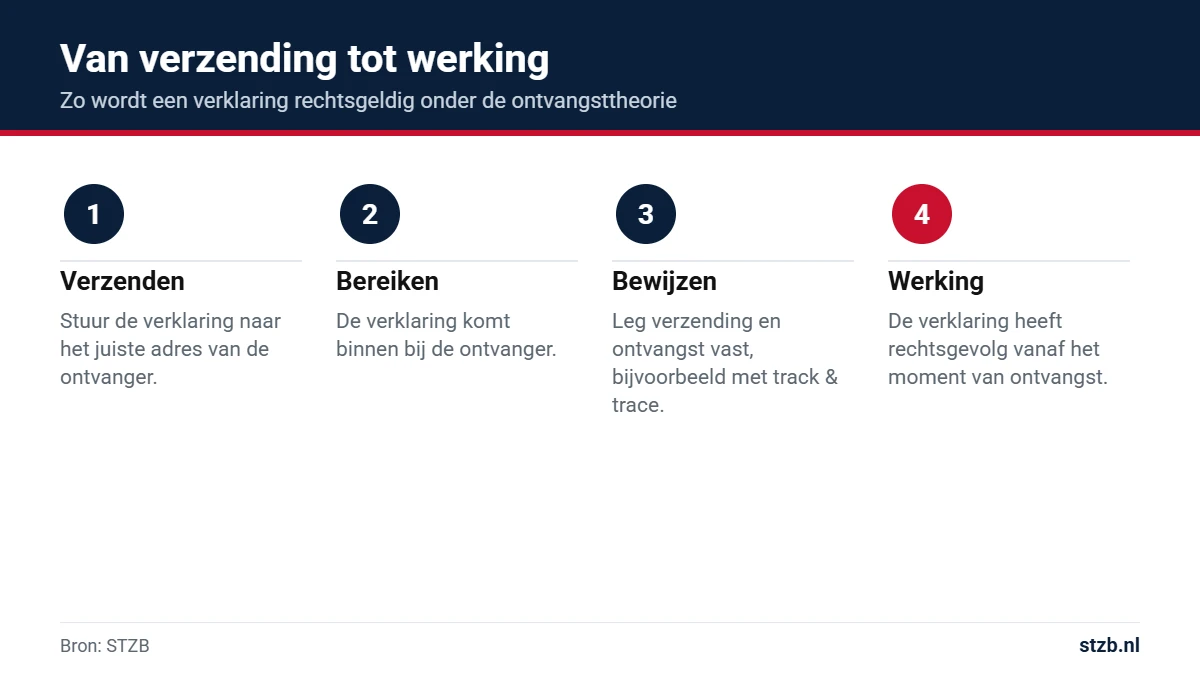
De Hoge Raad der Nederlanden (HR) stelt ‘dat als de ontvangst van een schriftelijke verklaring wordt betwist, de verzender in beginsel feiten of omstandigheden dient te stellen en zo nodig dient te bewijzen waaruit volgt dat de verklaring door hem is verzonden naar een adres waarvan hij redelijkerwijs mocht aannemen dat de geadresseerde aldaar door hem kon worden bereikt en dat de verklaring aldaar is aangekomen’.
Wat de betekenis van het ‘in beginsel’ is wordt in de uitspraak niet nader toegelicht. Verder is opmerkelijk dat deze nuancering door de Hoge Raad eigenlijk neerkomt op aanvaarding van de verzendingstheorie.
Het uitgangspunt van de wet is dus de ontvangsttheorie, maar als de ontvangst van een schriftelijke verklaring wordt betwist corrigeert de Hoge Raad deze naar de verzendingstheorie.
Samengevat ziet de verdeling van de bewijslast er bij een betwiste schriftelijke verklaring zo uit:
| Stap | Wie | Wat |
|---|---|---|
| 1 | Afzender | Stelt en bewijst zo nodig dat de verklaring is verzonden naar een adres waar hij de ontvanger mocht verwachten. |
| 2 | Rechter | Neemt dan in beginsel aan dat de verklaring de ontvanger heeft bereikt. |
| 3 | Ontvanger | Moet feiten en omstandigheden aanvoeren waaruit volgt dat hij de verklaring toch niet heeft ontvangen. |
| 4 | Rechter | Weegt alle omstandigheden en beslist of de verklaring werking heeft gehad. |
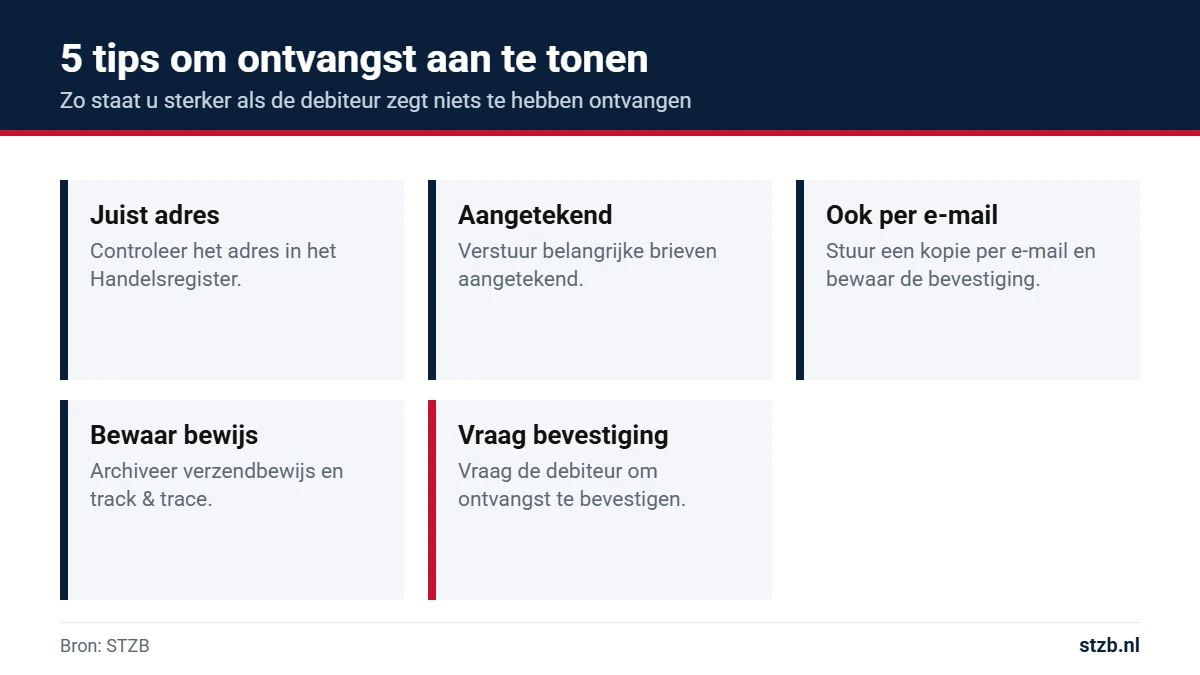
Een eenvoudige ontkenning door de ontvanger is dus meestal niet genoeg. Wel moet de afzender zijn verzending kunnen onderbouwen, bijvoorbeeld met een verzendbewijs, een kopie van de brief en het gebruikte adres.
Voor wat een adres is wordt in het arrest door de HR verwezen naar artikel 1:10 BW wat betreft de adressering van natuurlijke personen. Als het een zakelijke aangelegenheid betreft noemt de HR ‘het zakelijke adres’ van geadresseerde en voorts ‘het adres waarvan de afzender op grond van verklaringen of gedragingen van de geadresseerde mocht aannemen dat deze aldaar door hem kon worden bereikt’. De HR noemt in dit verband diens postbus, e-mailadres of een ander adres dat bij recente contacten tussen partijen door de geadresseerde is gebruikt.
De vindplaats van het arrest van de HR waarin het bovenstaande is te vinden is: ECLI:NL:HR:2013:BZ4104.
De Hoge Raad verwijst voor de betekenis van het adres voor wat betreft natuurlijke personen naar artikel 1:10 BW. Daar wordt gesproken over de ‘woonstede’ van de natuurlijke persoon en bij gebrek daarvan naar de plaats van zijn werkelijke verblijf. Er is daar dus geen verwijzing naar de basisregistratie bij de gemeenten.
Ditzelfde wetsartikel gaat in het tweede lid over het adres van een rechtspersoon: deze heeft zijn woonplaats waar hij volgens wettelijk voorschrift of volgens zijn statuten of reglementen zijn ‘zetel’ heeft. Hier is geen rechtstreekse verwijzing naar het handelsregister van de kamer van koophandel.
Waar is nu wettelijk geregeld waar een rechtspersoon zijn zetel heeft?
In Nederland zijn 12 basisregistraties, waarvan de Basisregistratie Personen en de Basisregistratie Kadaster naast het Handelsregister wel de meest bekende zijn. De gegevens die opgenomen zijn in deze basisregistraties zijn authentieke gegevens. Authentieke gegevens hebben een dermate hoge kwaliteit dat deze gegevens zonder verder onderzoek kunnen worden gebruikt.
Er is geen wettelijke bepaling die inhoudelijk definieert wat een authentiek gegeven is. In de kamerstukken wordt wel een definitie gegeven. Deze is lang en complex en te vinden in Kamerstukken II 2001/02 26 387, nr. 11.
Artikel 1 sub g van de Handelsregisterwet bepaalt dat een authentiek gegeven een gegeven is waarvan in een basisregistratie wordt aangegeven dat het een authentiek gegeven is. In artikel 15 van de Handelsregisterwet is vervolgens bepaald dat de in artikelen 9 tot en met 14 van die wet opgenomen gegevens authentiek zijn. In artikel 12 staat dat naast andere gegevens ook de statutaire zetel van de rechtspersoon wordt opgenomen. De gegevens die de statutaire zetel in het handelsregister omvatten zijn dus authentieke gegevens en behoeven geen verder bewijs.
Wat moet je nu precies doen met het oog op bovenstaande om te kunnen bewijzen dat een brief een natuurlijke of rechtspersoon heeft bereikt?
Op 31 oktober heeft het Hof ‘s-Hertogenbosch in een arrest de door de HR geformuleerde norm gehanteerd en aangegeven onder welke omstandigheden de aangeschrevene moet bewijzen dat een brief hem niet heeft bereikt.
Het Hof zegt daarover: ‘[de vennootschap] heeft reeds in eerste aanleg aangevoerd dat zij de verjaring heeft gestuit met brieven die zij aan appelante heeft gestuurd op 5 augustus 2010, 7 mei 2015 en 4 juni 2015. [de vennootschap] heeft voorts aangevoerd dat zij al deze brieven heeft geadresseerd aan het adres waarop [appelante] vanaf mei 2010 is ingeschreven blijkens de basisregistratie personen en dat zij geen van die brieven retour heeft ontvangen in verband met een onjuiste adressering. Gelet op het deze stelling en het hiervoor in 3.6 genoemde uitgangspunt, kon [appelante] niet volstaan met de enkele stelling dat zij die brieven ‘nimmer in goede orde’ heeft ontvangen’.
Omdat de ontvangst van de brieven wordt betwist, geldt het door de Hoge Raad geformuleerde beginsel. De verzender moet volgens dat beginsel feiten en omstandigheden stellen en zo nodig bewijzen waaruit volgt dat de verklaring door hem is verzonden naar een adres waarvan hij redelijkerwijs mocht aannemen dat de geadresseerde aldaar door hem kon worden bereikt en dat de verklaring aldaar is aangekomen. Het Hof is van mening dat van een juist adres is gebruik gemaakt als van het adres blijkt uit de basisregistratie persoonsgegevens.
De gegevens die daaruit blijken zijn, zoals we gezien hebben, omdat ze zijn opgenomen in een basisregistratie, authentiek en behoeven geen verder bewijs. Vervolgens neemt het Hof aan dat als de verklaring naar dat adres is gezonden en niet is terugontvangen er voldaan is aan de eis dat de verklaring daar is aangekomen.
Omdat hierdoor aan de voorwaarden die de Hoge Raad stelt is voldaan, kan de geadresseerde niet volstaan met de verklaring dat de brieven niet ‘in goede orde’ zijn ontvangen. De geadresseerde moet nu bewijzen dat zij de schriftelijke verklaring niet heeft ontvangen.
De vindplaats van het hier aangehaalde arrest van het Hof Den Bosch is: ECLI:NL:GHSHE:2017:4707.
De brieven van de vennootschap uit het arrest van het hof waren gericht op het stuiten van de verjaring van geldvorderingen op appelante. De brieven van het STZB zijn gericht op het informeren van de debiteur over het bestaan van een betalingsachterstand en op de consequenties van het niet reageren op de brief van het TZB. Voor de uitspraak van de HR en het Hof maakt het niet uit wat de inhoud van de brief is: een tot een bepaalde persoon gerichte verklaring moet om haar werking te hebben die persoon hebben bereikt.
De adresgegevens die de vennootschap uit het arrest van het hof waren afkomstig uit de basisregistratie persoonsgegevens: een van de twaalf Nederlandse basisregistraties. Het STZB stuurt de informatiebrief waarin een debiteur wordt geïnformeerd over de mogelijke registratie van zijn betalingsachterstand eveneens naar een adres dat blijkt uit een van de twaalf basisregistraties: het Handelsregister. Als de brief niet terug wordt ontvangen mag er dus van worden uitgegaan dat het bericht is ontvangen en zijn werking heeft.
Van groot belang is dat wanneer de geadresseerde ontkent de brief te hebben ontvangen, afschriften van de brief met het adres zoals dat in het handelsregister staat overlegd kunnen worden. Hiermee wordt de ontvangst bewezen en moet de geadresseerde debiteur bewijzen dat hij de brief niet heeft ontvangen.
Kort samengevat: de ontvangsttheorie bepaalt dat uw verklaring pas werkt als zij de ontvanger heeft bereikt. Door de ontvangsttheorie ligt het bewijsrisico bij de afzender. Wie de ontvangsttheorie kent, verstuurt belangrijke brieven daarom aangetekend én per e-mail.
Voor de incassopraktijk betekent de ontvangsttheorie dat een aanmaning of ingebrekestelling alleen telt als u de ontvangst kunt aantonen. De ontvangsttheorie beschermt zo de debiteur, maar met een goed dossier staat u als schuldeiser sterk. Twijfelt u of de ontvangsttheorie in uw situatie gunstig of ongunstig uitpakt? Neem dan contact op met STZB.
De tekst van artikel 3:37 BW vindt u op wetten.overheid.nl en het arrest van de Hoge Raad (ECLI:NL:HR:2013:BZ4104) op uitspraken.rechtspraak.nl.
Voordat STZB een betalingsachterstand registreert, ontvangt de debiteur een schriftelijke vooraankondiging. Daarin staan de schuldeiser, het bedrag en de gevolgen van registratie, en krijgt de debiteur 14 dagen om te betalen, een betalingsregeling te treffen of bezwaar te maken. STZB stuurt deze brief naar het adres uit het Handelsregister. Omdat dit een authentiek gegeven is dat de onderneming zelf actueel moet houden, mag STZB ervan uitgaan dat de debiteur daar bereikbaar is.
Zo worden de belangen van de debiteur bewaakt, zoals de rechter dat van een register van betalingsachterstanden verlangt, en kan een debiteur achteraf niet volhouden dat hij nergens van wist. Meer daarover leest u bij registratie op een zwarte lijst en aansprakelijkheid voor een zwarte lijst. Bent u debiteur en heeft u een vooraankondiging ontvangen? Lees dan hoe u registratie voorkomt.
Volgens de ontvangsttheorie heeft een verklaring die aan een bepaalde persoon is gericht pas werking als die persoon haar heeft ontvangen. Dit is het uitgangspunt van artikel 3:37 lid 3 BW.
Volgens de verzendtheorie is het voldoende dat een verklaring is verzonden; ontvangst hoeft niet te worden bewezen.
Het uitgangspunt is de ontvangsttheorie. De wet en de Hoge Raad hebben die genuanceerd: betwist de ontvanger de ontvangst van een schriftelijke verklaring, dan volstaat in beginsel bewijs van verzending naar een juist adres.
In het arrest van 14 juni 2013 (ECLI:NL:HR:2013:BZ4104) bepaalde de Hoge Raad dat de afzender bij betwisting moet aantonen dat hij de verklaring heeft verzonden naar een adres waar hij de ontvanger mocht verwachten. Daarna wordt ontvangst in beginsel aangenomen, tenzij de ontvanger aannemelijk maakt dat hij haar niet heeft ontvangen.
Naar het zakelijke adres van de onderneming, zoals vermeld in het Handelsregister, of naar een adres dat de ontvanger zelf recent in contact met u heeft gebruikt.
Nee, maar een aangetekende verzending of een ander verzendbewijs maakt het veel eenvoudiger om verzending en ontvangst aan te tonen.
Een aanmaning stuit de verjaring en kan een debiteur in verzuim brengen, maar alleen als zij de debiteur heeft bereikt. Bewijs van verzending naar het juiste adres is daarom belangrijk.
STZB stuurt de debiteur een schriftelijke vooraankondiging naar het adres uit het Handelsregister en geeft 14 dagen om te betalen, een regeling te treffen of bezwaar te maken.
Een onbetaalde factuur, ondanks uw aanmaningen?
Meld de betalingsachterstand bij STZB. De debiteur ontvangt een vooraankondiging op zijn adres uit het Handelsregister en krijgt 14 dagen om alsnog te betalen.
Als deelnemer van STZB meldt u onbetwiste zakelijke betalingsachterstanden in de Achterstandendatabank.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur