
Met een credit check beoordeelt u of een zakelijke klant zijn rekeningen kan en zal betalen. Lees wat een credit check is, welke kengetallen ertoe doen en hoe u in 3 stappen een bedrijf controleert voordat u op rekening levert.
Een credit check is een controle van de kredietwaardigheid van een bedrijf. U bepaalt daarmee of, en onder welke voorwaarden, u een zakelijke relatie aangaat. Levert u op rekening, dan verstrekt u in feite krediet: u levert nu en wordt later betaald. Een credit check vooraf helpt u inschatten hoe groot de kans is dat die betaling ook echt komt.
Toch doet 56% van de Nederlandse ondernemers geen kredietcheck voordat zij met een nieuwe klant zaken doen, zo blijkt uit het marktonderzoek van STZB. Tegelijk heeft 55% regelmatig last van wanbetaling. Op deze pagina leest u welke begrippen bij een credit check belangrijk zijn, hoe u ze toepast en hoe u in 3 stappen een bedrijf controleert.
Inhoudsopgave
De term credit check komt uit het Engels en betekent letterlijk ‘kredietcontrole’. In het Nederlands spreken we ook van een kredietcheck of kredietwaardigheidsonderzoek. Het doel is altijd hetzelfde: vooraf inschatten hoe groot het risico is dat een klant niet of te laat betaalt.
Een credit check is geen eenmalige formaliteit. De financiële positie van een onderneming verandert voortdurend. Een klant die vorig jaar gezond was, kan nu krap bij kas zitten. Daarom is een credit check bij de start van een relatie belangrijk, maar is het minstens zo belangrijk om bestaande klanten te blijven volgen.
Wilt u direct een bedrijf controleren in het register van STZB? Lees dan hoe de kredietcheck bedrijf werkt. Op deze pagina gaan we dieper in op de achtergrond: welke kengetallen zijn belangrijk en hoe interpreteert u ze?
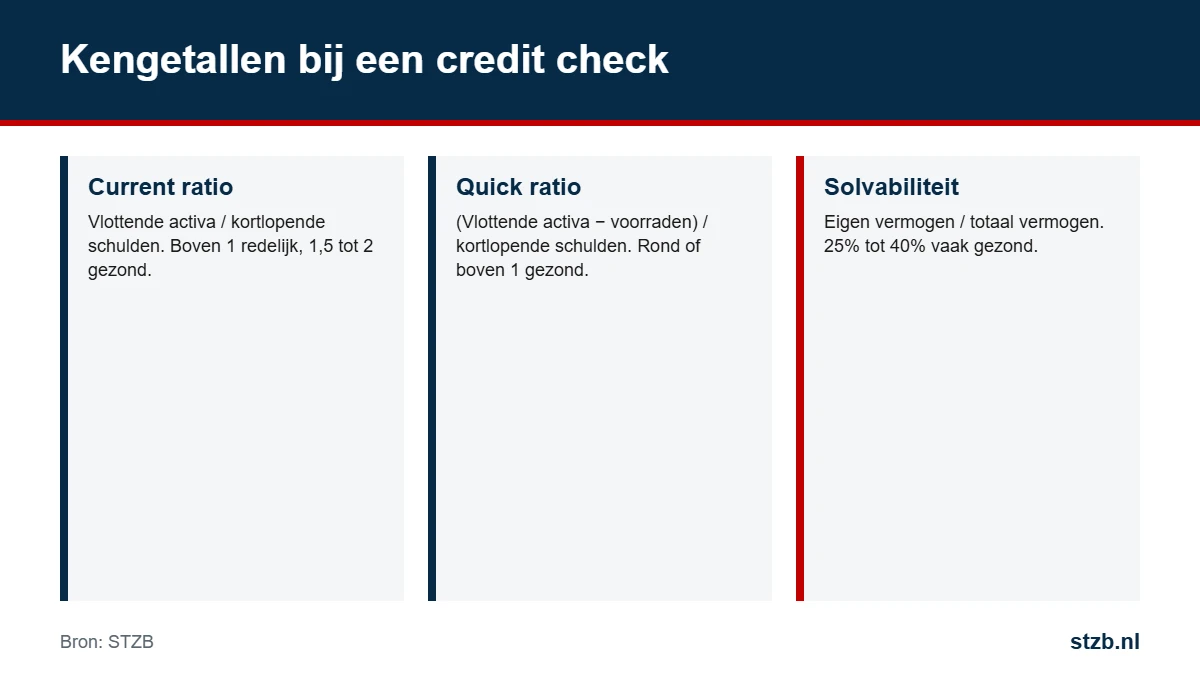
Bij liquiditeit gaat het om de vraag of een bedrijf op korte termijn voldoende geld heeft om zijn rekeningen te betalen. Een bedrijf kan winstgevend zijn en toch in betalingsproblemen raken, bijvoorbeeld omdat zijn eigen klanten niet betalen of omdat er veel geld vastzit in voorraad.
Twee veelgebruikte kengetallen:
| Kengetal | Berekening | Vuistregel |
|---|---|---|
| Current ratio | Vlottende activa / kortlopende schulden | Boven 1 is redelijk, 1,5 tot 2 is gezond |
| Quick ratio | (Vlottende activa − voorraden) / kortlopende schulden | Rond of boven 1 is gezond |
Een current ratio onder 1 betekent dat de kortlopende schulden hoger zijn dan wat het bedrijf op korte termijn kan vrijmaken. Dat is een waarschuwingssignaal. Let op: de vuistregels verschillen per branche. Een supermarkt werkt met andere verhoudingen dan een ingenieursbureau.
Ondernemingen houden vaak een liquiditeitsbegroting bij om hun kasstroom te plannen. Als leverancier heeft u daar meestal geen inzage in. Het betaalgedrag van de klant bij andere leveranciers is dan het beste signaal van zijn actuele liquiditeit.
Bij een credit check is liquiditeit daarom vaak het eerste waar u naar kijkt.
Solvabiliteit gaat over de lange termijn: kan een bedrijf al zijn schulden betalen als het alle bezittingen zou verkopen? Het meest gebruikte kengetal is de verhouding tussen eigen vermogen en totaal vermogen.
| Kengetal | Berekening | Vuistregel |
|---|---|---|
| Solvabiliteitsratio | Eigen vermogen / totaal vermogen × 100% | 25% tot 40% wordt vaak als gezond gezien |
| Debt ratio | Vreemd vermogen / totaal vermogen | Hoe lager, hoe minder afhankelijk van schuldeisers |
Een negatief eigen vermogen betekent dat de schulden hoger zijn dan de bezittingen. Bij een bv kan dat een reden zijn voor extra voorzichtigheid, zeker als er geen sterke moedermaatschappij of aandeelhouder achter staat. Een hoge solvabiliteit is geen garantie dat een bedrijf op tijd betaalt, maar wel een teken dat het een tegenvaller kan opvangen.
Een credit check die alleen naar solvabiliteit kijkt, mist het actuele beeld; combineer het daarom altijd met het betaalgedrag.
Rentabiliteit zegt iets over het rendement: hoeveel winst maakt een bedrijf in verhouding tot zijn vermogen of omzet? Een bedrijf dat structureel verlies lijdt, teert in op zijn eigen vermogen. Op termijn gaat dat ten koste van zowel de solvabiliteit als de liquiditeit.
Kijk daarom niet alleen naar één jaar, maar naar de ontwikkeling over meerdere jaren. Daalt het eigen vermogen ieder jaar, stijgen de kortlopende schulden harder dan de omzet of neemt de post debiteuren sterk toe? Dan is er reden om goed op te letten, ook als de klant op dit moment nog netjes betaalt.
Een kredietcheck op basis van jaarcijfers heeft duidelijke beperkingen:
Daarom is het betaalgedrag zo belangrijk. Een geregistreerde betalingsachterstand bij een andere leverancier is een actueel, concreet signaal dat de jaarcijfers nooit zullen laten zien.
Een goede credit check kijkt dus verder dan de jaarrekening. En een credit check die u ieder jaar herhaalt, laat ook zien hoe een klant zich ontwikkelt.
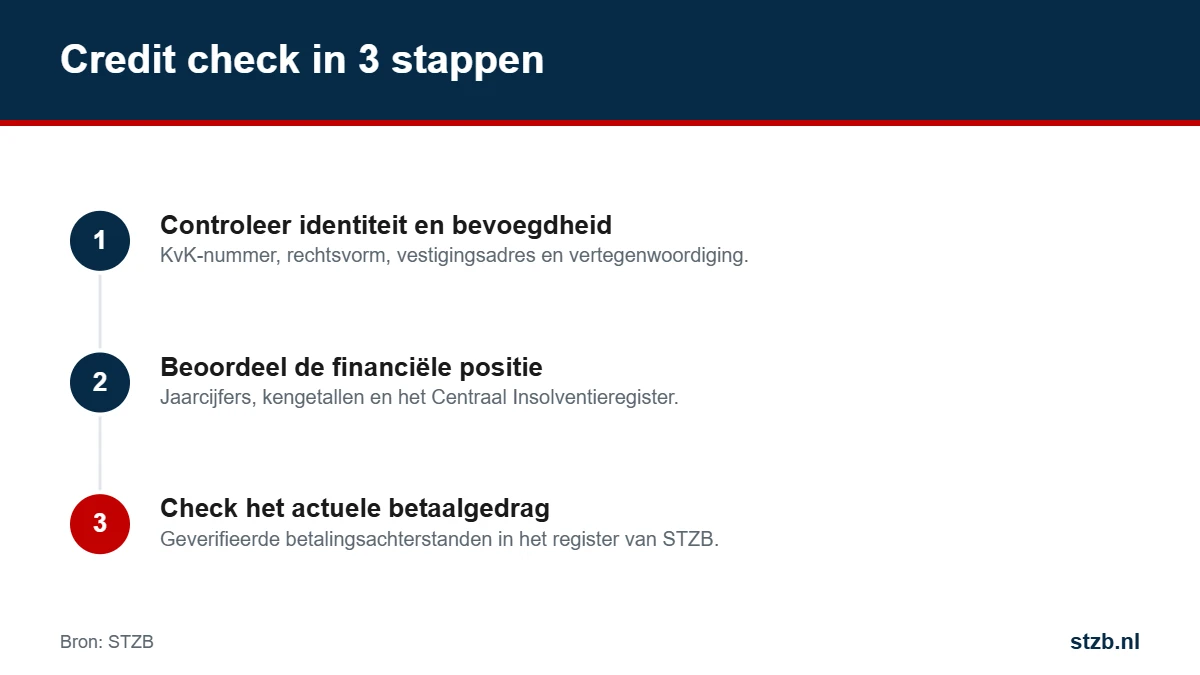
Zoek de onderneming op in het Handelsregister van de KvK. Controleer het KvK-nummer, de rechtsvorm, het vestigingsadres, de oprichtingsdatum en wie bevoegd is om de onderneming te vertegenwoordigen. Klopt het adres niet met wat de klant opgeeft, of is de onderneming net opgericht? Wees dan extra alert.
Bekijk de laatst gedeponeerde jaarcijfers, als die beschikbaar zijn. Bereken de current ratio en de solvabiliteit en kijk naar de ontwikkeling over meerdere jaren. Raadpleeg ook het Centraal Insolventieregister om te zien of de onderneming of haar bestuurders eerder bij een faillissement betrokken waren.
Raadpleeg het register van STZB. Daar ziet u of de onderneming geverifieerde betalingsachterstanden heeft bij andere leveranciers. Dit is vaak het meest voorspellende onderdeel van een kredietcheck: een bedrijf dat anderen niet betaalt, betaalt u waarschijnlijk ook niet op tijd. Lees hoe u een kredietcheck op een bedrijf doet.
Stel, een potentiële klant heeft een beperkte balans gedeponeerd met de volgende posten (fictief voorbeeld):
| Balanspost | Bedrag |
|---|---|
| Vlottende activa (voorraad, debiteuren, liquide middelen) | € 300.000 |
| waarvan voorraden | € 120.000 |
| Kortlopende schulden | € 250.000 |
| Eigen vermogen | € 90.000 |
| Totaal vermogen (balanstotaal) | € 500.000 |
Dan geldt:
De conclusie: dit bedrijf is niet direct onbetrouwbaar, maar heeft weinig buffer. Een redelijke aanpak is een kortere betalingstermijn, een beperkt kredietlimiet en eigendomsvoorbehoud. Toont het register van STZB bovendien achterstanden bij andere leveranciers, dan is vooruitbetaling verstandig.
Een kredietcheck levert pas iets op als u de uitkomst vertaalt naar concrete afspraken. Bepaal voor iedere klant:
| Uitkomst kredietcheck | Mogelijke afspraken |
|---|---|
| Gezond, geen achterstanden | Normale termijn en limiet; klant volgen in de Bedrijfsmonitor |
| Zwakke cijfers, geen achterstanden | Lager limiet, kortere termijn, eigendomsvoorbehoud |
| Achterstanden bij andere leveranciers | Vooruitbetaling of aanbetaling; nieuwe leveringen pas na betaling |
Grote ondernemingen hebben vaak een eigen credit management-afdeling. Voor het mkb ligt dat anders: de ondernemer doet het er meestal bij. Juist daarom gaat het vaak mis. Uit het marktonderzoek van STZB blijkt dat de gemiddelde schade door wanbetaling € 49.797 per bedrijf per jaar bedraagt. Voor een klein bedrijf kan één grote wanbetaler het verschil maken tussen een goed jaar en een verliesgevend jaar.
Een kredietcheck hoeft niet ingewikkeld te zijn. Met een vaste werkwijze, een controle bij de KvK en een check in het register van STZB heeft u in een paar minuten een goed beeld. Dat is weinig tijd in verhouding tot de schade die u ermee voorkomt.
De meeste ondernemers doen een kredietcheck alleen bij nieuwe klanten. Toch ontstaan grote verliezen juist bij bestaande relaties, omdat het openstaande saldo meegroeit met de omzet. Herhaal de check daarom:
Nog beter is doorlopende monitoring. Met de Bedrijfsmonitor van STZB krijgt u direct een melding zodra een klant een betalingsachterstand krijgt bij een andere leverancier. Zo hoeft u niet zelf te controleren en bent u toch altijd op de hoogte.
Hoe streng u controleert, hangt mede af van de branche van uw klant. Sommige sectoren hebben van nature een hoger risico op betalingsproblemen, bijvoorbeeld door lage marges, seizoensinvloeden of lange ketens van onderaannemers:
| Branche | Typisch risico | Let extra op |
|---|---|---|
| Bouw en installatie | Grote projectfacturen, ketenafhankelijkheid | Betaalgedrag bij andere onderaannemers, solvabiliteit |
| Horeca en retail | Seizoensgebonden omzet, lage marges | Liquiditeit, huurachterstanden |
| Transport en logistiek | Hoge vaste kosten, brandstofprijzen | Current ratio, betaaltermijnen |
| Zakelijke dienstverlening | Werk vooraf, facturatie achteraf | Omvang van onderhanden werk |
| Groothandel | Veel klanten, voorraadrisico | Quick ratio, kredietlimieten |
Dit zijn algemene aandachtspunten; de werkelijke situatie verschilt per onderneming. Combineer ze altijd met een actuele check van het betaalgedrag in het register van STZB.
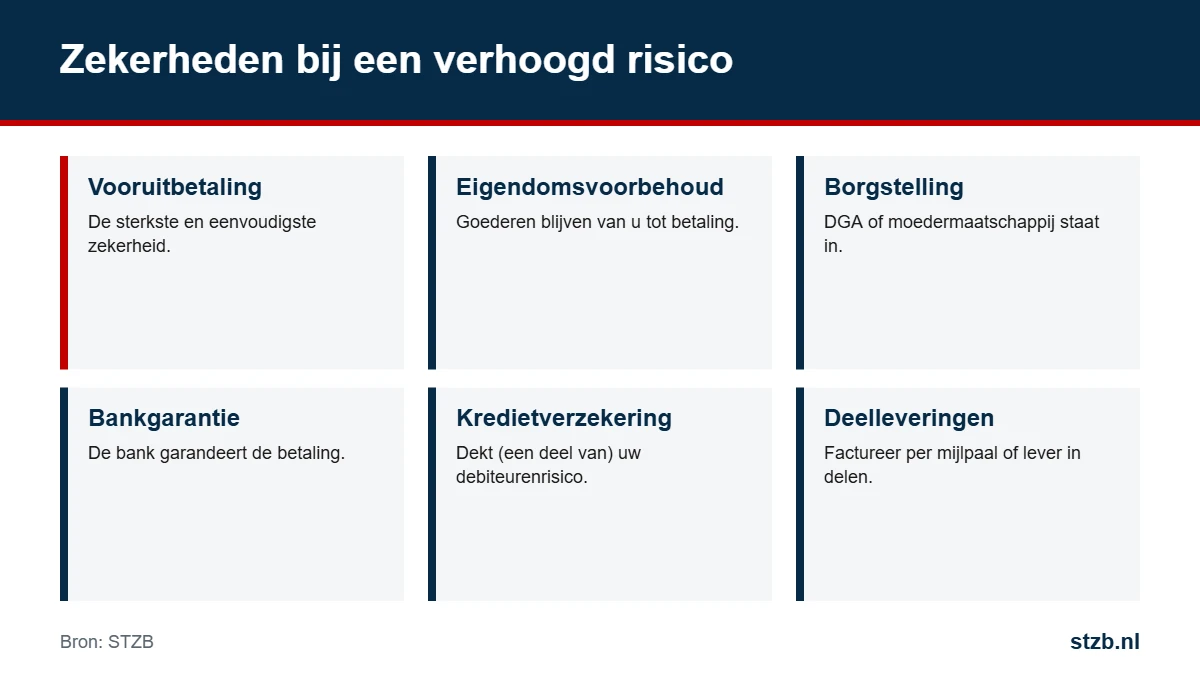
Valt de controle minder gunstig uit, dan hoeft u niet direct af te zien van de opdracht. U kunt uw risico ook beperken met zekerheden:
Welke zekerheid passend is, hangt af van het bedrag, de branche en de relatie met de klant. Meer over het beoordelen van zakelijke klanten leest u op de pagina zakelijke kredietcheck, en voor kredietverstrekkers op kredietverstrekkers.
Ook met de beste controle kan het misgaan. Blijft een factuur onbetaald, handel dan snel: stuur een herinnering, bel de klant en stuur een schriftelijke aanmaning met de wettelijke handelsrente en incassokosten. Is de factuur minimaal 30 dagen over de vervaldatum, minimaal € 100 en onbetwist, dan kunt u als deelnemer de achterstand melden bij STZB. In 2025 werd 86,9% van de aangemelde facturen daarna alsnog betaald. Lees hoe u een wanbetaler meldt, wat u kunt doen bij wanbetalers en hoe u een steunvordering zoekt als een faillissementsaanvraag nodig is.
Meer begrippen vindt u in het lexicon van STZB.
Een kredietcheck op een rechtspersoon, zoals een bv of nv, is in de regel geen verwerking van persoonsgegevens. Bij eenmanszaken, vof’s en zzp’ers ligt dat anders: de gegevens van de onderneming zijn dan ook gegevens over een persoon. U moet dan een gerechtvaardigd belang hebben en zorgvuldig met de informatie omgaan. Het beoordelen van het betalingsrisico voordat u op rekening levert, is zo’n gerechtvaardigd belang.
STZB verwerkt gegevens volgens de AVG. Lees daarover onze privacyverklaring. Het register bevat uitsluitend zakelijke betalingsachterstanden van ondernemingen die in het Handelsregister staan.
Een credit check is een beoordeling van de kredietwaardigheid van een bedrijf, om te bepalen of en onder welke voorwaarden u zaken doet en op rekening levert.
Liquiditeit gaat over de korte termijn: kan een bedrijf zijn rekeningen nu betalen? Solvabiliteit gaat over de lange termijn: kan een bedrijf al zijn schulden betalen met zijn bezittingen?
Als vuistregel geldt een current ratio boven 1 als redelijk en tussen 1,5 en 2 als gezond. De norm verschilt per branche.
Een solvabiliteitsratio van 25% tot 40% wordt vaak als gezond gezien, maar ook hier verschilt de norm per branche.
Jaarcijfers zijn vaak verouderd en beperkt. Betalingsachterstanden bij andere leveranciers laten zien hoe een bedrijf zich op dit moment gedraagt en zijn daarom een sterk signaal.
Bij iedere nieuwe klant, bij een verzoek om meer krediet en periodiek bij uw belangrijkste klanten. Met de Bedrijfsmonitor van STZB volgt u klanten doorlopend.
Ja, als u een gerechtvaardigd belang heeft, zoals het beoordelen van het betalingsrisico voordat u op rekening levert, en zorgvuldig met de gegevens omgaat.
Controleer de gegevens bij de KvK, raadpleeg het Centraal Insolventieregister en check het betaalgedrag in het register van STZB.
Direct een kredietcheck doen?
Meld uw organisatie aan als deelnemer van STZB en check het actuele betaalgedrag van uw klanten in het register.
Als deelnemer van STZB ziet u direct of een bedrijf betalingsachterstanden heeft bij andere ondernemers.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur