
Een betalingsachterstand ontstaat zodra een factuur na de vervaldatum nog niet is betaald. Lees wat een betalingsachterstand precies is, hoe die ontstaat, wat de gevolgen zijn en wat u kunt doen, als schuldeiser én als debiteur.
Een betalingsachterstand is een opeisbare vordering die na de afgesproken betalingstermijn nog niet is voldaan. Simpel gezegd: de factuur had betaald moeten zijn, maar dat is niet gebeurd. In het zakelijk verkeer komt dat veel voor. Uit het marktonderzoek van STZB blijkt dat 55% van de Nederlandse bedrijven regelmatig te maken heeft met klanten die niet of te laat betalen.
Niet iedere betalingsachterstand is een teken van onwil. Vaak zit er een administratieve fout, een geschil of een tijdelijk geldtekort achter. Op deze pagina leest u wat een betalingsachterstand precies is, wat de 5 meest voorkomende oorzaken zijn, welke gevolgen een achterstand heeft en hoe u hem oplost of voorkomt.
Inhoudsopgave
Een betalingsachterstand is het bedrag dat een debiteur verschuldigd is en dat hij na het verstrijken van de betalingstermijn nog niet heeft betaald. Er is sprake van een achterstand zodra de vervaldatum van de factuur is gepasseerd. Of de debiteur daarmee ook juridisch in verzuim is, hangt af van de afspraken. Bij een vaste uiterste betaaldatum is dat in de regel direct het geval; zonder vaste termijn moet de schuldeiser de debiteur eerst in gebreke stellen.
Het begrip is neutraal. Het zegt alleen dát er niet is betaald, niet waaróm. Dat maakt het verschil met het woord ‘wanbetaler’, dat een oordeel bevat over de debiteur. Lees daarover meer op onze pagina over wanbetalers.
STZB richt zich uitsluitend op zakelijke betalingsachterstanden: achterstanden tussen ondernemingen die in het Handelsregister van de Kamer van Koophandel staan ingeschreven. Achterstanden van particulieren vallen buiten het register.
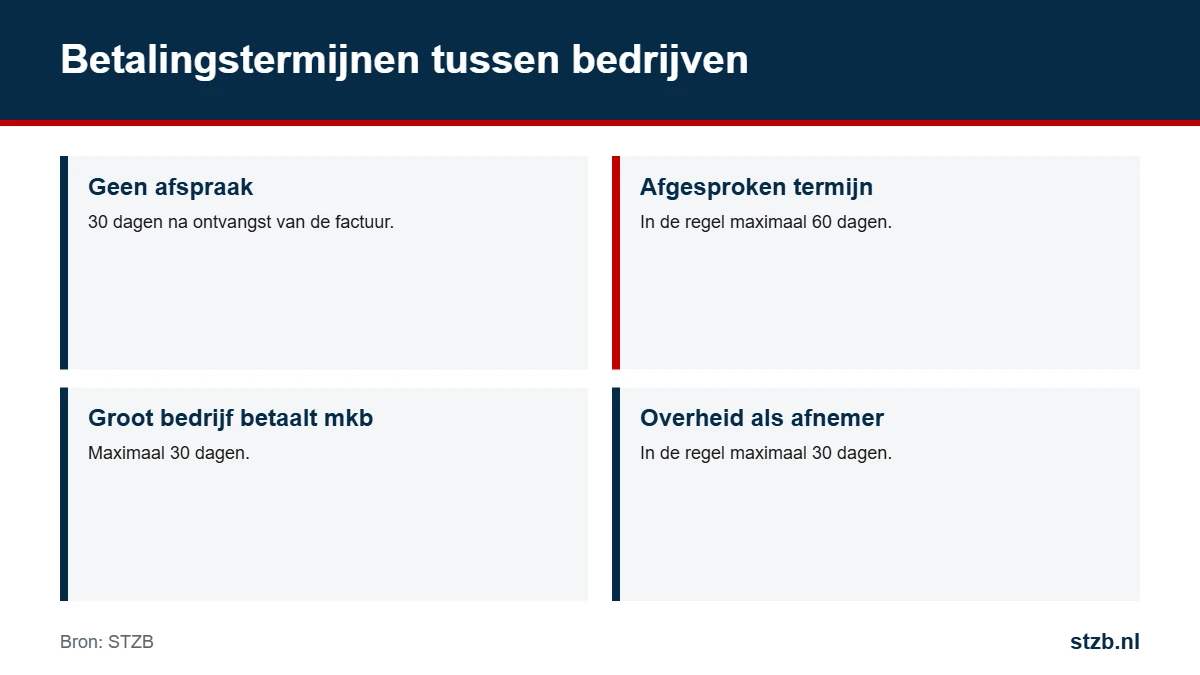
Een betalingsachterstand ontstaat op de dag na de vervaldatum van de factuur. Welke termijn geldt, hangt af van wat er is afgesproken:
| Situatie | Betalingstermijn |
|---|---|
| Geen afspraak tussen bedrijven | 30 dagen na ontvangst van de factuur |
| Afgesproken termijn tussen bedrijven | In de regel maximaal 60 dagen |
| Groot bedrijf dat een mkb-bedrijf betaalt | Maximaal 30 dagen |
| Overheid als afnemer | In de regel maximaal 30 dagen |
De actuele regels over betalingstermijnen vindt u bij de Rijksoverheid. Zet de betalingstermijn altijd duidelijk op uw offerte, opdrachtbevestiging en factuur. Dan is er geen discussie over het moment waarop een betalingsachterstand ontstaat.
De regels voor onbetaalde facturen verschillen sterk tussen zakelijke klanten en consumenten. Tussen bedrijven gaan de wet en de rechter ervan uit dat beide partijen professioneel zijn. De wettelijke handelsrente loopt daarom automatisch na de vervaldatum, en de incassokosten van minimaal € 40 zijn direct verschuldigd.
Bij consumenten is de bescherming groter. Voordat u incassokosten mag rekenen, moet u de consument eerst een schriftelijke aanmaning sturen met een termijn van 14 dagen om alsnog kosteloos te betalen (de zogeheten 14-dagenbrief, artikel 6:96 lid 6 Burgerlijk Wetboek). Ook is de hoogte van de incassokosten bij consumenten wettelijk begrensd. Verder geldt bij consumenten de gewone wettelijke rente, die lager is dan de handelsrente.
STZB richt zich uitsluitend op het zakelijk betalingsverkeer. Het register bevat alleen achterstanden van ondernemingen die in het Handelsregister staan, waaronder eenmanszaken en zzp’ers met een KvK-inschrijving. Achterstanden van particulieren worden niet geregistreerd.
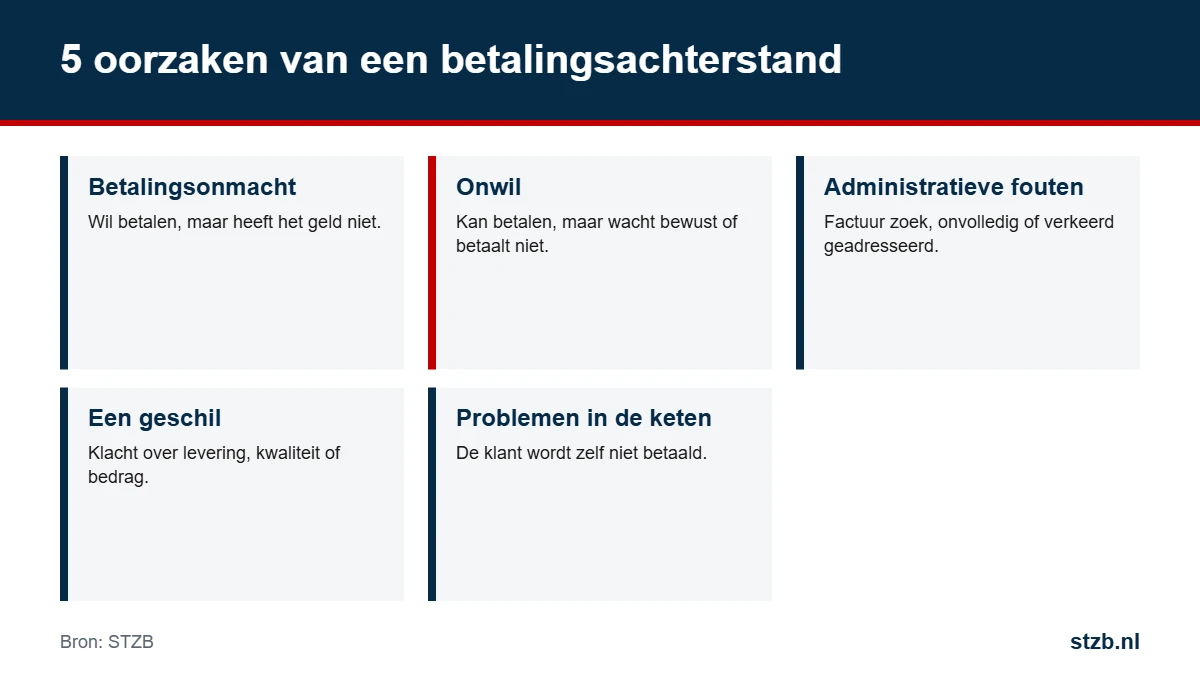
De debiteur wil betalen, maar heeft het geld niet. Vaak omdat zijn eigen klanten niet betalen, omdat de omzet tegenvalt of omdat er onverwachte kosten zijn. Betalingsonmacht kan tijdelijk zijn, maar ook een voorbode van een faillissement.
De debiteur kan wel betalen, maar doet het bewust zo laat mogelijk om het geld zelf langer te kunnen gebruiken. In het uiterste geval gaat het om fraude: bestellen zonder ooit van plan te zijn te betalen.
De factuur is zoekgeraakt, naar het verkeerde adres gestuurd of mist gegevens zoals een inkoopnummer. Ook interne goedkeuringsprocessen bij de klant kunnen een betaling vertragen.
De klant is niet tevreden over de levering, de kwaliteit of het gefactureerde bedrag en houdt de betaling daarom (gedeeltelijk) in. In dat geval is de vordering betwist en moet het geschil eerst worden opgelost.
Vooral in de bouw en de groothandel werken veel bedrijven in ketens. Betaalt de opdrachtgever niet, dan kan de hoofdaannemer zijn onderaannemers ook niet betalen. Zo kan één onbetaalde factuur een domino-effect veroorzaken.
Voor de leverancier of dienstverlener die niet wordt betaald, heeft een openstaande factuur directe gevolgen:
De gemiddelde schade door wanbetaling bedraagt volgens het marktonderzoek van STZB € 49.797 per bedrijf per jaar; bij bedrijven met meer dan 100 medewerkers € 199.381. Meer daarover leest u bij wanbetalingschade.
Ook voor de onderneming die te laat betaalt, kan dat vervelende gevolgen hebben:
Daarom is het verstandig om bij betalingsproblemen altijd contact op te nemen met de schuldeiser. Een betalingsregeling is vrijwel altijd beter dan niets doen.
De registratie bij STZB blijkt in de praktijk effectief: in 2025 werd 86,9% van de aangemelde facturen na registratie alsnog betaald, waarvan 81,3% binnen 14 dagen.
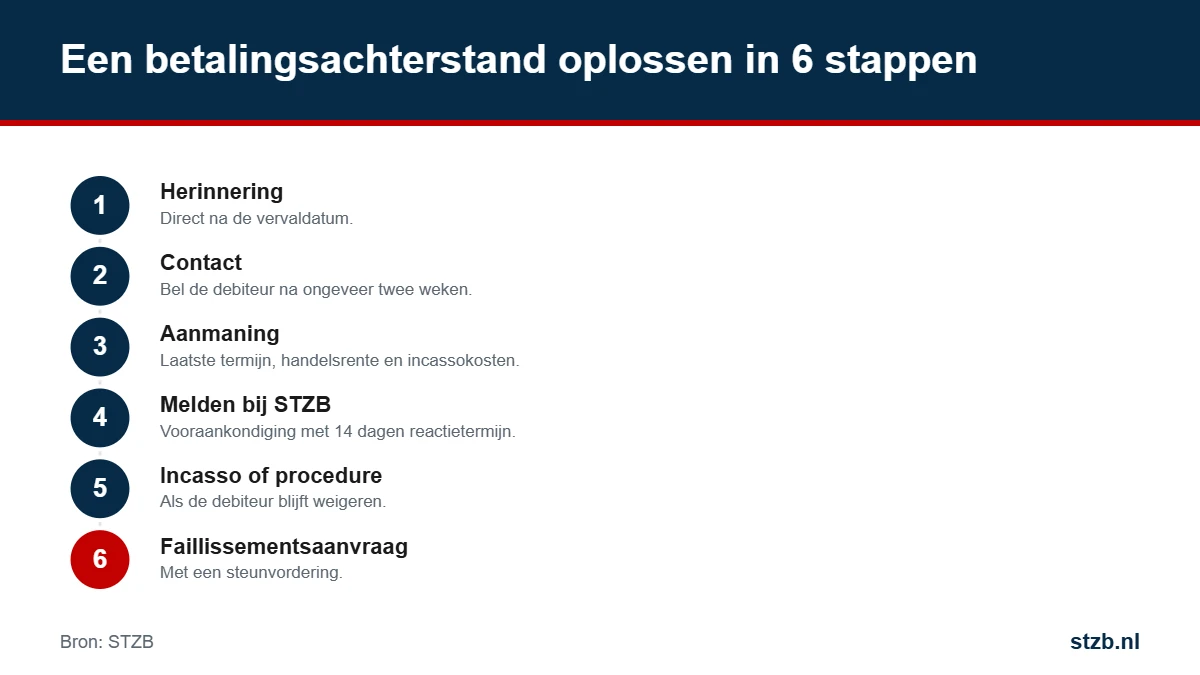
Heeft uw onderneming een betalingsachterstand, of heeft u een vooraankondiging van STZB ontvangen? Dan kunt u registratie voorkomen of beëindigen:
Meer informatie vindt u op de pagina’s registratie voorkomen, sta ik geregistreerd?, oneens met een registratie en registratie beëindigen. Na betaling verwijdert de schuldeiser de registratie; dat kan tot 30 dagen duren.
Voorkomen is beter dan genezen. Met deze maatregelen verkleint u de kans op onbetaalde facturen aanzienlijk:
Hoeveel kost te laat betalen de debiteur? Een rekenvoorbeeld met een fictief rentepercentage:
| Onderdeel | Bedrag |
|---|---|
| Factuurbedrag | € 10.000 |
| Dagen na de vervaldatum | 60 |
| Wettelijke handelsrente (voorbeeld: 10% per jaar) | 10.000 × 10% × 60/365 ≈ € 164 |
| Incassokosten (minimaal) | € 40 |
| Totaal verschuldigd | ≈ € 10.204 |
Het werkelijke percentage van de wettelijke handelsrente wordt halfjaarlijks vastgesteld; de actuele percentages vindt u bij de Rijksoverheid. Heeft u in uw algemene voorwaarden een hogere vergoeding voor incassokosten afgesproken, dan kunt u die in rekening brengen, mits die redelijk is.
Voor de schuldeiser maken deze bedragen het verlies zelden goed. Rente en kosten moeten immers ook worden betaald, en een debiteur die de hoofdsom niet kan voldoen, betaalt de rente meestal ook niet. Het belangrijkste blijft daarom: voorkomen en snel handelen.
Een openstaande factuur komt zelden uit het niets. Vaak zijn er vooraf signalen dat een klant financieel onder druk staat. Let bijvoorbeeld op:
Ziet u een of meer van deze signalen, bespreek het dan met de klant en pas zo nodig uw voorwaarden aan. Met de Bedrijfsmonitor van STZB krijgt u bovendien een objectief signaal zodra de klant bij een andere leverancier een achterstand krijgt.
Gaat een debiteur failliet, dan kunt u uw vordering niet meer rechtstreeks bij de onderneming innen. Een curator neemt het beheer over en verdeelt de opbrengst van de bezittingen over de schuldeisers. Wat u kunt doen:
Concurrente schuldeisers, zoals de meeste leveranciers, ontvangen bij een faillissement vaak maar een klein deel van hun vordering, of niets. Dat maakt preventie en vroegtijdig ingrijpen des te belangrijker.
| Uit onderzoek en registraties van STZB | Uitkomst |
|---|---|
| Bedrijven die regelmatig last hebben van wanbetaling | 55% |
| Ondernemers die geen kredietcheck doen bij een nieuwe klant | 56% |
| Gemiddelde schade per bedrijf per jaar | € 49.797 |
| Aangemelde facturen die in 2025 na registratie zijn betaald | 86,9% |
| Opgelost binnen 14 dagen na registratie (2025) | 81,3% |
| Nog niet opgelost (2025) | 7,7% |
Bekijk alle cijfers op de pagina feiten en cijfers en in het marktonderzoek.
In de praktijk worden deze begrippen vaak door elkaar gebruikt. Toch is er een verschil:
| Begrip | Betekenis |
|---|---|
| Betalingsachterstand | Neutraal: een opeisbare factuur is na de vervaldatum niet betaald. |
| Wanbetaling | Het niet nakomen van betalingsverplichtingen, vaak met een negatieve bijklank van onwil. |
| Betalingsonmacht | De debiteur wil wel betalen, maar kan het niet. |
| Betalingsonwil | De debiteur kan wel betalen, maar doet het niet. |
Het onderscheid is belangrijk voor de aanpak. Bij betalingsonmacht is een regeling vaak de beste oplossing; bij onwil is een consequente, stevige aanpak nodig. Meer begrippen vindt u in ons lexicon.
Ja, mits de belangen van de debiteur goed worden bewaakt. De voorzieningenrechter in Amsterdam heeft geoordeeld dat registratie van betalingsachterstanden niet onrechtmatig is als het gaat om onbetwiste vorderingen, de debiteur vooraf een termijn krijgt om te betalen of bezwaar te maken, en de beheerder bij bezwaar zelf onderzoek doet. STZB werkt op die manier en biedt daarnaast beroep bij een onafhankelijke geschillencommissie. Gegevens worden verwerkt volgens de AVG; zie onze privacyverklaring.
Een betalingsachterstand is een opeisbare factuur die na het verstrijken van de afgesproken betalingstermijn nog niet is betaald.
Op de dag na de vervaldatum van de factuur. Tussen bedrijven geldt zonder afspraak een betalingstermijn van 30 dagen.
De debiteur kan wettelijke handelsrente en incassokosten verschuldigd zijn, kan worden geregistreerd en loopt het risico op een leveringsstop of gerechtelijke stappen.
Tussen bedrijven heeft u recht op minimaal € 40 aan incassokosten, of de hogere kosten die u met de klant heeft afgesproken.
Ja. Een zakelijke betalingsachterstand kan bij STZB worden geregistreerd als de factuur minimaal 30 dagen over de vervaldatum, minimaal € 100 en onbetwist is. De debiteur krijgt eerst 14 dagen om te betalen.
Niet langer dan nodig. Na betaling of een betalingsregeling wordt de registratie verwijderd; dat kan tot 30 dagen duren.
Nee. Bij consumenten moet u eerst een 14-dagenbrief sturen voordat u incassokosten mag rekenen, en geldt de gewone wettelijke rente. STZB registreert alleen zakelijke achterstanden.
Betaal de factuur of tref een betalingsregeling met de schuldeiser. Bent u het niet eens met de vordering, neem dan contact op met de schuldeiser en maak zo nodig bezwaar.
Een betalingsachterstand is neutraal: er is niet op tijd betaald. Wanbetaling heeft vaak een negatieve bijklank van onwil.
Een betalingsachterstand melden of voorkomen?
Meld uw organisatie aan als deelnemer van STZB. Check klanten vooraf, meld onbetaalde facturen en word gewaarschuwd bij nieuwe achterstanden.
In 2025 werd 86,9% van de facturen die bij STZB werden aangemeld, na registratie alsnog betaald.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur