
Een zwarte lijst met wanbetalers klinkt als een eenvoudige oplossing, maar kan juridisch riskant zijn. Lees wanneer het registreren van betalingsachterstanden wel rechtmatig is, welke eisen de rechter stelt en hoe u veilig gebruikmaakt van een register.
Een zwarte lijst is in het dagelijks taalgebruik een lijst met namen van personen of bedrijven die iets fout hebben gedaan, zoals een rekening niet betalen. Ondernemers die last hebben van wanbetalers, willen elkaar daarvoor waarschuwen. Maar mag dat? Het registreren van een debiteur grijpt in in zijn reputatie en kredietwaardigheid. Gebeurt dat onzorgvuldig, dan kan het een onrechtmatige daad zijn en moet de schade worden vergoed.
De voorzieningenrechter in Amsterdam heeft duidelijk gemaakt onder welke voorwaarden een register van betalingsachterstanden wel is toegestaan. Hieronder leest u eerst de kern en daarna de uitgebreide juridische analyse uit het lexicon van STZB.
Inhoudsopgave
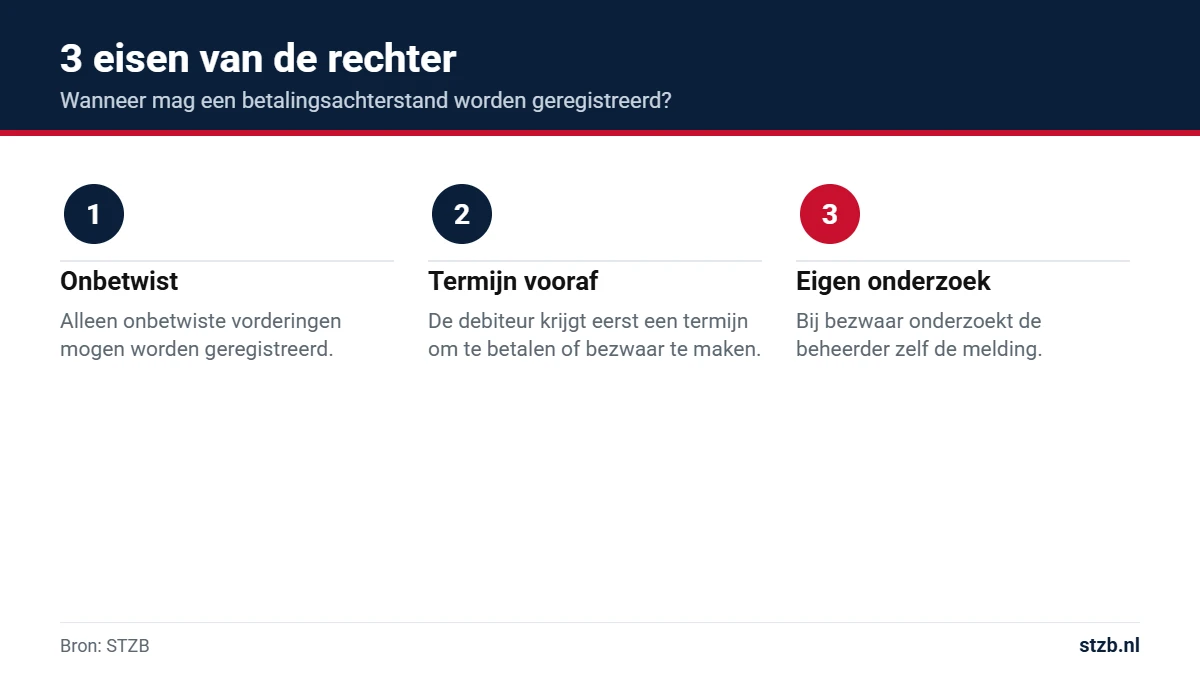
| Eis | Wat het betekent | Hoe STZB eraan voldoet |
|---|---|---|
| 1. Alleen onbetwiste vorderingen | Geen registratie bij een inhoudelijk geschil over levering of factuur | Alleen opeisbare, onbetwiste zakelijke vorderingen van minimaal € 100, minimaal 30 dagen over de vervaldatum |
| 2. Een termijn vooraf | De debiteur moet kunnen betalen of bezwaar maken voordat hij wordt geregistreerd | Schriftelijke vooraankondiging met 14 dagen reactietermijn |
| 3. Eigen onderzoek bij bezwaar | De beheerder mag de debiteur niet alleen terugverwijzen naar de schuldeiser | STZB onderzoekt het bezwaar zelf; daarna is beroep mogelijk bij een onafhankelijke geschillencommissie |
In deze webpagina komt de vraag aan de orde of het registreren van wanbetalers wettelijk geoorloofd is en wat een ‘zwarte lijst’ is. Voor deelnemers aan het STZB is deze vraag relevant: maken zij wel gebruik van een middel dat geoorloofd is?
De vraag of iets wettelijk geoorloofd is kan strafrechtelijk of naar burgerlijk recht worden beantwoord. Voor het onderscheid tussen deze twee rechtsgebieden kunt u het Lexicon van het STZB raadplegen. De geoorloofdheid van het registreren van wanbetalers wordt in dit artikel aan de orde gesteld naar burgerlijk recht. Heel in het algemeen kan wel gezegd worden dat wat naar burgerlijk recht is toegestaan, strafrechtelijk niet verwijtbaar zal zijn.
In het burgerlijk recht kan een verplichting om schade te vergoeden ontstaan door het plegen van een onrechtmatige daad. Of dit aan de orde is bij het registreren van wanbetalers kwam aan de orde in een zaak die in kort geding behandeld werd bij de Voorzieningenrechter van de rechtbank Amsterdam. In deze uitspraak kwam eveneens aan de orde of registratie van wanbetalers niet in strijd is met de privacywetgeving. Hierop wordt hier verder niet ingegaan. Wilt u hierover meer weten dan kunt u het Lexicon van het STZB daarover raadplegen op een andere pagina.
Volgens artikel 6:162 BW is men gehouden schade te vergoeden die het gevolg is van een onrechtmatige daad. Is het registreren van wanbetalingen om derden te waarschuwen voor een partij onrechtmatig als die partij daardoor schade lijdt? De Amsterdamse Voorzieningenrechter is van mening van niet:
‘De Stichting (bedoeld is de Stichting Nationaal Wanbetalingsregister) heeft een belang bij het registreren van ondernemingen die een of meer vorderingen onbetaald hebben gelaten, nu zij zich het voorkomen en bestrijden van wanbetalingen in haar statuten ten doel heeft gesteld. Zij handelt daarbij niet in strijd met het recht van eiser, de wet of hetgeen in het maatschappelijk verkeer betaamt, voor zover zij de belangen van de betrokken onderneming voldoende in het oog houdt’.
De voorzieningenrechter stelt hier dus vast dat het registreren van wanbetalingen in beginsel niet onrechtmatig is. In beginsel want bij het registreren moeten de belangen van de betrokken onderneming voldoende in het oog worden gehouden.
Vraag is dan vervolgens welke eisen volgens de Voorzieningenrechter gesteld moeten worden aan dit voldoende in het oog houden van de belangen van de betrokken onderneming. Wat zijn die eisen?
De Voorzieningenrechter laat in deze uitspraak eerst blijken dat ‘het nationaal wanbetalersregister’ zich terecht heeft beperkt tot het registreren van onbetwiste vorderingen. Verder heeft de voorzieningenrechter ook geen bezwaren om vorderingen waarbij de debiteur bij vonnis is veroordeeld tot betaling ook als onbetwist aan te merken.
De rechter overweegt hierover: ‘Weliswaar beperkt de Stichting (Nationaal Wanbetalersregister) zich terecht tot onbetwiste vorderingen en rekent zij daartoe ook het geval dat tegen de debiteur een vonnis wordt gewezen waaraan niet wordt voldaan’.
Hieruit kan worden geconcludeerd dat het registreren van onbetwiste vorderingen op zich niet onrechtmatig is en dat ook registratie van debiteuren waartegen een veroordelend vonnis is gewezen niet op voorhand is uitgesloten.
Vervolgens brengt ‘het voldoende in het oog houden van het belang van de debiteur’ volgens de Voorzieningenrechter mee dat aan de debiteur een termijn wordt gesteld om aan de vordering te voldoen voordat registratie plaatsvindt en verder dat de debiteur de gelegenheid geboden moet worden om aan te tonen, dat de vordering niet aan de definitie die het nationaal wanbetalersregister aan een ‘onbetwiste vordering’ geeft, voldoet.
Dat het nationaal wanbetalersregister toch de eindstreep niet haalt wat betreft het in het oog houden van het belang van de debiteur komt doordat de Voorzieningenrechter overweegt dat: ‘De door de stichting (het nationaal wanbetalersregister) gehanteerde procedure tekortschiet doordat zij debiteuren die de vordering betwisten verwijst naar de schuldeiser. Zij behoort een eigen onderzoek te verrichten naar de vraag of de vordering onbetwist is’.
In het vonnis van de Voorzieningenrechter wordt ook aandacht gegeven aan de vraag of er sprake is van bedreiging of misbruik van omstandigheden als de registratie van wanbetalers plaatsvindt op internet. De rechter beantwoordt deze vraag echter niet en de beantwoording is voor het STZB van minder belang omdat registratie in de Achterstandendatabank niet rechtstreeks zichtbaar is op internet
Deze uitspraak is verder van belang omdat het een rechterlijke beantwoording van de vraag wat een zwarte lijst is bevat. In het kader van de beantwoording van de vraag of door het nationaal wanbetalersregister terecht een beroep werd gedaan op de ‘journalistieke exceptie’ die de toen nog geldende Wet Bescherming Persoonsgegevens kende, overweegt de Voorzieningenrechter: ‘Hier is veeleer sprake van een zwarte lijst. Het doel van een zwarte lijst is bedrijven in staat te stellen te beoordelen of zij met een bepaalde persoon een overeenkomst willen aangaan’. Vervolgens herhaalt de Voorzieningenrechter dat dit op zichzelf niet zonder meer ontoelaatbaar is.
Een zwarte lijst is dus gedefinieerd als een lijst die als doel heeft bedrijven in staat te stellen te beoordelen of zij met een bepaalde persoon een overeenkomst willen aangaan.
Samenvattend kan worden gezegd dat er sprake is van een zwarte lijst als deze het doel heeft bedrijven in staat te stellen te beoordelen of zij met een bepaalde persoon een overeenkomst willen aangaan. Het registreren van een wanbetaler op zo’n zwarte lijst is verder op zich niet onrechtmatig als er maar voldoende met de belangen van de debiteur rekening wordt gehouden.
Van voldoende rekening houden met deze belangen is sprake als de registratie zich beperkt tot onbetwiste vorderingen en veroordelende vonnissen en de debiteur een termijn wordt gesteld om te betalen of de vordering alsnog te betwisten. Als zich dan zo’n betwisting voordoet vereist ‘het voldoende met de belangen van de debiteur rekening houden’ ten slotte dat de houder van het register zelfstandig onderzoek doet naar de betwisting van de vordering en daarvoor niet verwijst naar de schuldeiser.
In het STZB is alleen het aanmelden en eventueel registreren van onbetwiste vorderingen mogelijk.
De debiteur wordt in de gelegenheid gesteld om registratie te voorkomen door te betalen aan de crediteur, door een regeling te treffen met de crediteur of door bezwaar aan te tekenen tegen de registratie.
Het STZB doet na aanmelding en voor registratie zelfstandig onderzoek naar de vraag of de vordering bestaat en onbetwist is.
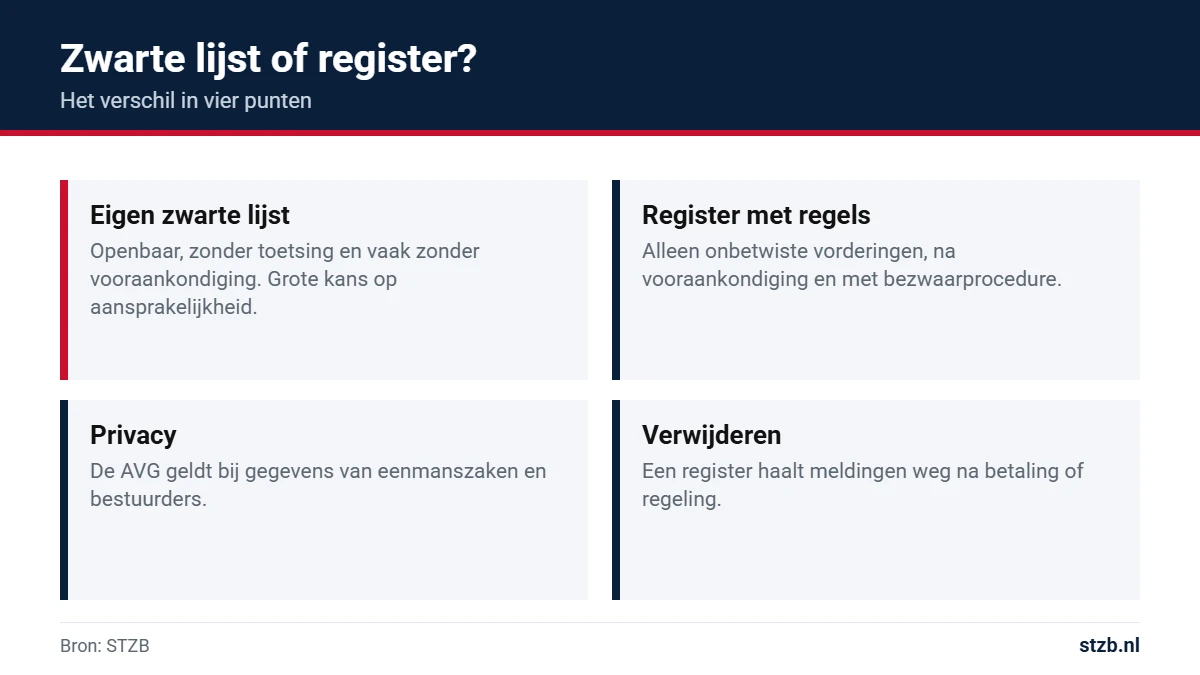
| Eigen zwarte lijst | Register van STZB | |
|---|---|---|
| Wie meldt | Iedereen, zonder controle | Alleen geverifieerde deelnemers |
| Welke vorderingen | Vaak ook betwiste of oude vorderingen | Alleen onbetwiste, opeisbare zakelijke vorderingen |
| Waarschuwing vooraf | Meestal niet | Vooraankondiging met 14 dagen reactietermijn |
| Bezwaar | Geen procedure | Eigen onderzoek door STZB en een onafhankelijke geschillencommissie |
| Na betaling | Naam blijft vaak staan | Registratie wordt verwijderd |
| Zichtbaarheid schuldeiser | Openbaar | Alleen bekend bij STZB en de debiteur |
Het verschil zit dus niet in het doel, maar in de zorgvuldigheid. Een register dat aan de eisen van de rechter voldoet, is een betrouwbare bron voor ondernemers en tegelijk eerlijk tegenover debiteuren.
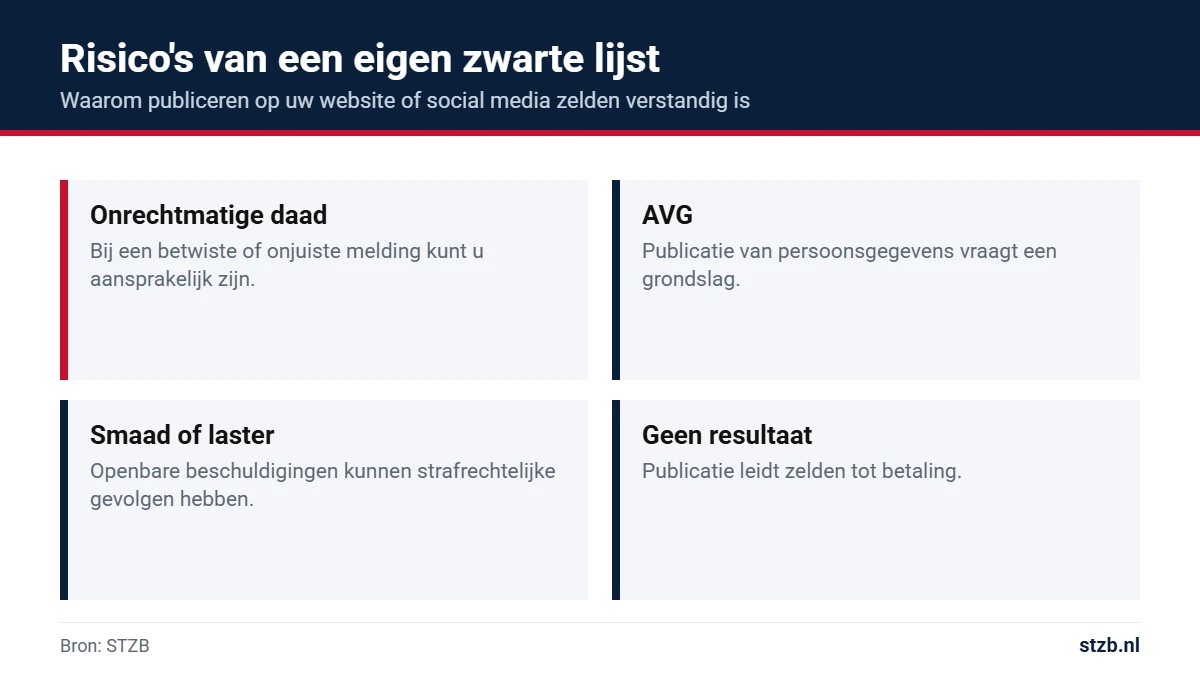
Sommige ondernemers zetten namen van wanbetalers op hun website, in een nieuwsbrief of op sociale media. Dat is begrijpelijk, maar riskant:
Een openstaande factuur is frustrerend, zeker als de klant niet meer reageert. Toch is een eigen zwarte lijst zelden de oplossing. Kies liever voor stappen die juridisch houdbaar zijn en de kans op betaling vergroten.
Met deze aanpak waarschuwt u andere ondernemers op een zorgvuldige manier, zonder de risico’s van een zwarte lijst op uw website of sociale media. Zo blijft de nadruk liggen waar die hoort: op betaling van de factuur.
Wilt u als ondernemer gebruikmaken van een register van betalingsachterstanden, let dan op het volgende:
Zo profiteert u van de waarschuwende werking van een register, zonder het risico dat u zelf onrechtmatig handelt. Lees hoe u een wanbetaler meldt.
Een openbare zwarte lijst is vooral een straf: de naam van de debiteur wordt bekendgemaakt, of hij nu betaalt of niet. Een zorgvuldig register werkt anders. Het doel is betaling en bescherming, niet schandpaal. De debiteur krijgt altijd eerst de kans om de achterstand op te lossen. Lukt dat, dan verschijnt er niets. Lukt het niet, dan wordt de achterstand zichtbaar voor de ondernemers die er belang bij hebben: leveranciers, kredietverstrekkers en incassobureaus.
Die aanpak levert aantoonbaar resultaat op. In 2025 werd 81,3% van de bij STZB aangemelde facturen binnen 14 dagen na registratie opgelost en nog eens 11% daarna. Slechts 7,7% stond nog open. Tegelijk beschermt het register debiteuren tegen overkreditering: een onderneming die al achterstanden heeft, wordt niet ongemerkt verder in de schulden gebracht. Gemeentelijke overheden kunnen het register bovendien gebruiken om ondernemers met beginnende betalingsproblemen eerder schuldhulp aan te bieden.
Heeft u een vooraankondiging van STZB ontvangen of ontdekt u een registratie? Neem dan eerst contact op met de schuldeiser. Betaalt u of treft u een regeling, dan wordt de registratie verwijderd. Bent u het niet eens met de vordering, dan kunt u bezwaar maken; STZB onderzoekt dat zelf. Meer informatie: sta ik geregistreerd?, registratie voorkomen, oneens met een registratie en geschillencommissie.
Een eigen openbare zwarte lijst is riskant. Registratie van betalingsachterstanden is wel toegestaan als het gaat om onbetwiste vorderingen, de debiteur vooraf een termijn krijgt en de beheerder bezwaren zelf onderzoekt.
Niet op zichzelf. Volgens de voorzieningenrechter in Amsterdam is registratie rechtmatig als de belangen van de debiteur voldoende in het oog worden gehouden.
Alleen onbetwiste vorderingen, een termijn vooraf om te betalen of bezwaar te maken, en eigen onderzoek door de beheerder als de debiteur bezwaar maakt.
STZB beheert een register van zakelijke betalingsachterstanden dat aan de eisen van de rechter voldoet. Registraties worden verwijderd na betaling of een betalingsregeling.
Ja, als u onjuiste, betwiste of al betaalde vorderingen publiceert, kunt u aansprakelijk zijn voor de schade die de debiteur daardoor lijdt.
Ja, voor zover persoonsgegevens worden verwerkt, bijvoorbeeld van eenmanszaken of bestuurders. Dan moet u voldoen aan de eisen van de AVG.
Betaal de vordering of tref een regeling met de schuldeiser. Bij STZB wordt de registratie daarna verwijderd. Bent u het oneens, maak dan bezwaar.
Nee. STZB registreert alleen zakelijke betalingsachterstanden van ondernemingen die in het Handelsregister staan.
Veilig wanbetalers melden?
Meld onbetwiste zakelijke betalingsachterstanden bij STZB, in een register dat voldoet aan de eisen van de rechter.
STZB registreert alleen onbetwiste zakelijke achterstanden, na vooraankondiging en met een onafhankelijke bezwaarprocedure.
Of bel: 085 – 303 47 20
Werkdagen 09.00 – 17.00 uur